Anticipar el ciclo inmobiliario no es adivinación, sino un análisis de indicadores clave que van más allá de las cuatro fases teóricas.
- El verdadero motor del mercado no es solo el Euríbor, sino la « impulso crediticio » (tipos, condiciones y volumen de hipotecas).
- El stock de viviendas y los días que tardan en venderse son el termómetro más fiable para medir la « temperatura » de tu zona específica.
Recomendación: Deja de seguir las noticias generales y empieza a construir tu propio cuadro de mandos local para tomar decisiones basadas en datos, no en el miedo a equivocarte (FOMO).
La decisión de comprar o vender una vivienda a menudo se siente como una apuesta a ciegas. Todos conocemos a alguien que compró justo en el pico de 2007 o vendió demasiado pronto, perdiendo una revalorización significativa. El miedo a cometer un error similar paraliza a muchos particulares, que se ven bombardeados por titulares contradictorios sobre el « boom » o la « burbuja » inmobiliaria. La sabiduría popular nos habla de las cuatro fases del ciclo —recuperación, expansión, apogeo y recesión— pero rara vez nos explica cómo identificar en cuál de ellas estamos realmente.
La mayoría se limita a mirar el Euríbor o los precios medios publicados en los portales, indicadores que a menudo reflejan el pasado, no el futuro. Pero, ¿y si la clave no estuviera en estos datos generales, sino en señales más sutiles y locales? ¿Y si pudieras aprender a leer el mercado como un analista profesional, utilizando indicadores avanzados que anticipan los giros antes de que se produzcan? Este no es un artículo sobre las cuatro fases teóricas. Es una guía práctica para construir tu propio sistema de detección, centrado en la dinámica del crédito, el análisis del stock a nivel de barrio y las micro-tendencias que los grandes titulares ignoran.
A lo largo de este análisis, desglosaremos los indicadores que realmente importan, las estrategias para minimizar riesgos y las técnicas para identificar oportunidades que aún no son evidentes para el resto del mercado. El objetivo es claro: transformar la incertidumbre en una ventaja estratégica para que tu próxima decisión inmobiliaria sea la más informada y rentable posible.
Para navegar con claridad por estos conceptos, hemos estructurado este análisis en una serie de preguntas clave que te guiarán desde los indicadores macroeconómicos hasta las tácticas de búsqueda a nivel de calle. Este es el mapa que te permitirá entender en profundidad la dinámica de tu mercado local.
Sumario: Guía para analizar el ciclo del mercado inmobiliario en tu zona
- ¿Por qué el Euríbor y el empleo son los dos indicadores que anticipan un giro del mercado inmobiliario?
- ¿Cómo analizar el stock de viviendas y los días en mercado para detectar si tu zona está en auge o declive?
- ¿Comprar en un mercado alcista o esperar la corrección: qué estrategia minimiza el riesgo de sobrepagar?
- El error de comprar en el pico del ciclo que puede costarte un 20% de pérdida patrimonial en cinco años
- ¿Cómo saber si es mejor vender ahora o esperar dos años para maximizar el precio de tu vivienda?
- ¿Cómo identificar el próximo barrio en auge analizando licencias de obra, transporte y comercios?
- ¿Por qué los inversores que usan Big Data detectan oportunidades seis meses antes que el resto?
- ¿Dónde encontrar oportunidades inmobiliarias infravaloradas que los grandes inversores aún no han detectado?
¿Por qué el Euríbor y el empleo son los dos indicadores que anticipan un giro del mercado inmobiliario?
El Euríbor es el indicador más mediático, pero analizarlo de forma aislada es un error. Su valor actual, aunque importante, es solo una pieza del puzle. Lo que realmente determina la capacidad de compra y, por tanto, la demanda, es lo que los analistas llaman la « impulso crediticio ». Este concepto no solo incluye el tipo de interés, sino también las condiciones que imponen los bancos (como el porcentaje de financiación) y el volumen de nuevas hipotecas concedidas. Un Euríbor bajo con bancos reticentes a prestar dinero tiene menos impacto que un Euríbor moderado con una banca dispuesta a financiar.
El segundo motor es la creación de empleo estable y de calidad. Un mercado laboral robusto no solo aumenta el número de compradores potenciales, sino que también genera la confianza necesaria para asumir una deuda a largo plazo. Un aumento en los contratos indefinidos en una región es un predictor mucho más fuerte de una futura subida de precios que una simple bajada del paro basada en empleos temporales. Estos dos factores —crédito y empleo— son el combustible del mercado: sin ellos, la demanda se estanca, independientemente de los precios.
Por ejemplo, las previsiones de estabilización del Euríbor marcan un punto de inflexión. El equipo de análisis de Bankinter proyecta que el Euríbor a 12 meses se situará entre el 2,25% y el 2,35% entre 2026 y 2027. Esta previsibilidad, tras años de volatilidad, es clave, ya que permite a los compradores calcular con mayor precisión los costes de financiación a medio plazo. Cuando la incertidumbre sobre los tipos se reduce, la demanda solvente tiende a reactivarse, anticipando un nuevo impulso en el mercado.
¿Cómo analizar el stock de viviendas y los días en mercado para detectar si tu zona está en auge o declive?
Si el crédito y el empleo son el motor de la demanda, el stock de viviendas y su velocidad de rotación son el velocímetro del mercado. Estos indicadores, analizados a nivel local, ofrecen una visión mucho más precisa que cualquier media nacional. Un descenso en el número de transacciones a nivel nacional, como la caída del 21,54% interanual en mayo de 2024 según el INE, puede ocultar realidades muy distintas entre ciudades o incluso entre barrios.
El primer paso es analizar el « stock » o inventario de viviendas a la venta en tu zona de interés. Un número creciente de propiedades en los portales puede indicar dos cosas opuestas: un mercado dinámico con mucha oferta nueva o, más preocupantemente, un mercado que no logra absorber las propiedades existentes. La clave está en la segunda métrica: los « días en mercado » (Days on Market – DOM). Si el stock aumenta pero las viviendas se venden rápidamente (ej. menos de 60 días), estamos en una fase de auge. Si el stock aumenta y las viviendas permanecen meses en venta, es una clara señal de declive o enfriamiento.
Para visualizarlo mejor, imagina un panel de control para tu barrio. Este te mostraría la cantidad de pisos nuevos y de segunda mano que entran al mercado cada mes y cuánto tiempo tardan en desaparecer. Un aumento constante en la velocidad de venta es una luz verde que indica una demanda fuerte y precios al alza.
Esta visualización ayuda a entender la dinámica. No todas las viviendas son iguales; la obra nueva y la segunda mano tienen ciclos diferentes. Un mercado puede mostrar debilidad en la segunda mano mientras la obra nueva se absorbe a gran velocidad, indicando una demanda de alta calidad que busca productos específicos.
El siguiente cuadro, basado en datos de mercado, resume las señales a vigilar para interpretar correctamente la situación del stock en tu zona:
| Tipo de Stock | Señal de Auge | Señal de Declive |
|---|---|---|
| Obra Nueva | Absorción >70% en 6 meses | Acumulación >18 meses |
| Segunda Mano | Rotación <60 días | Estancamiento >120 días |
| Stock de Lujo | Compradores múltiples | Rebajas >10% |
¿Comprar en un mercado alcista o esperar la corrección: qué estrategia minimiza el riesgo de sobrepagar?
Enfrentarse a un mercado con precios en ascenso genera un dilema clave: ¿comprar ahora asumiendo un precio alto por miedo a que suba más (FOMO), o esperar una posible corrección arriesgándose a que nunca llegue? No existe una respuesta única, pero sí estrategias para gestionar el riesgo. Esperar una gran caída como la de 2008 es, según la mayoría de los analistas, poco probable debido a la escasez de oferta y a una situación crediticia mucho más saneada.
Una estrategia avanzada es la conocida como « estrategia barbell » (o de haltera), que consiste en diversificar el riesgo. En lugar de apostarlo todo a una sola carta, se divide la inversión en dos extremos. Por ejemplo, un análisis de CaixaBank Research sugiere que, ante el desequilibrio actual que ha disparado los precios de la obra nueva, una táctica prudente sería destinar una parte del capital (ej. 60%) a una propiedad en una zona consolidada y de alta demanda de una gran ciudad, que actuará como valor refugio. El 40% restante se podría invertir en un mercado emergente periférico, con precios más bajos pero con un alto potencial de revalorización gracias a futuras mejoras en infraestructuras y servicios. Esto equilibra seguridad y potencial de crecimiento.
Para decidir si esperar tiene sentido desde un punto de vista puramente financiero, es útil calcular el coste de oportunidad de la espera. Este cálculo simple pero revelador consiste en:
- Coste del alquiler: Multiplica tu alquiler mensual por los meses que planeas esperar. Este es el dinero que « quemas » mientras no eres propietario.
- Revalorización perdida: Estima la subida de precios potencial durante ese periodo (un 4-7% anual es una cifra conservadora en zonas demandadas).
- Ahorro potencial: Compara estos costes con el ahorro que obtendrías si el mercado corrigiera (históricamente, las correcciones fuera de crisis sistémicas rara vez superan el 10-15%).
Si el coste de esperar (alquiler + revalorización perdida) es mayor que el ahorro potencial por una corrección, comprar ahora, incluso en un mercado alcista, puede ser la decisión financieramente más inteligente.
El error de comprar en el pico del ciclo que puede costarte un 20% de pérdida patrimonial en cinco años
El mayor temor de todo comprador es adquirir su vivienda en el punto más alto del ciclo, justo antes de una corrección. Este error no solo tiene un impacto psicológico, sino también un coste financiero tangible. El pánico a que los precios sigan subiendo indefinidamente, conocido como « euforia irracional », lleva a tomar decisiones precipitadas, pagando primas excesivas por activos sobrevalorados. Las consecuencias pueden ser duraderas: comprar en el pico puede significar ver cómo el valor de tu patrimonio se reduce un 15-20% en los años siguientes y tardar una década en recuperar la inversión inicial.
La historia reciente de España es el mejor ejemplo. Según el análisis de datos del INE sobre el anterior ciclo, las viviendas compradas en el pico de 2007 tardaron de media 10 años solo para recuperar su valor nominal, sin contar la inflación. Esto implica una década de « patrimonio estancado », con la imposibilidad de vender sin asumir pérdidas y una sensación constante de haber tomado una mala decisión financiera.
Identificar las señales de un pico de mercado es crucial para evitar este error. No se trata de un único indicador, sino de la confluencia de varios síntomas:
- Sentimiento del comprador: Cuando una mayoría de compradores justifica su decisión con frases como « si no compro ahora, no podré hacerlo nunca », es una señal de que el FOMO (Fear Of Missing Out) ha reemplazado al análisis racional.
- Relajación del crédito: La aparición generalizada de hipotecas que financian el 100% del valor de tasación o con plazos superiores a 30 años indica que el sistema financiero está asumiendo riesgos excesivos, un clásico preludio de una corrección.
- Presión mediática: Una cobertura excesiva en medios de comunicación no especializados sobre el « boom inmobiliario » suele coincidir con la fase final de la euforia, atrayendo a los últimos compradores, los menos informados.
Cuando estos tres factores convergen, el riesgo de estar en un pico de mercado es extremadamente alto, y la prudencia aconseja detener cualquier operación de compra inminente.
¿Cómo saber si es mejor vender ahora o esperar dos años para maximizar el precio de tu vivienda?
Para un propietario, el dilema es el inverso al del comprador: ¿vender ahora para asegurar las ganancias o esperar con la esperanza de que los precios sigan subiendo? La decisión depende de un análisis coste-beneficio que pondere las previsiones del mercado frente a los riesgos y costes de mantener la propiedad. No se trata solo de acertar con el precio máximo, sino de optimizar el resultado financiero neto.
Las previsiones de expertos son un buen punto de partida. Por ejemplo, las proyecciones del equipo de análisis de Bankinter son optimistas a corto y medio plazo. Como ellos mismos señalan:
El mercado inmobiliario español muestra signos de estabilidad, con previsiones de +12% en 2025, +7% en 2026 y +4% en 2027.
– Equipo de Análisis y Mercados de Bankinter, Informe trimestral de previsiones inmobiliarias
Estos datos sugieren que esperar podría ser rentable. Sin embargo, hay que contrastar esta potencial ganancia con los costes y riesgos asociados a la espera. Un análisis riguroso debería comparar ambos escenarios, como se muestra en la siguiente tabla:
| Factor | Vender Ahora | Esperar 2 Años |
|---|---|---|
| Precio esperado | 100% valor actual | +8-14% (previsión) |
| Costes mantenimiento | 0€ | 4-6% valor inmueble |
| Coste oportunidad capital | Inversión inmediata | -5% rentabilidad anual perdida |
| Riesgo corrección | Nulo | 15-20% probabilidad |
La decisión final se reduce a una pregunta: ¿la ganancia potencial esperada por la subida de precios compensa los costes de mantenimiento (IBI, comunidad, seguros, derramas), el coste de oportunidad (lo que dejarías de ganar si invirtieras el dinero de la venta en otro activo) y el riesgo de una corrección inesperada del mercado? Si tu aversión al riesgo es alta o necesitas liquidez, vender ahora puede ser la mejor opción. Si puedes asumir los costes y el riesgo, esperar podría maximizar tu beneficio.
¿Cómo identificar el próximo barrio en auge analizando licencias de obra, transporte y comercios?
Mientras el mercado general sigue ciclos amplios, la verdadera revalorización a menudo se gesta a nivel de micro-localización. Identificar un barrio « en transición » antes de que se consolide es una de las estrategias más rentables. Esto no requiere información privilegiada, sino saber observar las señales de gentrificación incipiente: los cambios sutiles que anuncian una futura transformación social y económica.
Los tres pilares a analizar son: inversión pública (infraestructuras), inversión privada (comercios) y actividad constructora (rehabilitación). Una nueva línea de metro, la peatonalización de una calle principal o la construcción de un nuevo centro de salud son catalizadores potentes. A esto se suma la llegada de lo que se conoce como « negocios ancla de tendencias »: cafeterías de especialidad, galerías de arte, tiendas de diseño o restaurantes con conceptos innovadores. La apertura de varios de estos locales en un radio pequeño es una señal inequívoca de que un nuevo perfil de residente, con mayor poder adquisitivo, está llegando a la zona.
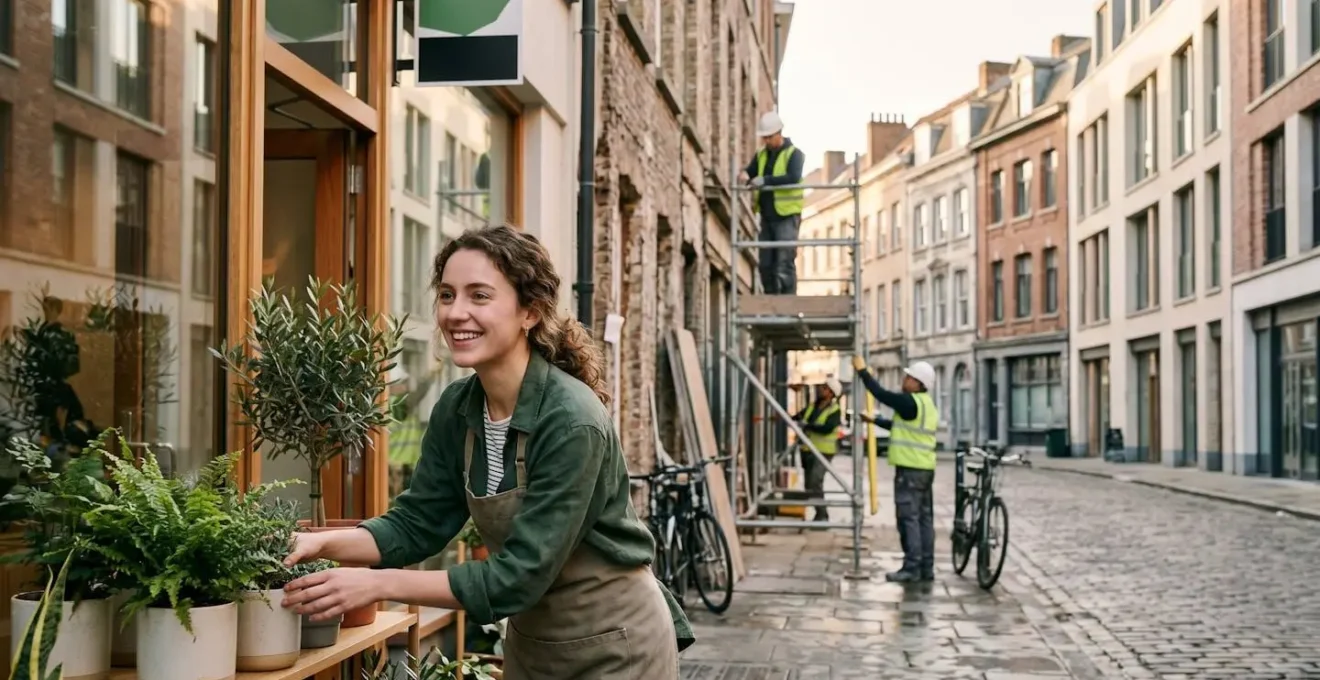
Finalmente, las licencias de obra y reforma son el indicador más tangible. Un aumento significativo en las solicitudes de reforma de edificios completos o de locales comerciales en una misma área anticipa una mejora visible del entorno urbano en los próximos 12-24 meses. Esta combinación de inversión pública, dinamismo comercial y renovación edilicia es la fórmula que precede a la revalorización de los precios.
Plan de acción: Tu índice de gentrificación incipiente
- Mapear aperturas: Localiza en un mapa las cafeterías de especialidad, galerías de arte y tiendas de diseño que han abierto en los últimos 6-12 meses.
- Analizar alquiler comercial: Usa un portal inmobiliario para monitorizar la evolución del precio del alquiler de locales en la zona. ¿Ha subido más del 15% en el último año?
- Consultar datos públicos: Investiga en el ayuntamiento (a menudo online) el número de licencias de obra mayor y de reforma concedidas en ese código postal.
- Observar el cambio de uso: Identifica si antiguos talleres o tiendas tradicionales se están convirtiendo en estudios de yoga, espacios de coworking o restaurantes de moda.
- Puntuar la zona: Si detectas más de tres negocios « ancla », un aumento sostenido del alquiler comercial y actividad de reformas, has encontrado una zona con alto potencial de revalorización.
¿Por qué los inversores que usan Big Data detectan oportunidades seis meses antes que el resto?
En el mercado inmobiliario, la información es poder. Mientras que el comprador tradicional se basa en los precios de los portales y su intuición, los inversores institucionales y los « proptech » utilizan Big Data para tomar decisiones predictivas. Analizan miles de puntos de datos en tiempo real para detectar patrones que el ojo humano no puede ver, lo que les permite anticiparse a las tendencias del mercado con meses de antelación.
Estos algoritmos no se limitan a datos inmobiliarios. Cruzan información de más de 50 variables diferentes: desde datos demográficos y de movilidad (proporcionados de forma anónima por operadoras telefónicas) hasta el volumen de búsquedas en Google de términos como « comprar piso en [barrio] » o el sentimiento en redes sociales sobre una zona determinada. El informe OBS Business School 2024 sobre el mercado inmobiliario revela que los fondos que implementaron estos sistemas lograron identificar zonas de oportunidad con una precisión del 73%, entre 6 y 8 meses antes de que la tendencia fuera evidente para el mercado general.
Aunque no tengamos acceso a algoritmos tan sofisticados, podemos aplicar la misma lógica a una escala más pequeña utilizando herramientas gratuitas. La clave es dejar de mirar solo los precios de hoy y empezar a analizar las tendencias que predicen los precios de mañana. Se trata de adoptar una mentalidad de analista de datos. Por ejemplo:
- Google Trends: Busca la evolución del interés por búsquedas como « restaurantes Malasaña » vs. « restaurantes Carabanchel ». Un aumento sostenido en el segundo término puede indicar un interés creciente en la zona.
- Datos demográficos (INE): Cruza la evolución de la población por edad en un distrito con los permisos de construcción. Una zona que atrae a población joven y cualificada mientras se construyen nuevas viviendas es una apuesta segura.
- Portales inmobiliarios: No te limites a ver el precio. Mide la velocidad a la que desaparecen los anuncios nuevos en un barrio frente a otro.
Este enfoque cuantitativo, aunque básico, te proporciona una capa de análisis objetivo que complementa la observación cualitativa y te ayuda a fundamentar tus decisiones en datos, no solo en impresiones.
Lo esencial para recordar
- La fase del ciclo no la marca solo el Euríbor, sino la facilidad real para obtener crédito (impulso crediticio) y la creación de empleo estable.
- El mejor termómetro local es la velocidad de venta: si el stock de pisos baja rápido, el mercado está caliente, sin importar las noticias nacionales.
- Identificar el próximo barrio en auge es posible: busca la combinación de nuevas infraestructuras, comercios de tendencia y un aumento de las licencias de reforma.
¿Dónde encontrar oportunidades inmobiliarias infravaloradas que los grandes inversores aún no han detectado?
Las mejores oportunidades no suelen estar en los titulares ni en los anuncios más destacados de los portales. Se encuentran en los márgenes, en lo que el mercado general pasa por alto. Para un particular, competir con grandes fondos es imposible, pero sí puede explotar nichos de ineficiencia donde el análisis detallado y el conocimiento local marcan la diferencia. Aquí es donde la estrategia y la astucia superan al capital.
Una de las estrategias más efectivas es la de las « calles frontera ». Consiste en buscar propiedades no en el centro de los barrios caros, sino en las calles que limitan con zonas más asequibles. Un estudio de BBVA Research demostró que las viviendas situadas en un radio de 500 metros de la « frontera » de un barrio premium experimentan un « efecto derrame », con revalorizaciones superiores a la media de su propia zona. Estás comprando en una zona asequible pero te beneficias de la proximidad y los servicios de la zona cara.
Estudio de caso: El arbitraje de las « calles frontera »
El análisis de BBVA Research identificó que las propiedades en las 2-3 calles limítrofes entre barrios consolidados y barrios en desarrollo pueden experimentar revalorizaciones del 15-20% por encima de la media de la zona más económica. Este « arbitraje de localización » se produce porque el mercado tarda en ajustar los precios al valor percibido por la cercanía a una zona prime, creando una ventana de oportunidad para compradores atentos.
Otra fuente de oportunidades son los activos « invisibles » en los portales. Se trata de anuncios con un marketing deficiente: fotos oscuras o de mala calidad, descripciones vagas de menos de 50 palabras o precios que no se han actualizado en meses. Estos anuncios son ignorados por la mayoría de los compradores, pero a menudo ocultan propiedades con gran potencial y, sobre todo, a vendedores desmotivados o mal asesorados, mucho más abiertos a una negociación a la baja.
En definitiva, entender el ciclo inmobiliario y aplicarlo a tu ciudad requiere un cambio de mentalidad: pasar de ser un espectador pasivo de noticias a un analista activo de tu propio mercado. Con las herramientas y los indicadores adecuados, puedes tomar el control y tomar decisiones estratégicas que protejan y aumenten tu patrimonio. El siguiente paso es empezar a construir tu propio cuadro de mandos y poner en práctica estos conceptos en tu zona de interés.
Preguntas frecuentes sobre el análisis del ciclo inmobiliario
¿Cuándo el FOMO (miedo a quedarse fuera) indica un pico de mercado?
Según encuestas de confianza del consumidor, cuando más del 70% de los compradores justifican su decisión con la frase « si no compro ahora, nunca podré hacerlo », es una señal clara de que la euforia ha superado a la racionalidad, indicando que el pico de mercado está cerca.
¿Qué nivel de crédito señala sobrecalentamiento?
La generalización de hipotecas que financian el 100% del valor de tasación o la oferta de plazos superiores a 30 años son síntomas de una relajación extrema de los criterios de riesgo por parte de la banca, una característica típica de las fases de apogeo o burbuja.
¿Cómo identificar el « sentimiento mediático » de burbuja?
Una señal cualitativa pero fiable es la saturación mediática. Cuando los medios de comunicación generalistas (no especializados) publican más de 4 o 5 artículos a la semana sobre el « boom inmobiliario », suele indicar que el ciclo está en su fase final de euforia.
¿Qué palabras clave revelan oportunidades ocultas en los portales?
Para encontrar propiedades con potencial de negociación, utiliza filtros de búsqueda con términos como: « a reformar », « herencia », « urge venta », « precio negociable », « división de herencia » o « para actualizar ». Estos términos suelen indicar vendedores con necesidad de vender rápidamente.
¿Cuándo un anuncio mal presentado es una oportunidad?
Un anuncio que combina fotos oscuras o desordenadas, una descripción de menos de 50 palabras y que lleva más de 90 días publicado en el portal es una señal de alerta para la mayoría, pero una oportunidad para un comprador atento. Es probable que la propiedad esté infravalorada y el vendedor sea receptivo a ofertas significativamente más bajas, potencialmente hasta un 20% por debajo de su valor real.
¿Cómo identificar vendedores motivados para negociar?
Busca historiales de anuncios con múltiples bajadas de precio (más de tres en pocos meses), cambios frecuentes de agencia inmobiliaria o la inclusión de frases como « se aceptan ofertas » o « escucho propuestas ». Estos son indicadores claros de que el vendedor tiene urgencia por cerrar la operación.