Compra de inmuebles
Adquirir una propiedad es, para la mayoría de las personas, la operación financiera más importante de su vida. Sin embargo, el proceso de compra de inmuebles en el mercado actual va mucho más allá de elegir una vivienda que nos guste estéticamente y negociar el precio. Detrás de la firma en notaría existe un entramado de verificaciones legales, técnicas y administrativas que, si se ignoran, pueden transformar el sueño de un nuevo hogar en una fuente de problemas financieros y legales.
Esta sección está diseñada para guiarle a través de los pilares fundamentales de una adquisición segura. Desde la discrepancia entre la realidad física y los datos registrales, hasta la detección de deudas ocultas o defectos constructivos invisibles a simple vista. Nuestro objetivo es proporcionarle el conocimiento necesario para tomar el control de la operación, anticiparse a los contratiempos habituales y proteger su inversión antes de comprometerse con la firma de las arras.
La realidad física vs. la realidad registral: El papel del Catastro
Uno de los primeros obstáculos que encuentran los compradores es la incoherencia de datos. Es frecuente encontrar situaciones donde la superficie que anuncia el vendedor, la que figura en la escritura y la que aparece en el Catastro no coinciden. Entender estas diferencias es crucial, no solo para saber qué está comprando realmente, sino para evitar futuras sanciones fiscales o problemas urbanísticos.
Discrepancias de superficie y regularización
¿Qué ocurre cuando el Catastro indica que su piso tiene 70 m² pero la escritura señala 85 m²? Esta discrepancia puede afectar al valor de tasación y a los impuestos que pagará anualmente (IBI). Es vital verificar estos datos al inicio del proceso. Si el Catastro infravalora o sobrevalora la vivienda, existen procedimientos para corregir estos errores, pero requieren de informes técnicos precisos. Ignorar un anexo no declarado, como un cerramiento de terraza o un trastero añadido, puede derivar en multas administrativas severas e incluso en órdenes de demolición si la obra no es legalizable.
El momento de la verificación
No espere al día de la firma para cotejar estos datos. La revisión catastral debe realizarse antes de entregar cualquier señal económica. Una verificación temprana permite negociar el precio a la baja si los metros reales son inferiores a los anunciados o exigir al vendedor que regularice la situación registral antes de la compraventa.
Inspecciones técnicas: lo que la pintura fresca no deja ver
Visitar un piso durante 20 minutos no es suficiente para evaluar su salud estructural. A menudo, viviendas que parecen impecables esconden patologías graves bajo capas de pintura reciente o reformas superficiales. Aquí es donde la figura del técnico cualificado (arquitecto o aparejador) se vuelve indispensable para evitar sorpresas económicas que pueden ascender a decenas de miles de euros.
Elementos críticos a revisar antes de firmar
Una inspección técnica profesional debe poner el foco en tres áreas críticas que el comprador medio suele pasar por alto:
- Estructura y asentamientos: Grietas que parecen estéticas pero indican problemas en la cimentación o vigas.
- Instalaciones obsoletas: Tuberías de plomo, instalaciones eléctricas sin toma de tierra o calderas fuera de normativa que requerirán una sustitución inmediata.
- Humedades ocultas: El enemigo silencioso. Diferenciar entre una humedad por condensación (fácil de arreglar) y una por capilaridad o filtración estructural es la diferencia entre una pequeña reparación y una obra mayor en todo el edificio.
El coste de la prevención frente al coste de la reparación
Muchos compradores dudan si invertir en una inspección técnica antes de comprar. La ecuación es sencilla: el coste de un informe técnico es ínfimo comparado con el riesgo de descubrir, tras la mudanza, que es necesario rehabilitar la cubierta o reforzar la estructura. Además, firmar un contrato de arras sin haber realizado esta inspección le deja sin margen de negociación o le obliga a perder la señal si decide retirarse al descubrir defectos posteriormente.
Seguridad Jurídica: Cargas, deudas y titularidad
En España, las deudas pueden estar asociadas a la propiedad y no solo a la persona. Esto significa que, si no se realizan las comprobaciones pertinentes, usted podría heredar las obligaciones financieras del anterior propietario. La limpieza legal del inmueble es tan importante como su estado físico.
La Nota Simple y la certificación registral
La Nota Simple es el documento de cabecera del comprador. En ella no solo se verifica quién es el verdadero propietario, sino que se revelan las cargas inscritas: hipotecas no canceladas, embargos ejecutivos o servidumbres de paso. Sin embargo, no todas las deudas aparecen en el Registro de la Propiedad. Es fundamental solicitar también:
- Certificado de estar al corriente de pago con la Comunidad de Propietarios (para evitar derramas pendientes o deudas de comunidad).
- Justificantes de pago del IBI de los últimos años.
Hipotecas y cancelaciones
Es habitual que la vivienda que va a comprar tenga una hipoteca vigente del vendedor. Esto no impide la compra, pero exige una gestión cuidadosa. La hipoteca debe cancelarse económica y registralmente antes o en el mismo momento de la firma. Un error común es asumir que el banco del vendedor se encargará de todo; como comprador, debe exigir la provisión de fondos para asegurar que esa carga desaparece de su futuro título de propiedad.
Particularidades para compradores extranjeros y perfiles específicos
El mercado inmobiliario español atrae a numerosos inversores internacionales, pero la burocracia puede resultar compleja para quien no reside en el país.
Requisitos esenciales para extranjeros
Para comprar una vivienda en España siendo extranjero, es imprescindible obtener el NIE (Número de Identificación de Extranjero). Este documento es necesario para cualquier transacción económica, desde abrir una cuenta bancaria —paso recomendado para gestionar los pagos de suministros e impuestos— hasta firmar la escritura. Además, es vital comprender las implicaciones fiscales de la no residencia y evitar el error de no verificar cargas, ya que la legislación puede diferir notablemente de la de su país de origen.
Jóvenes y primera vivienda
Para los compradores más jóvenes, la estrategia financiera es clave. Existen ventajas fiscales en determinadas comunidades autónomas y ayudas estatales para menores de 35 años que pueden reducir significativamente los impuestos asociados a la compra (como el ITP). Planificar la compra para alinearla con las convocatorias de ayudas o solicitar la tasación en el momento oportuno es fundamental para no perder poder de negociación ni acceso a financiación bonificada.
Garantías Post-Venta: ¿Qué hacer si aparecen problemas?
A pesar de todas las precauciones, a veces los problemas surgen una vez entregadas las llaves. La legislación española protege al comprador, pero los plazos son estrictos y cortos.
El saneamiento por vicios ocultos
Si descubre defectos graves que hacen la vivienda impropia para su uso o disminuyen su valor de tal forma que, de haberlo sabido, no la habría comprado o habría pagado menos, tiene derecho a reclamar. El Código Civil establece un plazo de garantía, generalmente de seis meses desde la entrega, para reclamar por vicios ocultos en compraventas entre particulares.
Vías de reclamación
No todas las goteras dan derecho a reclamación. El defecto debe ser oculto (no visible a simple vista en la visita), preexistente a la compra y grave. La documentación es clave: actas notariales, informes periciales y burofaxes son herramientas necesarias antes de iniciar una vía judicial. A menudo, una negociación directa bien fundamentada con pruebas técnicas es más rápida y económica que una demanda, pero es vital actuar rápido antes de que los plazos de prescripción extingan su derecho a ser indemnizado.
¿Qué ventajas fiscales y financieras tiene comprar tu primera vivienda antes de los 35 años en España?
Comprar tu primera vivienda antes de los 35 en España no es solo un cambio de vida, es una jugada financiera estratégica que puede ahorrarte más de 15.000 € y…
Lire la suite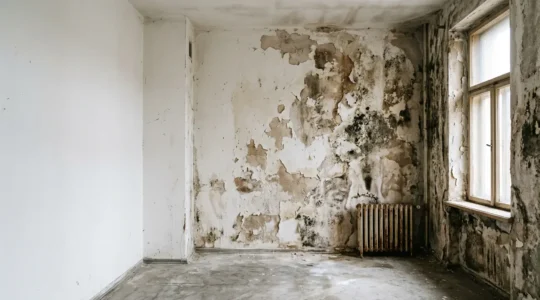
¿Qué puedes reclamar si descubres humedades o defectos estructurales después de comprar tu piso?
Descubrir humedades o defectos estructurales tras la compra no es el final del camino, sino el inicio de una reclamación estratégica que puedes ganar. El éxito depende de demostrar que…
Lire la suite
¿Cómo verificar que el piso que compras está libre de cargas y no heredarás deudas del anterior dueño?
La clave para comprar con seguridad no es solo pedir una nota simple, sino dominar los mecanismos legales y plazos que protegen su inversión de deudas imprevistas. Una hipoteca no…
Lire la suite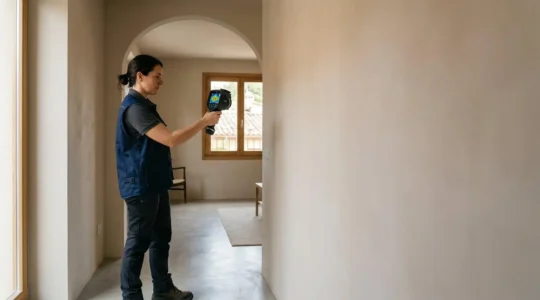
¿Qué inspecciones técnicas debes exigir antes de firmar para evitar sorpresas de 20.000 € en reformas?
La inspección técnica no es un gasto, es la mejor inversión para evitar sorpresas de hasta 25.000€ y ganar un poder de negociación real. Según datos del sector, más del…
Lire la suite
¿Qué requisitos legales y fiscales debe cumplir un extranjero para comprar una vivienda en España?
Comprar una vivienda en España como extranjero va más allá de una simple lista de documentos; es un ejercicio de gestión de riesgos para proteger su inversión. La obtención del…
Lire la suite
Consultar y entender los datos del Catastro: la guía definitiva para evitar sorpresas al comprar o vender
Las discrepancias entre el Catastro y la realidad no son un error a temer, sino una señal que, bien interpretada, puede ahorrarte miles de euros y futuros problemas legales. La…
Lire la suite