La tasación del banco no busca el precio de mercado de tu vivienda, sino un « valor de garantía » conservador para minimizar su riesgo.
- El tasador sigue una estricta metodología (Norma ECO) que prioriza la prudencia sobre las expectativas del mercado alcista.
- Desperfectos como humedades, instalaciones antiguas o una mala eficiencia energética pueden penalizar el valor de forma desproporcionada.
Recomendación: La clave no es « inflar » el valor, sino anticipar los criterios del tasador, preparar la vivienda y documentar cada mejora para justificar un valor real y sólido que no ponga en peligro la operación.
Recibir el informe de tasación y descubrir que el valor asignado a la vivienda está 20.000 € por debajo del precio que has acordado con el vendedor es una de las situaciones más frustrantes y estresantes en un proceso de compra. Este revés, que puede poner en jaque la concesión de la hipoteca, genera una pregunta inevitable: ¿se ha equivocado el tasador o me están intentando engañar? La mayoría de los propietarios y compradores asumen que una tasación es simplemente un trámite para confirmar un precio, una formalidad objetiva. Sin embargo, esta visión es incompleta y a menudo conduce a errores costosos.
La realidad es más compleja. Una tasación hipotecaria no es un reflejo del precio de mercado, sino una herramienta de gestión de riesgos para la entidad financiera. Su propósito no es decirte cuánto « vale » tu casa en un portal inmobiliario, sino cuánto estaría dispuesto a prestar el banco con esa propiedad como garantía, bajo un principio de máxima prudencia. Entender esta diferencia fundamental es el primer paso para tomar el control del proceso.
Este artículo no repetirá los consejos genéricos. En su lugar, adoptaremos la perspectiva de un tasador homologado para desvelar la lógica interna que guía su trabajo. Descubriremos por qué el « valor de garantía » prevalece sobre el « valor de mercado », qué elementos específicos son examinados con lupa y, lo más importante, qué estrategias puedes implementar desde hoy para asegurar que el informe final refleje el valor real y sólido de tu inmueble, protegiendo así tu inversión y tu proyecto de futuro.
A lo largo de esta guía, desglosaremos cada fase del proceso de tasación, desde el momento óptimo para solicitarla hasta las claves para preparar la visita del técnico. El objetivo es proporcionarte el conocimiento necesario para navegar este trámite con confianza, anticipando posibles escollos y maximizando las posibilidades de obtener un resultado favorable.
Sumario: Guía completa sobre la tasación oficial para operaciones inmobiliarias
- ¿Por qué la tasación del banco sale 20.000 € menos que el precio acordado con el vendedor?
- ¿Cómo impugnar una tasación que consideras injusta y conseguir una revisión del valor?
- Tasación hipotecaria o tasación pericial: ¿cuál necesitas según el tipo de operación que realizas?
- Los tres desperfectos que los tasadores penalizan desproporcionadamente en su informe
- ¿Cuándo pedir la tasación para no retrasar la firma ni quedarte sin financiación a última hora?
- ¿Cómo funciona una tasación hipotecaria y qué criterios utiliza el tasador para fijar el valor?
- ¿Cuándo iniciar la solicitud de hipoteca para tener la aprobación antes de firmar las arras?
- ¿Cómo conseguir una tasación que refleje el valor real de tu vivienda y no te perjudique en la operación?
¿Por qué la tasación del banco sale 20.000 € menos que el precio acordado con el vendedor?
Es la situación más temida: el precio de venta está pactado, las arras firmadas y, de repente, la tasación del banco arroja una cifra significativamente inferior. La razón principal no es un error o una conspiración, sino una diferencia de propósito. El precio de mercado se rige por la oferta y la demanda, a menudo influenciado por expectativas alcistas; de hecho, el Índice de Precios de la Vivienda (IPV) ha crecido un 12,3% anual según datos recientes. Sin embargo, la tasación hipotecaria no busca ese valor, sino el « valor de garantía ».
Este valor se calcula bajo el principio de prudencia, siguiendo la estricta Orden ECO/805/2003. El tasador está obligado a proteger al banco ante una posible ejecución hipotecaria en el futuro, por lo que debe determinar un valor que sea sostenible a largo plazo, descontando las « burbujas » o picos especulativos del mercado. No valora lo que alguien está dispuesto a pagar hoy, sino lo que el inmueble valdría en un escenario de venta forzosa y rápida.
Para ello, como se detalla en el método de Tinsa, el tasador debe realizar cinco comprobaciones obligatorias. Esto incluye la búsqueda de « testigos »: ventas reales y recientes de al menos seis inmuebles comparables en la misma zona. Si tu vivienda ha sido reformada con calidades superiores a la media del barrio, pero no existen testigos que lo reflejen, el tasador no podrá justificar un valor más alto, ya que su informe debe estar respaldado por pruebas objetivas y verificables.
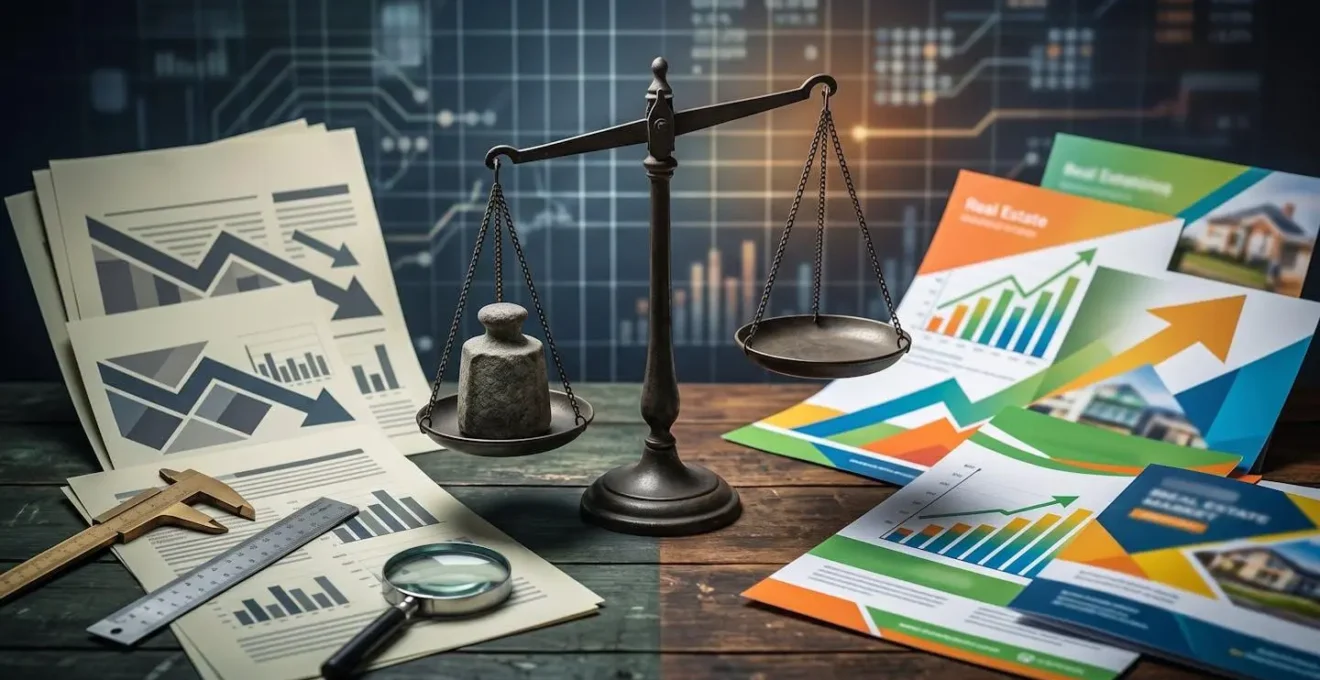
Esta brecha entre el precio acordado y el valor de tasación se acentúa en mercados muy dinámicos. El precio sube más rápido de lo que las ventas registradas (los testigos) pueden confirmar. La imagen superior ilustra esta dualidad: por un lado, el vibrante mercado con sus tendencias al alza; por otro, los documentos conservadores de la tasación que se anclan en datos pasados y verificados.
¿Cómo impugnar una tasación que consideras injusta y conseguir una revisión del valor?
Si tras analizar el informe consideras que la tasación es manifiestamente errónea o no refleja la realidad de tu inmueble, tienes derecho a solicitar una revisión. No es un proceso sencillo, pero es posible si se fundamenta en errores objetivos. La clave no está en discutir la opinión del tasador, sino en demostrar que ha habido un fallo en la aplicación de la metodología.
Antes de iniciar cualquier reclamación, es fundamental verificar que la tasadora esté homologada y supervisada por el Banco de España, lo que garantiza que sigue la normativa. El propio Banco de España subraya la importancia de este punto, recordando que el cliente tiene derechos claros.
Como el cliente es quien afronta el gasto, podrá escoger el tasador homologado y utilizar el informe para negociar con varias entidades financieras.
– Banco de España, Cliente Bancario – Portal oficial
El primer paso es una solicitud de revisión formal ante la propia sociedad de tasación. Para que tenga éxito, debes aportar pruebas concretas: errores en la medición de superficies, omisión de elementos valiosos (como una plaza de garaje o un trastero no incluido), uso de « testigos » de comparación que no son equiparables (por ejemplo, pisos sin ascensor o en peor estado de conservación) o errores documentales. Si puedes aportar tres ventas recientes en tu mismo edificio a un precio superior, tendrás un argumento muy sólido. Si la sociedad de tasación desestima tu petición, puedes elevar una reclamación a su departamento de atención al cliente y, en última instancia, al Banco de España. Una alternativa, si el tiempo no apremia, es encargar una segunda tasación con otra entidad homologada, conocida como tasación contradictoria.
Tasación hipotecaria o tasación pericial: ¿cuál necesitas según el tipo de operación que realizas?
Aunque a menudo se usan como sinónimos, la tasación hipotecaria y la tasación pericial (o judicial) son dos productos distintos con finalidades, metodologías y validez legal diferentes. Elegir la correcta es crucial para no incurrir en gastos innecesarios o presentar un documento no válido para tu trámite. La tasación hipotecaria, como hemos visto, tiene como único fin servir de garantía para un préstamo hipotecario. Es emitida por una sociedad de tasación homologada por el Banco de España y tiene una validez de 6 meses para este propósito.
Por otro lado, la tasación pericial o de propósito judicial tiene un espectro mucho más amplio. Se utiliza en procedimientos legales donde es necesario determinar el valor objetivo de un bien para tomar una decisión judicial o administrativa. Es el documento requerido en casos de reparto de herencias, disolución de sociedad de gananciales por divorcio, procesos de expropiación o litigios fiscales. Este tipo de informe es realizado por un perito arquitecto o técnico competente, a menudo colegiado, y su enfoque no es la prudencia bancaria, sino la objetividad del mercado para garantizar un reparto justo entre las partes.
La diferencia de coste y enfoque es notable. Mientras que una tasación hipotecaria busca un valor conservador, la pericial busca el valor de mercado más probable. Esto explica por qué una tasación pericial suele tener un coste superior, ya que puede requerir un análisis más profundo y defenderse en un juicio.
A continuación, se presenta una tabla que resume las diferencias clave entre ambos tipos de valoración, basada en la información proporcionada por expertos del sector como Cohispania.
| Característica | Tasación Hipotecaria | Tasación Pericial |
|---|---|---|
| Finalidad | Garantía para préstamo hipotecario | Procedimientos judiciales, herencias, divorcios |
| Validez legal | 6 meses para hipotecas | Según determine el juez |
| Emisor | Sociedad homologada por Banco de España | Perito arquitecto colegiado |
| Enfoque | Valor conservador de garantía | Valor objetivo para decisión judicial |
| Coste medio | 300-500€ | 600-1500€ |
Los tres desperfectos que los tasadores penalizan desproporcionadamente en su informe
El tasador no es un decorador de interiores; su mirada está entrenada para detectar problemas estructurales y funcionales que afectan al valor y la seguridad de un inmueble. Hay ciertos desperfectos que, aunque parezcan menores, activan las alarmas y pueden llevar a una penalización significativa en el informe, o incluso a una « tasación condicionada », que paraliza la operación hasta que se subsanen. Conocerlos de antemano te permite actuar.
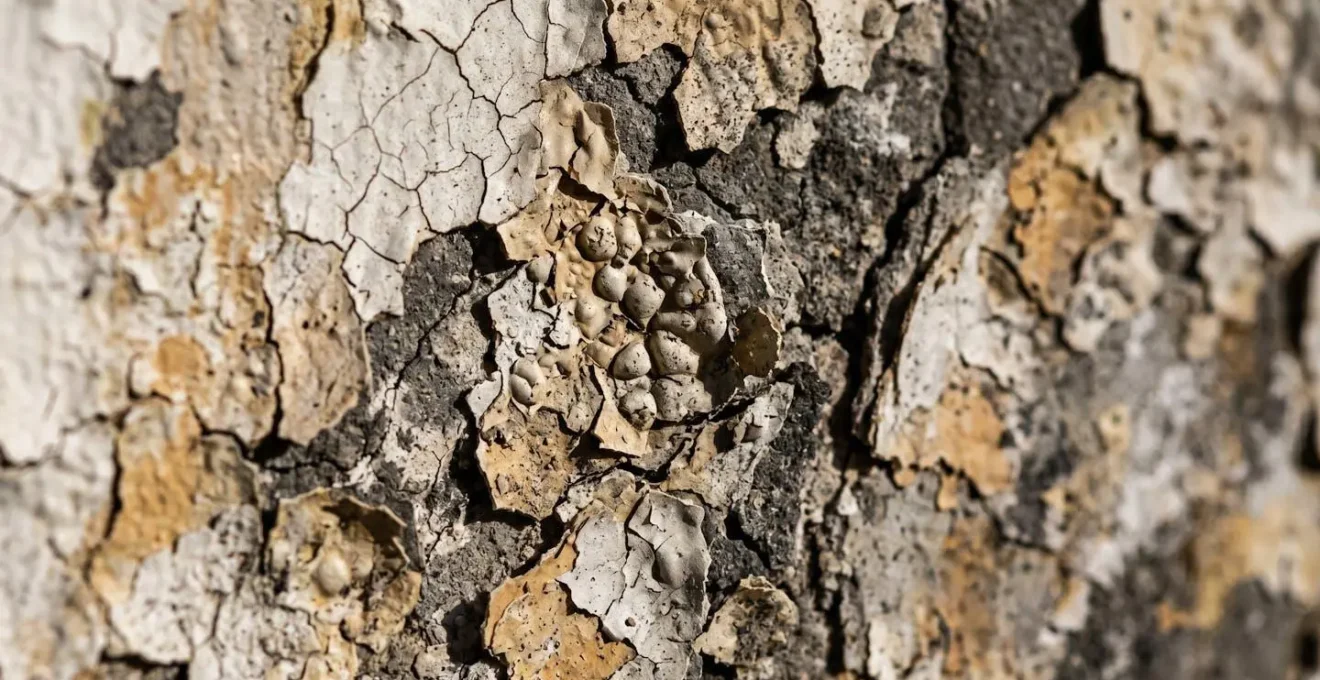
En primer lugar, las humedades y grietas estructurales. Una pequeña mancha de humedad en una esquina puede ser un síntoma de un problema grave de capilaridad o filtraciones, con costes de reparación elevados. De igual manera, no es lo mismo una fisura superficial en el yeso que una grieta estructural que compromete la estabilidad del edificio. El tasador documentará fotográficamente cada una de ellas y aplicará un factor de corrección negativo muy severo.
En segundo lugar, una instalación eléctrica o de fontanería obsoleta. Si el cuadro eléctrico no cuenta con diferencial, las tomas de tierra son inexistentes o las tuberías son de plomo, el tasador lo reflejará. Estos elementos no solo suponen un riesgo para la seguridad, sino que implican una reforma integral costosa para el futuro propietario, lo que reduce drásticamente el valor de la vivienda en su estado actual. La falta de elementos como calefacción o aire acondicionado también penaliza, considerándose una deficiencia en los materiales y acabados.
Finalmente, un Certificado de Eficiencia Energética (CEE) bajo. Una calificación F o G ya no es solo un dato informativo. Indica un mal aislamiento, ventanas poco eficientes y un gasto energético elevado. Con la creciente importancia de la sostenibilidad, los bancos y compradores son cada vez más reacios a inmuebles « derrochadores ». Un mal CEE se traduce directamente en una penalización en el valor final, ya que el tasador descontará el coste estimado de una futura rehabilitación energética.
¿Cuándo pedir la tasación para no retrasar la firma ni quedarte sin financiación a última hora?
El timing en el proceso de tasación es un equilibrio delicado entre la prudencia y la necesidad de avanzar. Pedirla demasiado pronto puede suponer que caduque (la validez es de 6 meses), pero hacerlo demasiado tarde es la receta perfecta para el estrés, los retrasos en la firma y el riesgo de que la operación se caiga. El momento ideal para solicitar la tasación es justo después de tener una aprobación verbal o una Ficha de Información Personalizada (FIPRE) favorable por parte del banco, pero antes de firmar un contrato de arras con penalizaciones elevadas.
Solicitar la tasación sin tener una idea clara de la viabilidad de la hipoteca es un error. Primero, el banco debe estudiar tu perfil financiero y darte una estimación del capital que está dispuesto a prestarte. Una vez tienes esa seguridad preliminar, puedes encargar la tasación. De este modo, si el valor de tasación es adecuado, el banco podrá emitir la Oferta Vinculante (FEIN) y el proceso continuará sin problemas. La tasación es, en esencia, la herramienta que ofrece al banco una referencia fiable sobre el valor de la propiedad para calcular su riesgo.
En el mercado actual, con una actividad creciente incluso en promociones sobre plano, la anticipación es clave. Según datos de la Asociación Española de Análisis de Valor (AEV), en 2024 se realizaron más de 9.200 tasaciones de promociones en proyecto. Esto demuestra que el sector se mueve con rapidez, y cualquier retraso en la gestión de la tasación puede hacerte perder una oportunidad. El proceso desde que se encarga la tasación hasta que el informe está listo suele durar entre 3 y 5 días hábiles, pero debes sumar a eso el tiempo que tarda el banco en analizarlo y emitir la oferta final.
En resumen, el orden lógico es: 1) estudio financiero y pre-aprobación del banco, 2) firma de un preacuerdo o arras con condiciones flexibles, 3) solicitud de la tasación, y 4) firma de la hipoteca y compraventa. Romper este orden es una apuesta arriesgada.
¿Cómo funciona una tasación hipotecaria y qué criterios utiliza el tasador para fijar el valor?
Una tasación hipotecaria es un proceso metodológico y regulado, no una valoración subjetiva. El tasador, un arquitecto o técnico cualificado, sigue un procedimiento estricto definido por la Orden ECO/805/2003 para llegar a una cifra final. El proceso se puede dividir en tres fases: comprobación documental, visita al inmueble y análisis de mercado. En un mercado con un crecimiento anual del 9,2% en las compraventas, la estandarización de este proceso es fundamental para la estabilidad del sistema.
Primero, la fase documental. El tasador recopila y verifica la nota simple del Registro de la Propiedad, la referencia catastral y la normativa urbanística municipal. Su objetivo es confirmar que la descripción física del inmueble coincide con lo que está legalmente registrado (identificación del inmueble) y que no existen cargas, servidumbres o ilegalidades urbanísticas que puedan suponer un riesgo de demolición o sanción (adecuación urbanística). También comprueba si la vivienda tiene algún régimen de protección pública (VPO) que limite su precio de venta.
La segunda fase es la visita obligatoria al inmueble. Durante esta visita, el tasador realiza una inspección ocular completa, toma medidas de todas las estancias para calcular la superficie útil y construida, y documenta fotográficamente el estado de conservación, los materiales, las instalaciones y las calidades. También evalúa el estado del edificio, sus zonas comunes (portal, ascensor, fachada) y el entorno inmediato (servicios, transportes, zonas verdes). En esta fase también se verifica el estado de ocupación (si está vacía, alquilada o, en el peor de los casos, ocupada ilegalmente).
Finalmente, con toda la información recopilada, el tasador realiza el análisis de mercado o método de comparación. Busca en bases de datos propias y públicas un mínimo de seis « testigos »: ofertas o transacciones de venta de inmuebles similares (en tamaño, ubicación, antigüedad y estado) en la misma zona. Aplica coeficientes de corrección para homogeneizar las muestras (por ejemplo, ajustando el valor si un testigo tiene terraza y el inmueble tasado no) y, a partir de ahí, establece un valor por metro cuadrado que, multiplicado por la superficie, da como resultado el valor de tasación.
¿Cuándo iniciar la solicitud de hipoteca para tener la aprobación antes de firmar las arras?
La respuesta corta es: lo antes posible. Idealmente, deberías iniciar el proceso de solicitud de hipoteca incluso antes de empezar a buscar vivienda seriamente. Este movimiento estratégico, conocido como obtener una « pre-aprobación hipotecaria », te posiciona con una enorme ventaja competitiva en el mercado. Consiste en acudir a una o varias entidades bancarias con tu documentación financiera (contrato de trabajo, últimas nóminas, declaración de la renta) para que realicen un estudio de tu perfil de riesgo y te comuniquen la cantidad máxima de financiación que estarían dispuestos a concederte.
Tener esta pre-aprobación no te obliga a nada, pero te permite buscar propiedades dentro de un rango de precios realista, evitando pérdidas de tiempo y frustraciones. Además, cuando encuentres la vivienda ideal, podrás presentar una oferta al vendedor con la seguridad de que tienes la financiación prácticamente asegurada, lo que te convierte en un comprador mucho más atractivo que alguien que todavía no ha hablado con ningún banco.
Una vez que tienes un acuerdo con el vendedor, el proceso formal de la hipoteca se acelera. Es en este punto, con la pre-aprobación en mano, cuando puedes firmar un contrato de arras con mayor tranquilidad y encargar la tasación. Recuerda que la tasación tiene una validez de 6 meses y, como propietario del informe (ya que lo pagas tú), puedes presentarlo en diferentes bancos si decides cambiar de entidad financiera a última hora. Esta portabilidad te da un poder de negociación adicional.
El proceso completo, desde que el banco tiene toda la documentación y el informe de tasación, hasta la firma, suele tardar entre 10 y 15 días, pero los imprevistos son comunes. Por lo tanto, iniciar la solicitud de hipoteca con antelación no es solo una recomendación, sino la estrategia más inteligente para asegurar que tienes la aprobación firme antes de comprometerte legal y económicamente con la firma de las arras.
Puntos clave a recordar
- La tasación hipotecaria no refleja el precio de mercado, sino un « valor de garantía » conservador para el banco.
- La falta de documentación, las instalaciones obsoletas y las humedades son los factores que más penalizan la valoración.
- La anticipación es tu mejor aliado: prepara la vivienda y la documentación antes de la visita del tasador.
¿Cómo conseguir una tasación que refleje el valor real de tu vivienda y no te perjudique en la operación?
Lejos de ser un actor pasivo en el proceso, como propietario o comprador tienes un margen de actuación significativo para facilitar el trabajo del tasador y asegurar que el informe refleje el valor justo de tu vivienda. La clave no es intentar « engañar » al sistema, sino ser proactivo, transparente y organizado. Con un valor medio tasado que, según los últimos datos del sector tasador, alcanza los 247.127 euros, cada detalle cuenta.
Antes de la visita, prepara un dossier con toda la documentación relevante. Esto incluye la nota simple actualizada, los planos de la vivienda (si los tienes) y, sobre todo, las facturas de cualquier reforma o mejora que hayas realizado. ¿Cambiaste las ventanas por unas de PVC con rotura de puente térmico? ¿Reformaste el baño y la cocina? ¿Instalaste aire acondicionado por conductos? Todo lo que no es visible a simple vista pero añade valor debe estar documentado. Esto le da al tasador argumentos objetivos para justificar una valoración superior.
Además, prepara la vivienda para la visita. No se trata de decorar, sino de facilitar la inspección. Asegúrate de que todas las estancias sean accesibles, estén ordenadas y bien iluminadas. Si hay pequeños desperfectos (un enchufe roto, una persiana que no sube), repáralos. Una buena primera impresión cuenta. Optimizar la distribución, por ejemplo, eliminando muebles que entorpezcan el paso en pasillos largos, también ayuda a transmitir una sensación de mayor amplitud y comodidad.
Finalmente, no subestimes el valor del entorno. Prepara un pequeño listado con los servicios próximos: colegios, supermercados, centros de salud, paradas de transporte público. Demostrar la calidad de vida de la zona y la accesibilidad del edificio (la presencia de un ascensor es un factor muy positivo) refuerza el valor del inmueble. Tu objetivo es presentar la propiedad no solo como un conjunto de metros cuadrados, sino como un hogar funcional en un entorno deseable.
Plan de acción: prepara tu vivienda para el tasador
- Documentación y pruebas: Recopila la nota simple, planos, CEE y, crucialmente, todas las facturas de reformas y mejoras (ventanas, cocina, suelos). Crea un dossier para entregar al tasador.
- Reparaciones menores y orden: Arregla cualquier desperfecto visible (grifos que gotean, persianas rotas) y asegúrate de que la vivienda esté limpia, ordenada y bien iluminada para facilitar la inspección completa.
- Accesibilidad total: Garantiza que el tasador pueda acceder a todas las estancias, incluyendo trasteros, garajes y zonas comunes. Despeja los pasillos y zonas de paso.
- Información del entorno: Prepara una hoja con los puntos de interés cercanos (transporte público, colegios, supermercados, parques) que añaden valor a la ubicación.
- Acompañamiento proactivo: Durante la visita, ponte a disposición del tasador para resolver dudas, pero sin agobiar. Señala de forma objetiva las mejoras realizadas que están documentadas en tu dossier.
Preguntas frecuentes sobre la tasación hipotecaria
¿Puedo usar la misma tasación en varios bancos?
Sí. Una tasación hipotecaria tiene una validez de 6 meses y, como el coste lo asume el cliente, el informe es de su propiedad. Puedes utilizar esa misma tasación para negociar las condiciones de la hipoteca con tantas entidades como desees dentro de ese plazo, lo que te da un importante poder de negociación.
¿Quién paga la tasación?
El solicitante del préstamo hipotecario es quien debe abonar los honorarios de la sociedad de tasación. En caso de que la hipoteca finalmente no se conceda, el informe sigue siendo tuyo y puedes presentarlo en otro banco durante su periodo de validez de 6 meses.
¿Cuánto tarda el proceso completo?
Una vez la sociedad de tasación recibe el encargo y la documentación necesaria, se coordina la visita al inmueble. Desde la visita, el tasador suele tardar entre 3 y 5 días hábiles en emitir el informe. Posteriormente, el banco necesitará unos días adicionales para analizarlo antes de emitir la oferta vinculante (FEIN), por lo que el proceso completo desde la solicitud de tasación hasta la aprobación final del banco puede rondar los 10-15 días.