El valor de tasación de su vivienda no lo decide el precio de mercado, sino una estricta normativa de riesgo que protege al banco.
- La tasación hipotecaria, por ley, aplica un « principio de prudencia » que resulta en un valor inferior al de los portales inmobiliarios.
- Pequeños detalles de mantenimiento no penalizan por estética, sino porque son indicadores de riesgo de problemas mayores para el tasador.
Recomendación: Comprender la metodología y las limitaciones del tasador es su mejor herramienta de negociación y planificación financiera.
La situación es un clásico: usted pone su piso a la venta o busca una hipoteca, convencido de su valor tras ver que el vecino ha vendido por 210.000 €. Sin embargo, llega el tasador y emite un informe que fija el valor en 180.000 €. Esta discrepancia, a menudo frustrante, no es un capricho ni un error. Es la consecuencia directa de una lógica que la mayoría de propietarios desconoce: la diferencia fundamental entre el precio de mercado y el valor hipotecario.
Muchos creen que preparar una casa para la tasación es como prepararla para una visita de compradores: limpiar, ordenar y encender todas las luces. Si bien ayuda, estos consejos superficiales ignoran el verdadero propósito del informe. El tasador no es un agente inmobiliario buscando el máximo precio; es un analista de riesgos que trabaja para una entidad financiera, y su metodología está rígidamente definida por normativas como la Orden ECO/805/2003. Su objetivo no es validar el precio de venta, sino determinar un valor estable y seguro a largo plazo que sirva como garantía para un préstamo.
Este artículo abandona los consejos genéricos para sumergirse en la mentalidad del tasador. No le diremos simplemente « ordene la casa », sino que le explicaremos por qué una simple mancha de humedad puede activar una penalización desproporcionada en el informe. No le diremos « prepare los papeles », sino qué documentos específicos pueden añadir valor tangible a su propiedad y cuáles son indispensables para evitar un « condicionante » que paralice su hipoteca. Entenderá por qué una valoración online gratuita es útil para una cosa y una tasación oficial para otra completamente distinta.
A través de este análisis, desvelaremos los criterios técnicos, los plazos estratégicos y las palancas de negociación que realmente importan. El objetivo es que usted no solo obtenga una tasación que refleje el valor real y sostenible de su inmueble, sino que utilice este proceso como una herramienta estratégica para el éxito de su operación de compraventa o financiación.
Para navegar por los aspectos cruciales de este proceso, hemos estructurado este análisis en varias secciones clave. A continuación, encontrará un desglose de los temas que abordaremos para equiparle con el conocimiento necesario para afrontar una tasación con confianza y estrategia.
Sumario: Claves para una tasación inmobiliaria exitosa y sin sorpresas
- ¿Por qué el tasador valora tu piso en 180.000 € cuando los vecinos venden a 210.000 €?
- ¿Qué documentos necesitas preparar y qué revisará el tasador durante su visita a tu vivienda?
- Tasación oficial o valoración automática de Idealista: ¿cuál necesitas según el uso que vayas a darle?
- El desorden y la pintura descascarillada que pueden restar 10.000 € a tu tasación sin motivo técnico
- ¿En qué momento pedir la tasación para no retrasar la hipoteca ni perder poder de negociación?
- ¿Cómo funciona una tasación hipotecaria y qué criterios utiliza el tasador para fijar el valor?
- Los tres desperfectos que los tasadores penalizan desproporcionadamente en su informe
- ¿Cuándo necesitas una tasación oficial y cómo garantizar que refleje el valor real de tu inmueble?
¿Por qué el tasador valora tu piso en 180.000 € cuando los vecinos venden a 210.000 €?
La raíz de esta frustrante discrepancia reside en la diferencia conceptual entre « precio de mercado » y « valor hipotecario ». El precio de mercado es el importe por el que se cierra una transacción entre un comprador y un vendedor en un momento concreto; puede estar influido por la urgencia, la capacidad de negociación o picos especulativos. En cambio, el valor hipotecario es una estimación mucho más conservadora. Su finalidad es servir de garantía real para un préstamo a largo plazo (20-30 años), por lo que debe ser sostenible en el tiempo y minimizar el riesgo para la entidad financiera.
Esta aproximación se conoce como el principio de prudencia. La normativa que rige las tasaciones en España es muy clara al respecto. Como indica la propia Orden ECO/805/2003, el valor hipotecario debe excluir elementos especulativos. De hecho, los expertos en valoración inmobiliaria señalan que el valor hipotecario es típicamente un 10-20% inferior al precio de mercado en momentos de alta demanda. El tasador no valora a cuánto se puede vender su piso hoy, sino a qué valor se podría liquidar de forma segura en cualquier momento del ciclo económico durante la vida del préstamo.
La definición oficial no deja lugar a dudas y es la guía que todo tasador sigue de forma estricta. Según el Boletín Oficial del Estado, el valor hipotecario se define con precisión para asegurar esta estabilidad:
El valor hipotecario es el valor del inmueble determinado por una tasación prudente de la posibilidad futura de comerciar con el inmueble, teniendo en cuenta los aspectos duraderos a largo plazo.
– Orden ECO/805/2003, BOE – Normativa oficial de valoración
Por lo tanto, cuando un tasador valora por debajo del precio de venta de su vecino, no está cuestionando ese precio, sino aplicando una metodología distinta con un propósito diferente: proteger a la entidad financiera de la volatilidad del mercado.
¿Qué documentos necesitas preparar y qué revisará el tasador durante su visita a tu vivienda?
La visita del tasador es un proceso técnico, no una visita social. Su objetivo es verificar la información documental, tomar medidas precisas y evaluar el estado del inmueble. Una preparación adecuada no « inflará » el valor, pero sí evitará retrasos, « condicionantes » en el informe y posibles penalizaciones por falta de información. El tasador debe poder comprobar que la realidad física coincide con lo que consta en el registro y el catastro.
Tener la documentación lista y accesible demuestra seriedad y transparencia, facilitando el trabajo del profesional. Ciertos documentos, como las licencias de reformas importantes, pueden justificar una mejora en la calidad y, por tanto, en la valoración final. Por el contrario, la ausencia de un documento clave, como la nota simple actualizada, puede paralizar el proceso por completo.
A continuación se detalla la documentación esencial que debe tener preparada para agilizar la tasación hipotecaria:
- Nota Simple del Registro de la Propiedad: Debe estar actualizada, con una antigüedad máxima de 3 meses. Es el documento más importante, pues acredita la titularidad y las posibles cargas.
- Referencia Catastral: Junto con la cédula catastral descriptiva y gráfica, permite al tasador verificar superficies y linderos.
- Escrituras: Tanto la de compraventa como las de obra nueva o división horizontal si existen.
- Justificantes de Reformas: Facturas y, sobre todo, licencias de obra de reformas importantes (cambios de distribución, instalaciones, cerramientos) que puedan suponer un incremento de valor.
- Certificado de Eficiencia Energética: Obligatorio y especialmente relevante si la calificación es alta (A, B o C), ya que puede influir positivamente.
- Documentación VPO: En caso de Viviendas de Protección Oficial, se necesita la calificación definitiva y la autorización de venta si aún está sujeta a régimen de protección.
Este profesional se encargará de realizar una inspección visual exhaustiva, medir todas las estancias para crear un plano y comprobar la calidad de los materiales.
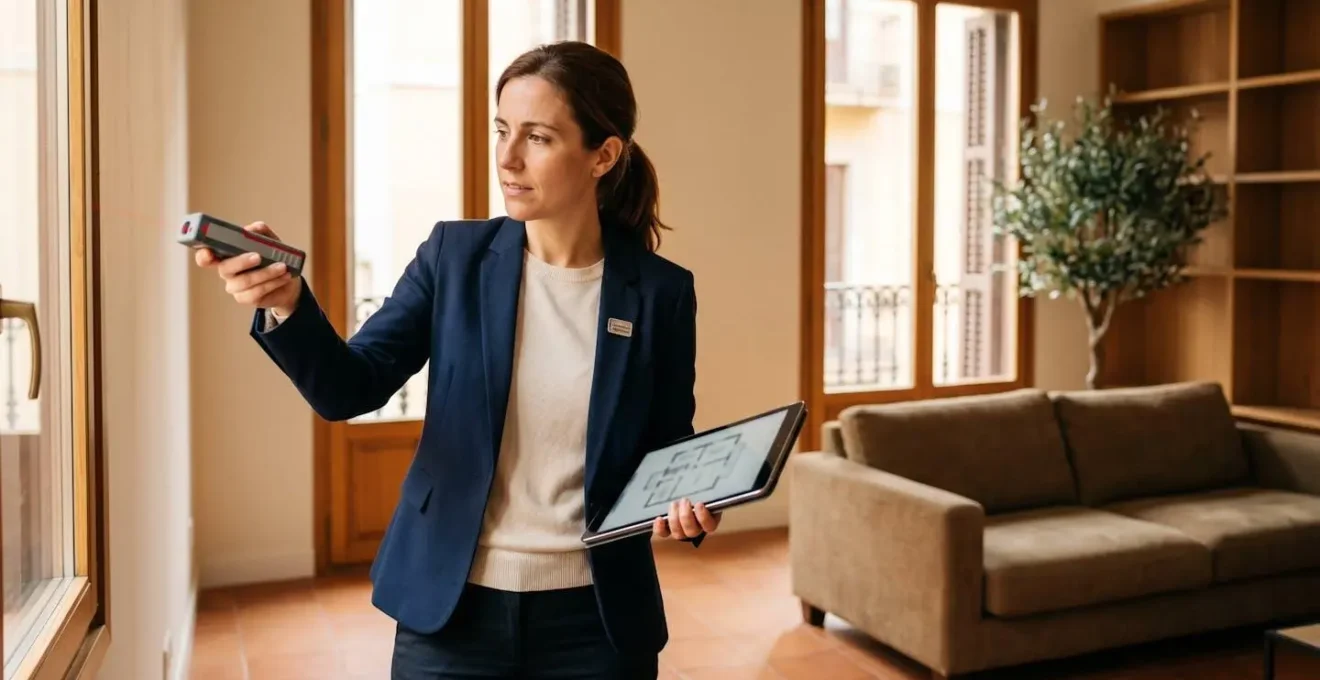
Como se puede observar, el proceso de visita es metódico. El tasador fotografiará todas las dependencias, fachada y elementos comunes, además de verificar el estado de las instalaciones (electricidad, fontanería), la carpintería y los acabados. Su objetivo es obtener una imagen completa y objetiva del estado de conservación del inmueble.
Tasación oficial o valoración automática de Idealista: ¿cuál necesitas según el uso que vayas a darle?
En el ecosistema inmobiliario actual, coexisten dos tipos de valoraciones que, aunque a menudo se confunden, tienen propósitos, metodologías y validez legal radicalmente diferentes. Por un lado, tenemos las valoraciones online automáticas (AVM), como las que ofrecen portales como Idealista o Fotocasa. Por otro, la tasación oficial homologada, regida por la Orden ECO y realizada por un técnico cualificado.
Las valoraciones online son herramientas de big data. Utilizan algoritmos que analizan los precios de oferta de inmuebles similares en la zona para dar una estimación de precio. Son instantáneas y gratuitas, lo que las convierte en un excelente punto de partida para tener una idea general del mercado. Sin embargo, su precisión es limitada: no visitan el inmueble, no conocen su estado de conservación real, sus calidades ni su situación legal. Su valor es puramente orientativo y no tiene ninguna validez legal o bancaria.
La tasación oficial es un proceso regulado y exhaustivo. Como establece el Banco de España, para solicitar una hipoteca es obligatorio presentar una tasación oficial realizada por una sociedad homologada. Esta tasación, que tiene una validez de 6 meses, es el único documento que los bancos aceptan para determinar el valor de la garantía. El siguiente cuadro resume las diferencias clave:
| Característica | Tasación Oficial ECO | Valoración Online |
|---|---|---|
| Validez Legal | Sí – Válida para hipotecas, herencias, tribunales | No – Solo orientativa |
| Visita física | Obligatoria por tasador homologado | No requiere visita |
| Precio aproximado | 250-500€ según vivienda | Gratuita |
| Tiempo obtención | 5-10 días hábiles | Instantánea |
| Precisión | Alta – Método comparativo riguroso | Media – Algoritmos y big data |
| Aceptación bancaria | 100% bancos españoles | 0% – No válida para hipotecas |
En resumen, si está explorando el mercado o quiere fijar un precio de salida para la venta, una valoración online es una herramienta útil. Pero si necesita financiación, está en un proceso de herencia, divorcio o cualquier otro procedimiento judicial que requiera un valor legalmente vinculante, la única opción válida es la tasación oficial.
El desorden y la pintura descascarillada que pueden restar 10.000 € a tu tasación sin motivo técnico
Uno de los mitos más extendidos es que el tasador « penaliza » el desorden o una decoración anticuada. La realidad es más sutil y peligrosa. El tasador no es un interiorista y no valora su buen gusto. Sin embargo, sí es un analista de riesgos entrenado para detectar « banderas rojas ». El desorden, la suciedad o la falta de mantenimiento no restan valor por sí mismos, sino porque son un indicio de posibles problemas ocultos y, sobre todo, porque dificultan la labor de inspección.
Una pared con pintura descascarillada en una esquina no es un problema estético, es una posible señal de humedad por capilaridad o una fuga. Un montón de cajas en una habitación no es un problema de orden, es un obstáculo que impide medir correctamente la estancia y revisar el estado del suelo o los rodapiés. El tasador está obligado a reflejar en su informe cualquier limitación a la inspección. Si no puede acceder a una parte de la vivienda o verificar un elemento, lo consignará como una advertencia o incluso un condicionante, lo que puede llevar al banco a rechazar la tasación.
La clave no es una limpieza de revista, sino una preparación estratégica que transmita una imagen de inmueble bien conservado y que facilite una inspección completa y sin trabas. El objetivo es eliminar cualquier sombra de duda sobre el estado real de la propiedad.
Plan de acción: Checklist de preparación antes de la visita del tasador
- Eliminar evidencias de humedad: Revise en busca de manchas, desconchamientos o goteras. Si existen, es preferible repararlas y pintar antes de la visita.
- Reparaciones menores: Arregle persianas que no suben, grifos que gotean, o puertas y ventanas que no cierran bien. Son señales de falta de mantenimiento general.
- Despejar accesos: Asegúrese de que todos los pasillos, accesos a ventanas, contadores y elementos estructurales (pilares, vigas) estén completamente despejados.
- Maximizar la iluminación: Limpie ventanas, abra persianas y cortinas. Encienda todas las luces de la casa durante la visita para facilitar la inspección visual.
- Despersonalizar y despejar: Retire el exceso de objetos personales, no por estética, sino para que el tasador pueda visualizar y medir los espacios sin dificultad.
Un inmueble que se percibe como cuidado y mantenido genera confianza. Aunque el tasador se basa en datos objetivos, la percepción general del estado de conservación es un factor que puede inclinar la balanza dentro del rango de valor admisible. Evitar estas señales de alarma es una forma inteligente de proteger su valoración.
¿En qué momento pedir la tasación para no retrasar la hipoteca ni perder poder de negociación?
El timing para solicitar la tasación es una decisión estratégica que puede acelerar o bloquear una operación de compraventa, además de afectar directamente a su capacidad de negociación. El momento óptimo varía significativamente si usted es el comprador que necesita una hipoteca o el vendedor que quiere agilizar el proceso.
Para el comprador, el error más común es esperar a tener el contrato de arras firmado y una fecha límite para la firma en notaría. Si la tasación resulta ser inferior al precio de compra, el banco financiará un porcentaje menor (normalmente el 80% del valor de tasación), obligando al comprador a aportar más fondos propios. Si no dispone de ellos, puede perder la operación y las arras. El momento ideal es justo después de que el banco haya realizado un primer análisis de viabilidad financiera (la FEIN) y antes de firmar un contrato de arras vinculante. De esta forma, si la tasación es baja, tiene margen para renegociar el precio con el vendedor o buscar otra propiedad sin haber comprometido una señal importante.
Para el vendedor, encargar una tasación oficial pre-venta puede parecer un gasto innecesario, pero es una poderosa herramienta de venta. Presentar una tasación homologada y vigente a los potenciales compradores aporta transparencia y confianza, demostrando que el precio solicitado está alineado con un valor técnico. Además, puede acelerar drásticamente la venta. Un comprador que necesite hipoteca puede utilizar esa misma tasación para negociar con su banco, ahorrándose el coste y el tiempo de encargar una nueva. Según los expertos, esta estrategia puede acelerar el proceso de cierre hasta 3 semanas, un factor clave en un mercado dinámico.
Es crucial recordar que, por ley, cualquier tasación hipotecaria tiene una validez de seis meses. Como establece la normativa del Banco de España, una tasación tiene 6 meses de validez legal. Durante ese periodo, el documento puede ser presentado en cualquier entidad financiera, lo que otorga una gran flexibilidad tanto a compradores como a vendedores estratégicos.
¿Cómo funciona una tasación hipotecaria y qué criterios utiliza el tasador para fijar el valor?
Una tasación hipotecaria no es una opinión subjetiva, sino la aplicación de una metodología rigurosa y estandarizada. La normativa española, concretamente la Orden ECO/805/2003, es la biblia de todo tasador y define los procedimientos y criterios a seguir. El objetivo es llegar a un valor objetivo, justificable y auditable. Aunque existen varios métodos de valoración, el principal y más utilizado para viviendas residenciales es el método de comparación.
Este método consiste en analizar transacciones reales de propiedades similares a la que se está tasando. El tasador debe encontrar un mínimo de seis inmuebles « testigo » que se hayan vendido recientemente en la misma zona. No se basa en precios de anuncios de Idealista, sino en datos de transacciones confirmadas a los que tienen acceso las sociedades de tasación. Para cada testigo, el tasador aplica una serie de coeficientes correctores (al alza o a la baja) para homogeneizar las muestras. Por ejemplo, si un testigo está en una planta más alta o tiene una plaza de garaje y la vivienda tasada no, se aplicarán ajustes para hacerlos comparables.
Aunque el de comparación es el método estrella, la normativa establece 4 métodos oficiales: Comparación, Coste de reemplazo, Actualización de rentas y Residual. El tasador suele usar el de comparación como principal y, a veces, el de coste (cuánto costaría construir hoy ese mismo inmueble) como método de contraste.
Plan de acción: Cómo auditar los testigos de su tasación
- Verificar la ubicación: Los testigos deben estar en la misma zona homogénea (mismo barrio o distrito postal). En zonas urbanas, el radio de búsqueda no debería superar 1 km.
- Comprobar la tipología: Se deben comparar pisos con pisos y chalets con chalets. Nunca se debe usar un ático como testigo para un primer piso sin justificación y corrección.
- Analizar la superficie: La superficie de los testigos no debería desviarse más de un 20% respecto al inmueble tasado. Una desviación mayor invalida el testigo.
- Comparar la antigüedad y estado: La diferencia de antigüedad no debería ser superior a 10-15 años. Si el estado de conservación es muy diferente, se deben aplicar coeficientes correctores claros.
- Revisar el número y ponderación: El informe debe mostrar al menos 6 testigos, pero el cálculo final se realiza con los 3 o 4 más similares, a los que se les da mayor ponderación.
Entender esta metodología es clave. Si considera que una tasación es incorrecta, la forma de impugnarla no es con anuncios de portales, sino aportando testigos de venta reales que cumplan estos criterios y que quizás el tasador no tuvo en cuenta.
Los tres desperfectos que los tasadores penalizan desproporcionadamente en su informe
No todos los desperfectos tienen el mismo peso en una tasación. Mientras que un arañazo en el parqué o un azulejo roto son considerados problemas estéticos menores, existen tres categorías de problemas que activan las alarmas del tasador y pueden suponer una penalización muy significativa, llegando incluso a invalidar la tasación para la hipoteca.
Estos desperfectos no se valoran por el coste de su reparación, sino por el riesgo subyacente que representan para el inmueble y, por ende, para la garantía del banco. Un tasador está obligado por normativa a señalar cualquier circunstancia que afecte negativamente al valor futuro o a la legalidad de la propiedad. La presencia de uno de estos problemas puede convertir un informe favorable en uno con « condicionantes graves ».
Estos son los tres puntos críticos que debe revisar y, si es posible, solucionar antes de la visita del tasador:
- HUMEDADES: Una mancha de humedad activa es la principal « bandera roja ». El tasador no sabe si es un problema de condensación superficial o una grave fuga estructural. Ante la duda, aplicará el principio de prudencia. Esto puede suponer una penalización del 5-15% del valor y, lo que es peor, el tasador lo señalará como un condicionante que puede invalidar la tasación hasta que se presente un certificado de reparación.
- ALTERACIONES NO REGISTRADAS: El cerramiento de una terraza, la construcción de una habitación extra o cualquier modificación que altere la superficie o el uso original del inmueble y que no esté debidamente registrada es un problema legal grave. Como explica un informe de una de las principales tasadoras, el tasador está obligado a valorar SOLO la superficie legal registrada. Esto puede llevar a una penalización del 10-20% del valor y, casi con seguridad, a un condicionante grave por irregularidad urbanística.
- ITE/IEE DESFAVORABLE: La Inspección Técnica de Edificios (ITE) o el Informe de Evaluación de Edificios (IEE) es un diagnóstico de la salud del edificio. Si el informe del edificio es desfavorable, significa que hay reparaciones importantes pendientes (fachada, tejado, estructura). Aunque su vivienda esté en perfecto estado, esta circunstancia puede reducir el valor un 10-25%, ya que el tasador debe descontar el coste de las futuras derramas que el propietario tendrá que asumir.
Corregir estos problemas antes de la tasación no es « engañar » al tasador, sino presentar el inmueble en su estado legal y de conservación óptimo, eliminando incertidumbres que por normativa se traducen en severas penalizaciones económicas.
A recordar
- El valor hipotecario es una medida de riesgo para el banco, no el precio de venta. Por ley, es conservador y suele ser inferior al de mercado.
- La preparación para la tasación es una gestión de riesgos: la documentación completa y la ausencia de « banderas rojas » (humedades, ilegalidades) evitan penalizaciones.
- Usted tiene el derecho legal de elegir la sociedad tasadora. Usar este derecho para seleccionar una con experiencia en su zona es una ventaja estratégica.
¿Cuándo necesitas una tasación oficial y cómo garantizar que refleje el valor real de tu inmueble?
La tasación oficial es un requisito indispensable en múltiples escenarios que van más allá de la simple compraventa. Es obligatoria para la concesión de hipotecas, ya que es el documento que el banco utiliza para determinar el importe máximo del préstamo. También es necesaria en procesos de herencia para valorar los bienes y liquidar impuestos, así como en casos de divorcio para la repartición equitativa del patrimonio. Finalmente, en cualquier procedimiento judicial que implique la valoración de un inmueble, el informe de un tasador homologado es la única prueba pericial aceptada.
Garantizar que esta tasación refleje el valor real y justo de su inmueble no consiste en intentar influir en el tasador, sino en crear las condiciones óptimas para que su trabajo sea preciso y sin trabas. Esto se logra a través de tres acciones estratégicas: proporcionar toda la documentación relevante que acredite el valor (licencias de reforma, certificados energéticos), preparar el inmueble para eliminar cualquier señal de riesgo (reparar humedades, legalizar obras) y, lo más importante, ejercer su derecho a elegir la sociedad tasadora.
Según la ley hipotecaria española, aunque el coste de la tasación lo asume el solicitante, este tiene el derecho a elegir cualquier sociedad de tasación homologada por el Banco de España. El banco está obligado a aceptar el informe si la tasadora está en el registro oficial y el informe tiene menos de seis meses. Este derecho es su principal herramienta. Le permite buscar una tasadora con probada experiencia en su barrio o tipología de vivienda, lo que a menudo resulta en un conocimiento más profundo del mercado local y, por tanto, en una valoración más ajustada a la realidad.
No tiene por qué aceptar la primera tasadora que el banco le sugiera. Investigar y seleccionar una empresa independiente puede marcar la diferencia entre una valoración estándar y una que capture con precisión las particularidades de su propiedad.
Para asegurar que su próxima operación inmobiliaria se base en un valor sólido y defendible, el siguiente paso consiste en aplicar estos criterios al elegir una sociedad de tasación homologada y preparar su vivienda de forma estratégica, convirtiendo un trámite obligatorio en una ventaja competitiva.
Preguntas frecuentes sobre la tasación hipotecaria y su validez
¿Puedo solicitar una revisión si no estoy de acuerdo con la tasación?
Sí, tienes derecho a solicitar una revisión aportando datos de mercado adicionales o una tasación contradictoria de otra sociedad homologada, aunque el banco no está obligado a aceptarla.
¿Qué hacer si la tasación sale condicionada?
Debes subsanar el condicionante (aportar documento faltante, regularizar situación registral) antes de que el banco acepte la tasación para la hipoteca.
¿Cuánto tiempo tengo para usar una tasación en diferentes bancos?
Tienes 6 meses desde la fecha de emisión para presentar la misma tasación en todos los bancos que desees, sin necesidad de pagar nuevas tasaciones.