Tener una piscina comunitaria no es un lujo, es gestionar una empresa compartida con costes ocultos y serias responsabilidades legales.
- El gasto va mucho más allá del cloro y la limpieza: incluye socorristas, seguros obligatorios y, sobre todo, el riesgo de derramas imprevistas por reparaciones estructurales.
- El valor que añade a tu vivienda no es universal; depende de tu perfil de uso y de la correcta gestión legal y financiera de la comunidad.
Recomendación: Antes de comprar, exija el libro de actas y los presupuestos de mantenimiento de la piscina. Es la única forma de auditar la salud financiera de esta « empresa compartida » y evitar sorpresas.
La imagen es idílica: un día soleado, el sonido del agua y la comodidad de tener una piscina a pocos pasos de tu puerta. Para muchos propietarios en España, esta es una de las grandes ventajas de vivir en una comunidad. Sin embargo, detrás de esa estampa veraniega se esconde una compleja realidad financiera y legal que a menudo se subestima. La cuota mensual es solo la punta del iceberg de un entramado de gastos fijos, normativas estrictas y responsabilidades compartidas.
La mayoría de los futuros compradores se centran en el incremento genérico del valor de la vivienda, pero ignoran las preguntas clave: ¿De dónde salen realmente los números que duplican una cuota de comunidad? ¿Qué obligaciones legales pueden desembocar en una derrama de miles de euros por propietario? La piscina comunitaria deja de ser un simple extra para convertirse en una pequeña empresa de la que todos los vecinos son socios forzosos, con sus beneficios y, sobre todo, sus pasivos ocultos.
Este artículo va más allá del simple cálculo de costes de mantenimiento. Vamos a desglosar la anatomía financiera y legal de una piscina comunitaria. Analizaremos por qué su coste no es un gasto, sino una inversión con riesgos; exploraremos las obligaciones ineludibles que marca la ley y le daremos las herramientas para calcular si, para su perfil concreto, los beneficios superan realmente a los costes. Entender esta dinámica es crucial para tomar decisiones informadas, ya sea al comprar una nueva vivienda o al gestionar la que ya posee.
A continuación, detallamos los aspectos clave que todo propietario debe conocer sobre los costes y responsabilidades asociados a una piscina comunitaria, desglosados para ofrecer una visión clara y práctica.
Sumario: Desglose de costes y valor de una piscina comunitaria
- ¿Por qué tu cuota de comunidad sube de 50 € a 120 € al mes solo por tener piscina?
- ¿Qué obligaciones legales de vallado, socorrista y análisis de agua debe cumplir tu comunidad?
- Piscina compartida o tu propia piscina: ¿qué opción es más económica a largo plazo según tu uso?
- El seguro de responsabilidad civil que tu comunidad debe tener para cubrir accidentes en la piscina
- ¿Cuándo abrir y cerrar la piscina comunitaria para equilibrar disfrute y ahorro en mantenimiento?
- ¿Por qué una derrama de 8.000 € por propietario puede ser perfectamente legal y obligatoria?
- Comunidad con piscina y gimnasio o solo portal: ¿qué tipo de gastos comunitarios compensa según tu perfil?
- ¿Cómo influyen las zonas comunes en el valor de tu vivienda y qué derechos tienes sobre ellas?
¿Por qué tu cuota de comunidad sube de 50 € a 120 € al mes solo por tener piscina?
El salto en la cuota de comunidad al incluir una piscina puede parecer desproporcionado, pero refleja la transición de un mantenimiento básico a la gestión de una instalación compleja. El verdadero problema no es solo el cloro y la limpieza; es el conjunto de gastos fijos y obligatorios que la mayoría de propietarios desconoce. El coste de personal, como el socorrista, suele ser la partida más elevada, seguida por los productos químicos, análisis de agua, reparaciones menores y el consumo energético de la depuradora.
En promedio, el mantenimiento de una piscina comunitaria puede suponer un sobrecoste de unos 280 € al año por vivienda, aunque esta cifra varía enormemente según el tamaño de la piscina y el número de vecinos. A esto hay que sumar el llenado, las licencias y los seguros específicos. Se trata de una « empresa compartida » donde los costes se diluyen, pero las responsabilidades se multiplican.
Para entender mejor la distribución de estos gastos, el siguiente cuadro desglosa los costes típicos de una piscina comunitaria frente a una privada, basándose en un análisis de presupuestos del sector.
| Concepto de gasto | Piscina comunitaria (mensual) | Piscina privada (mensual) |
|---|---|---|
| Mantenimiento y productos químicos | 150-1.000 € | 60-200 € |
| Socorrista (si obligatorio) | Incluido en coste total | No aplica |
| Agua y llenado inicial | Prorrateo: 350-1.000 € anual | 350-1.000 € anual |
| Seguro RC específico | Incluido en seguro comunidad | Opcional en seguro hogar |
¿Qué obligaciones legales de vallado, socorrista y análisis de agua debe cumplir tu comunidad?
El marco legal que regula las piscinas comunitarias en España es estricto y, lo que es más importante, fragmentado. La normativa principal es el Real Decreto 742/2013, que establece los criterios técnico-sanitarios básicos a nivel nacional. Sin embargo, son las comunidades autónomas las que imponen los requisitos más costosos y específicos, creando un mapa de obligaciones muy diverso.
La obligación más conocida y cara es la de contratar un socorrista. Este requisito no es universal y depende del número de viviendas o de la superficie de la piscina, variando drásticamente de una región a otra. Por ejemplo, según la normativa autonómica vigente, en Madrid es obligatorio a partir de 30 viviendas, mientras que en la Comunidad Valenciana el umbral se eleva a 100. Este factor por sí solo puede disparar el presupuesto anual de la comunidad.
Además del socorrista, la ley exige un vallado perimetral para controlar el acceso, señalización clara de profundidades, material antideslizante en el perímetro, y un libro de registro sanitario con análisis diarios de pH y cloro. El incumplimiento de cualquiera de estas normas no solo acarrea sanciones administrativas, sino que transfiere una enorme responsabilidad civil a la comunidad en caso de accidente.
Plan de acción: Verificación del cumplimiento normativo de su piscina
- Auditoría normativa: Verifique la normativa autonómica específica que aplica a su comunidad autónoma, ya que los requisitos de socorrista, vallado y análisis varían considerablemente.
- Contratación y titulación: Confirme si su comunidad está obligada a tener socorrista (ej. Madrid: +30 viviendas) y asegúrese de que el personal contratado posee la titulación oficial en vigor.
- Seguridad estructural: Inspeccione la instalación del vallado perimetral, la correcta señalización de profundidades y la existencia de al menos dos flotadores salvavidas, tal como exige el RD 742/2013.
- Control sanitario: Solicite al administrador el libro de registro sanitario para comprobar que se realizan y anotan diariamente las mediciones de cloro y pH, garantizando la calidad del agua.
- Prevención y emergencias: Asegúrese de que la piscina cuenta con un botiquín de primeros auxilios completo y accesible, y que el perímetro de la piscina está construido con material antideslizante para prevenir caídas.
Piscina compartida o tu propia piscina: ¿qué opción es más económica a largo plazo según tu uso?
La decisión entre una vivienda con piscina comunitaria o una con piscina privada implica un análisis que va más allá del coste inicial. A primera vista, la piscina comunitaria parece más económica al diluir los gastos fijos entre muchos vecinos. Sin embargo, la rentabilidad real depende de un factor clave: el coste real por uso. Un propietario que utiliza la piscina 90 días al año tiene un retorno de la inversión muy superior a quien solo la usa 10 días, aunque ambos paguen la misma cuota.
Por otro lado, la piscina privada, aunque implica asumir el 100% de los costes de mantenimiento, ofrece un control total y una disponibilidad ilimitada. Sus costes no solo incluyen la limpieza y los productos químicos, sino también el incremento del valor catastral y, por tanto, del IBI. Además, es necesario considerar el incremento promedio del seguro hogar de unos 80 € anuales para cubrir la responsabilidad civil. A largo plazo, una piscina privada puede ser una inversión si el uso es intensivo, pero un lastre financiero si se utiliza esporádicamente.
La elección, por tanto, no es puramente económica, sino estratégica. La piscina comunitaria es ideal para un uso moderado y para quienes prefieren delegar la gestión. La privada es para quienes valoran la exclusividad y la utilizan lo suficiente como para amortizar su elevado coste fijo y su impacto fiscal. La clave está en ser honesto con el propio estilo de vida.
El seguro de responsabilidad civil que tu comunidad debe tener para cubrir accidentes en la piscina
Uno de los pasivos ocultos más importantes en la gestión de una piscina comunitaria es la responsabilidad civil (RC). Aunque no todas las autonomías lo exigen explícitamente, tener un seguro de RC específico para la comunidad es una necesidad financiera y legal ineludible. En caso de un accidente —desde un resbalón hasta un ahogamiento—, si no existe una póliza que cubra los daños, la responsabilidad recae solidariamente sobre todos los propietarios, que deberían afrontar indemnizaciones millonarias con su patrimonio personal.
Es crucial entender que el seguro multirriesgo estándar de la comunidad puede no ser suficiente. Muchas pólizas genéricas excluyen explícitamente los incidentes ocurridos en la piscina, especialmente si no se cumplen a rajatabla las normativas de seguridad (socorrista, vallado, etc.). Comunidades como Madrid, Cataluña y Andalucía exigen seguro RC obligatorio para las comunidades, reconociendo el alto riesgo asociado a estas instalaciones.
Estudio de caso: Las exclusiones que anulan la cobertura
Aunque un seguro específico no es obligatorio por ley en todo el territorio, las comunidades de propietarios se enfrentan a una responsabilidad civil directa en caso de accidentes. Un análisis de las pólizas del mercado revela que las exclusiones más comunes son los accidentes ocurridos fuera del horario de vigilancia del socorrista, aquellos derivados de una falta de mantenimiento demostrable (como un suelo resbaladizo por algas) o el uso no autorizado de las instalaciones. Sin un seguro adecuado que cubra RC, defensa legal y reparación de daños, la comunidad y sus propietarios se arriesgan a enfrentar demandas con indemnizaciones y sanciones económicas muy significativas.
Por tanto, el seguro no es un gasto, sino la herramienta de gestión de riesgo más importante de la « empresa compartida » que es la piscina. La junta de propietarios debe asegurarse de que la póliza contratada ofrezca una cobertura amplia, incluyendo defensa jurídica y cubriendo las actividades que se realizan en el recinto.
¿Cuándo abrir y cerrar la piscina comunitaria para equilibrar disfrute y ahorro en mantenimiento?
La decisión sobre las fechas de apertura y cierre de la piscina comunitaria es un punto de debate clásico en muchas juntas de vecinos. No se trata solo de una cuestión de disfrute, sino de una decisión estratégica con un gran impacto económico. Alargar la temporada implica mayores costes de personal (socorrista), productos químicos y consumo eléctrico. Acortarla, por otro lado, puede generar descontento entre los vecinos que pagan una cuota durante todo el año.
El equilibrio se encuentra en una planificación inteligente del mantenimiento invernal. La práctica de vaciar la piscina en invierno, aunque popular en el pasado, es hoy considerada una mala decisión económica y estructural. El coste de rellenar miles de litros de agua cada año es muy superior al de un mantenimiento mínimo. Además, dejar el vaso vacío lo expone a la presión del terreno y a cambios de temperatura que pueden causar fisuras y daños estructurales muy costosos.
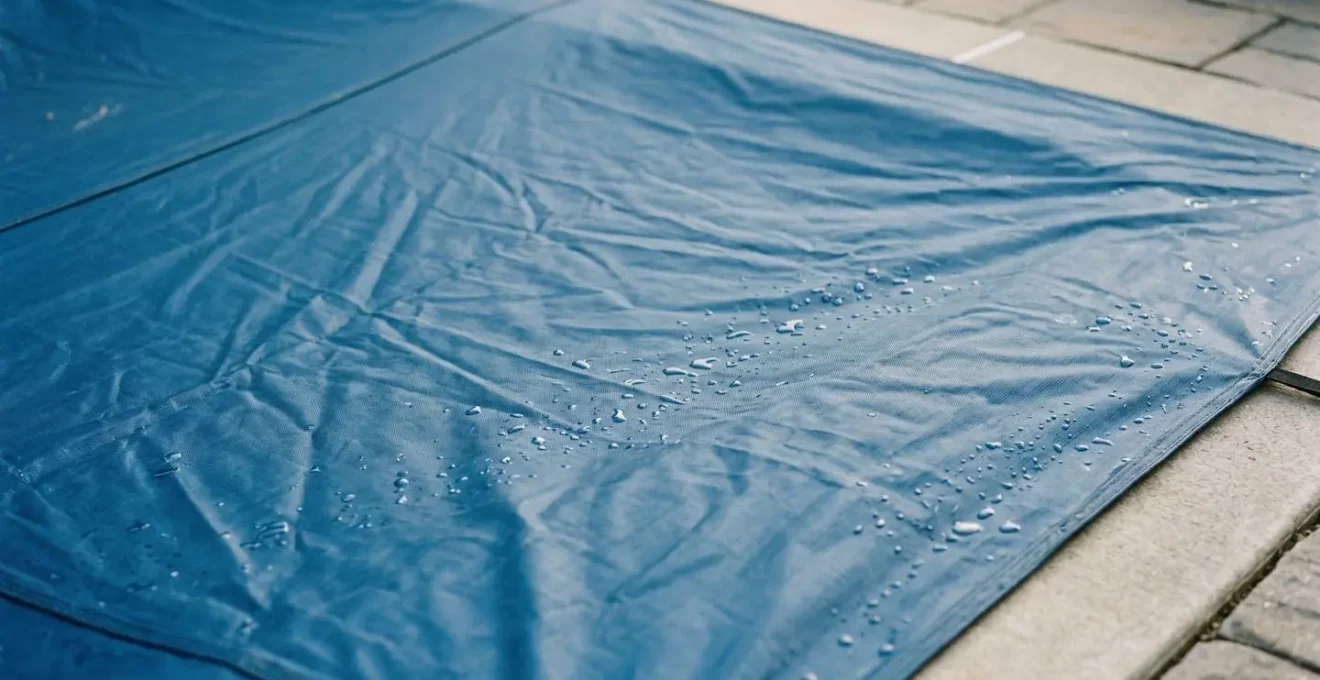
La solución más eficiente es el invernaje: tratar el agua con productos de larga duración y cubrir la piscina con un cobertor. Esta técnica no solo protege la estructura del vaso, sino que evita la proliferación de algas y mantiene la calidad del agua. De hecho, mantener la piscina llena en invierno con un cobertor puede ahorrar hasta un 70% frente a la opción de vaciarla y volverla a llenar, sin contar los riesgos estructurales que se evitan. Esta estrategia permite ajustar las fechas de apertura y cierre con mayor flexibilidad, maximizando el ahorro sin comprometer la instalación.
¿Por qué una derrama de 8.000 € por propietario puede ser perfectamente legal y obligatoria?
La palabra « derrama » es una de las más temidas por los propietarios. Cuando se trata de piscinas, una derrama elevada no es una posibilidad remota, sino un riesgo real si el mantenimiento preventivo se descuida. Una factura de 8.000 € por propietario puede parecer abusiva, pero en muchos casos es perfectamente legal y de pago obligatorio, incluso para quienes votaron en contra.
Esto se debe a lo que estipula la Ley de Propiedad Horizontal (LPH). Como explican desde la asesoría jurídica Soluciones y Mediaciones, la aprobación de obras de mejora o reparación importantes requiere una mayoría cualificada.
Para aprobar la construcción o reforma de una piscina se necesita el voto favorable de las tres quintas partes de cuotas y propietarios, y todos los vecinos deben sufragar coste y mantenimiento, incluso quienes votaron en contra.
– Soluciones y Mediaciones, Análisis jurídico sobre piscinas comunitarias y Ley de Propiedad Horizontal
Una vez aprobada la derrama con esta mayoría, el pago se convierte en una obligación legal para todos los propietarios. La negativa a pagar puede derivar en un procedimiento judicial monitorio contra el vecino moroso. El origen de estas macro-derramas suele estar en problemas estructurales ignorados durante años.
Anatomía de una macro-derrama: de la fisura a la quiebra
Las reparaciones de piscinas comunitarias pueden escalar rápidamente. Una pequeña intervención para sellar fisuras en el vaso puede costar entre 300 € y 1.200 €. Sin embargo, si estas fugas se ignoran, el daño estructural puede agravarse hasta requerir una reforma completa del vaso, cuyo coste puede ascender a 80.000 € para toda la comunidad. La LPH permite aprobar esta derrama extraordinaria con una mayoría de 3/5. Una simple acción preventiva de 500 € a tiempo podría haber evitado una derrama de miles de euros por propietario años más tarde, ilustrando perfectamente cómo el mantenimiento deficiente genera pasivos ocultos.
Comunidad con piscina y gimnasio o solo portal: ¿qué tipo de gastos comunitarios compensa según tu perfil?
La elección de una comunidad con amplias zonas comunes (piscina, gimnasio, pistas de pádel) frente a una con servicios mínimos es una decisión puramente personal que debe basarse en un análisis honesto de coste-beneficio. Pagar una cuota elevada por servicios que no se utilizan es, sencillamente, un mal negocio. El sobrecoste de una piscina puede ser una excelente inversión para una familia con niños que la usará a diario en verano, pero un gasto innecesario para un profesional que viaja constantemente.
La clave es calcular el « coste por uso ». Si la cuota extra por la piscina es de 50 € al mes (600 € al año) y la utiliza 60 días, cada día de piscina le cuesta 10 €. Si la utiliza 10 días, el coste por uso se dispara a 60 €. Comparar esta cifra con el coste de una entrada a una piscina pública o un abono a un club deportivo puede ofrecer una perspectiva muy clara sobre su rentabilidad personal.
Para los inversores que destinan la vivienda al alquiler, el cálculo es diferente. Las viviendas con piscina no solo permiten incrementar ligeramente la renta mensual, sino que se alquilan más rápido, especialmente a perfiles de familias o teletrabajadores que valoran la calidad de vida. En este caso, el sobrecoste de la comunidad se transfiere al inquilino y mejora el retorno de la inversión (ROI).
El siguiente análisis, basado en datos de mercado, muestra cómo varía la rentabilidad de la piscina según el perfil del propietario.
| Perfil de propietario | Uso estimado (días/año) | Coste mensual típico | Coste por uso | Valoración |
|---|---|---|---|---|
| Familia con niños | 60-90 días | 40-60 € | ~0,50-1 € por día | Alta rentabilidad |
| Profesional viajero | 10-20 días | 40-60 € | ~3-6 € por día | Baja rentabilidad |
| Inversor alquiler | N/A (inquilinos) | 40-60 € | Incrementa renta 5-10% | ROI positivo |
| Jubilado local | 50-80 días | 40-60 € | ~0,60-1,20 € por día | Buena rentabilidad |
Puntos clave a recordar
- La cuota de la piscina no es solo mantenimiento: incluye costes fijos elevados como personal, seguros y licencias que son ineludibles.
- Las normativas varían por comunidad autónoma, siendo el requisito del socorrista el factor más determinante en el presupuesto anual.
- La rentabilidad de la piscina es personal: depende del « coste por uso » según su estilo de vida, no del valor genérico que añade al inmueble.
¿Cómo influyen las zonas comunes en el valor de tu vivienda y qué derechos tienes sobre ellas?
Es innegable que una piscina aumenta el atractivo de una vivienda en el mercado. En un país como España, es un reclamo potente que puede acelerar la venta o el alquiler. Los datos del sector inmobiliario confirman que existe una prima significativa: se estima un 55% de incremento medio en el precio respecto a inmuebles sin piscina, en parte porque solo un 24% de la oferta dispone de esta instalación. Otros análisis, como el de Vivendex, son más conservadores pero igualmente positivos.
Las piscinas pueden aumentar el valor de una vivienda en hasta un 30%, mejorando la calidad de vida y aumentando el atractivo en el mercado de reventa.
– Análisis de Vivendex, Estudio sobre revalorización inmobiliaria por piscinas
Sin embargo, este valor añadido viene con una contrapartida legal fundamental que muchos propietarios desconocen: la obligación « propter rem ». Este concepto jurídico, recogido en la Ley de Propiedad Horizontal, establece que las obligaciones derivadas de los elementos comunes están ligadas a la propiedad, no a la persona. En la práctica, esto significa que no puede renunciar a pagar los gastos de la piscina aunque renuncie a su uso. Es una obligación inherente a ser propietario de ese inmueble.
Caso práctico: La obligación ‘propter rem’ o « no puedo darme de baja »
La Ley de Propiedad Horizontal es clara: las obligaciones sobre elementos comunes como la piscina son ‘propter rem’, es decir, están vinculadas a la propiedad misma. Un propietario no puede decidir unilateralmente dejar de pagar los gastos de la piscina argumentando que no la utiliza. Aunque algunas comunidades pueden limitar el acceso a los vecinos morosos, la obligación de contribuir al mantenimiento es ineludible. Este principio legal es la razón por la que no es posible « darse de baja » de los servicios comunitarios y refuerza la idea de la piscina como una « empresa compartida » de la que es imposible desvincularse.
Comprender este principio es vital. La piscina no es un servicio opcional, sino una parte indivisible de la propiedad con derechos y, sobre todo, obligaciones ineludibles. El valor que añade a su vivienda está directamente condicionado por la asunción de estos costes y responsabilidades a perpetuidad.
Ahora que conoce en profundidad los costes, las obligaciones y el verdadero valor de una piscina comunitaria, el siguiente paso es aplicar este conocimiento. Evalúe la situación de su comunidad o de su futura vivienda con una visión crítica y analítica para garantizar que su inversión sea tan refrescante como un baño en verano.