En resumen:
- La fianza legal es siempre de una mensualidad para vivienda; cualquier cantidad adicional es una « garantía adicional » con límites estrictos.
- El arrendador tiene la obligación de depositar la fianza en el organismo oficial de su comunidad autónoma, y no hacerlo conlleva sanciones.
- La clave para recuperar la fianza es la prueba documental: un inventario fotográfico detallado al inicio y al final es su mejor defensa.
- El arrendador dispone de un mes desde la entrega de llaves para devolver la fianza; pasado ese plazo, puede iniciar una reclamación formal.
- No se pueden descontar desperfectos por uso normal y desgaste; solo los daños por mal uso o negligencia son imputables al inquilino.
La fianza del alquiler es, con demasiada frecuencia, el punto final de conflicto en una relación entre arrendador e inquilino que hasta entonces había sido cordial. Para el inquilino, representa una suma de dinero importante cuya devolución se espera íntegramente. Para el propietario, es la única garantía tangible frente a posibles impagos o daños en su propiedad. La mayoría de los problemas surgen de un malentendido fundamental: considerar la fianza como una formalidad y no como lo que realmente es, un acto jurídico con un procedimiento muy definido por la Ley de Arrendamientos Urbanos (LAU).
Muchos se centran en las preguntas básicas: ¿es un mes o dos? ¿Me pueden descontar por los agujeros de los cuadros? Si bien son cuestiones pertinentes, se quedan en la superficie. El verdadero poder para evitar disputas no reside solo en conocer sus derechos, sino en dominar las herramientas para hacerlos valer. La diferencia entre una devolución pacífica y un largo proceso de reclamación a menudo radica en la calidad de la prueba documental que se ha generado durante la vida del contrato.
Este artículo adopta una perspectiva procedimental y garantista. En lugar de limitarnos a enunciar la normativa, nos centraremos en el « cómo »: cómo verificar que su fianza está segura, cómo documentar el estado de la vivienda de forma irrefutable y qué pasos exactos seguir si la devolución no se produce. El objetivo es transformar la incertidumbre en un proceso controlado, donde tanto inquilinos como arrendadores conozcan las reglas del juego y, sobre todo, cómo jugar sus cartas de manera eficaz para proteger sus intereses y garantizar una resolución justa y sin conflictos.
Para abordar este tema con la rigurosidad que merece, hemos estructurado esta guía en varias secciones clave que le llevarán paso a paso a través de todo el ciclo de vida de la fianza, desde su constitución hasta su exitosa recuperación.
Sumario: Guía procedimental para la gestión de la fianza de alquiler
- ¿Por qué tu casero puede ser multado si no deposita tu fianza en el organismo oficial de tu comunidad?
- ¿Cómo reclamar la fianza si tu casero no te la devuelve en el plazo legal de un mes?
- Una mensualidad de fianza o dos más un aval bancario: ¿qué puede pedirte legalmente tu casero?
- El desperfecto por uso normal que tu casero no puede descontarte de la fianza según la ley
- ¿Cómo hacer un inventario fotográfico que te proteja de reclamaciones injustas por desperfectos?
- ¿Qué cláusulas debe incluir tu contrato y cuáles son nulas aunque las hayas firmado?
- El estudio de solvencia obligatorio que si no realizas invalida tu seguro de impago
- ¿Qué derechos y obligaciones tienes como inquilino o casero según la LAU vigente?
¿Por qué tu casero puede ser multado si no deposita tu fianza en el organismo oficial de tu comunidad?
El depósito de la fianza en el organismo competente de la comunidad autónoma no es una opción, sino una obligación legal para el arrendador. Este procedimiento no solo garantiza la protección del dinero del inquilino, sino que también sirve como un mecanismo de control fiscal y de políticas de vivienda. Incumplir esta obligación expone al propietario a sanciones económicas significativas que, en muchos casos, superan con creces el importe de la propia fianza.
El propósito de este depósito público es triple: asegurar que la cantidad está disponible para su devolución al final del contrato, evitar la economía sumergida y proporcionar a las administraciones datos reales sobre el mercado del alquiler. El arrendador que decide retener la fianza por su cuenta comete una infracción administrativa. Las consecuencias varían según la región, pero un análisis de las normativas autonómicas muestra que las multas pueden ser muy severas, llegando a suponer un importante porcentaje sobre la cantidad no depositada.
De hecho, según un análisis sobre las regulaciones vigentes, las sanciones pueden oscilar entre el 5% y el 75% del importe de la fianza no depositada. Para un inquilino, saber que la fianza está depositada es una garantía de que el dinero está en un lugar neutral y seguro. Por ello, tiene todo el derecho a solicitar al casero el justificante del depósito. Este documento es la prueba fehaciente de que el arrendador ha cumplido con su deber.
Pasos para verificar el depósito de su fianza:
- Identifique el organismo competente: Busque en la web del Ministerio de Vivienda y Agenda Urbana cuál es la entidad encargada en su comunidad autónoma.
- Solicite el justificante: Pida a su arrendador una copia del resguardo del depósito (por ejemplo, el modelo 806 en Madrid o su equivalente).
- Consulte directamente: Si no obtiene respuesta, puede contactar con el organismo autonómico con los datos del contrato y preguntar si la fianza consta como depositada a su nombre.
- Documente la comunicación: Guarde un registro de todas sus solicitudes (preferiblemente por email) como prueba en caso de necesitarla para una futura reclamación.
¿Cómo reclamar la fianza si tu casero no te la devuelve en el plazo legal de un mes?
La Ley de Arrendamientos Urbanos es clara: una vez finalizado el contrato y entregadas las llaves, el arrendador dispone de un plazo máximo de un mes para devolver la fianza al inquilino. Si transcurrido este período la fianza no ha sido restituida, el importe comenzará a devengar el interés legal del dinero. Es en este punto cuando el inquilino debe iniciar un procedimiento formal de reclamación, abandonando la comunicación informal.
El primer paso, y a menudo el más efectivo, es el envío de un burofax con acuse de recibo y certificación de texto. Este documento constituye una prueba fehaciente de que se ha realizado una reclamación formal. Debe indicar la fecha de finalización del contrato, la fecha de entrega de llaves y la exigencia de la devolución inmediata del importe de la fianza, advirtiendo de que, en caso contrario, se iniciarán las acciones legales oportunas. En muchos casos, esta acción es suficiente para que el arrendador proceda a la devolución para evitar mayores complicaciones.
Imaginemos el caso de Juan, un inquilino en Zaragoza. Tras un mes sin noticias de su fianza, envió un burofax que incluía copia del contrato y el acta de entrega de llaves. A los siete días de recibir la notificación, el propietario le transfirió el importe íntegro. Si el burofax no surte efecto, existen otras vías. La mediación o el arbitraje, si ambas partes están de acuerdo, es una opción más rápida y económica que la vía judicial. Como último recurso, queda el juicio verbal, un proceso más largo y costoso pero que culmina con una sentencia judicial vinculante.
Para tomar una decisión informada, es crucial entender las implicaciones de cada vía. El siguiente cuadro comparativo, basado en datos como los del Consejo Arbitral de la Comunidad de Madrid, resume las opciones disponibles.
| Vía de reclamación | Coste aproximado | Plazo medio | Ventajas | Inconvenientes |
|---|---|---|---|---|
| Burofax + negociación | 30-50 euros | 10-20 días | Rápido, económico, menos confrontación | Requiere voluntad del arrendador |
| Mediación/Arbitraje | Gratuito o costes mínimos | 41 días (media en Madrid) | Sin abogado necesario, laudo ejecutivo | Requiere aceptación de ambas partes |
| Juicio verbal | 300-800 euros (abogado + procurador) | 6-12 meses | Sentencia vinculante, derecho a intereses | Lento, costoso, proceso judicial |
Una mensualidad de fianza o dos más un aval bancario: ¿qué puede pedirte legalmente tu casero?
Existe una confusión habitual entre la fianza legal y las garantías adicionales. La LAU establece una distinción muy clara que tanto arrendadores como inquilinos deben conocer para evitar exigencias abusivas. La fianza legal obligatoria para el alquiler de vivienda habitual es, y solo puede ser, el equivalente a una mensualidad de renta. Este importe es el que debe ser depositado en el organismo autonómico correspondiente.
Ahora bien, la ley permite al arrendador solicitar garantías adicionales para cubrirse ante posibles incumplimientos. Sin embargo, estas garantías están estrictamente limitadas. Desde la reforma de la LAU en 2019, la suma de estas garantías adicionales no puede exceder el equivalente a dos mensualidades de renta. Por lo tanto, en total, un arrendador puede solicitar legalmente como máximo: un mes de fianza legal + dos meses de garantía adicional. Cualquier exigencia superior es ilegal.
Estas garantías adicionales pueden adoptar diversas formas. Las más comunes son un depósito adicional (una cantidad de dinero que el arrendador custodia) o un aval bancario. El aval bancario es un contrato por el que una entidad financiera garantiza al arrendador el cumplimiento de las obligaciones del inquilino hasta un importe determinado. Solicitar un aval tiene costes para el inquilino: comisiones de estudio, formalización y riesgo, que para un alquiler estándar pueden suponer un desembolso de entre 40 y 150 euros anuales. Es fundamental que cualquier garantía adicional quede claramente especificada en el contrato, diferenciándola de la fianza legal.
El desperfecto por uso normal que tu casero no puede descontarte de la fianza según la ley
La línea que separa el « desgaste por uso normal » del « mal uso » o « daño imputable al inquilino » es la fuente más común de conflictos en la devolución de la fianza. El artículo 21.1 de la LAU establece que el arrendador debe realizar las reparaciones necesarias para conservar la vivienda en condiciones de habitabilidad, mientras que las pequeñas reparaciones que exija el desgaste por el uso ordinario son a cargo del inquilino. Sin embargo, la fianza está para cubrir daños, no el envejecimiento natural de la vivienda y sus enseres.
El principio fundamental es que el inquilino debe devolver la vivienda en el mismo estado en que la recibió, salvo el deterioro producido por el mero paso del tiempo y un uso adecuado. Por ejemplo, la pérdida de brillo del parqué por el tránsito, la decoloración de la pintura por la luz solar o los pequeños agujeros para colgar cuadros se consideran, por lo general, uso normal. Por el contrario, una quemadura en la encimera, un cristal roto o manchas profundas en el sofá son daños por negligencia o mal uso, y su reparación sí puede descontarse de la fianza.
La jurisprudencia apoya esta distinción. Como ha señalado la Audiencia Provincial de Baleares en una de sus sentencias, hay que diferenciar los daños reales de los meros menoscabos derivados de la vida cotidiana en el inmueble. Como se indica en su resolución judicial sobre un caso de alquiler de larga duración:
Los daños reclamados o bien son menoscabos por el simple uso de la vivienda en un alquiler que ha durado 5 años, o que responden a la lógica adaptación de la vivienda al uso útil del inquilino.
– Audiencia Provincial de Baleares, Sentencia de 30 de marzo de 2023
Para clarificar esta zona gris, la siguiente tabla, inspirada en análisis de organizaciones de consumidores como la OCU, ofrece ejemplos concretos de lo que se considera uso normal y lo que no.
| Elemento | Uso normal (NO descontable) | Mal uso (SÍ descontable) |
|---|---|---|
| Parqué/suelo | Pérdida de brillo, microarañazos por muebles, desgaste por tránsito normal | Arañazos profundos, manchas por líquidos no limpiados, quemaduras |
| Pintura paredes | Pequeños agujeros de cuadros, decoloración por luz solar, marcas leves de muebles | Agujeros grandes sin reparar, pintado sin autorización, manchas deliberadas |
| Electrodomésticos | Desgaste tras varios años de uso (vida útil), deterioro por antigüedad | Rotura por negligencia, falta de mantenimiento básico causando avería |
| Grifos/sanitarios | Pérdida de brillo, cal acumulada por agua dura, desgaste de juntas | Rotura por golpe, fugas no comunicadas que causan daños mayores |
| Puertas/ventanas | Marcas de uso en manillas, pequeños roces, ajuste de bisagras necesario | Rotura de cristales, cerradura forzada, daños estructurales |
¿Cómo hacer un inventario fotográfico que te proteja de reclamaciones injustas por desperfectos?
La mejor estrategia para evitar disputas sobre desperfectos es la prevención. Y la herramienta más poderosa para ello es un inventario detallado y documentado del estado de la vivienda, tanto a la entrada como a la salida. Un inventario bien ejecutado no es simplemente « hacer unas fotos », sino crear una prueba fehaciente que pueda ser utilizada en una posible reclamación. La carga de la prueba sobre la existencia de un daño recae en el arrendador; un buen inventario inicial dificulta enormemente que pueda atribuirle desperfectos preexistentes.
Este proceso debe ser metódico y exhaustivo. No se limite a las fotos generales. Documente cada detalle, cada pequeño arañazo, mancha o golpe que ya exista en la vivienda. Es crucial que este reportaje visual tenga una fecha certificable. Enviarlo por un medio que deje constancia de la fecha y el contenido (como un email con acuse de recibo o una plataforma de envío certificado) es lo que le otorga validez legal.
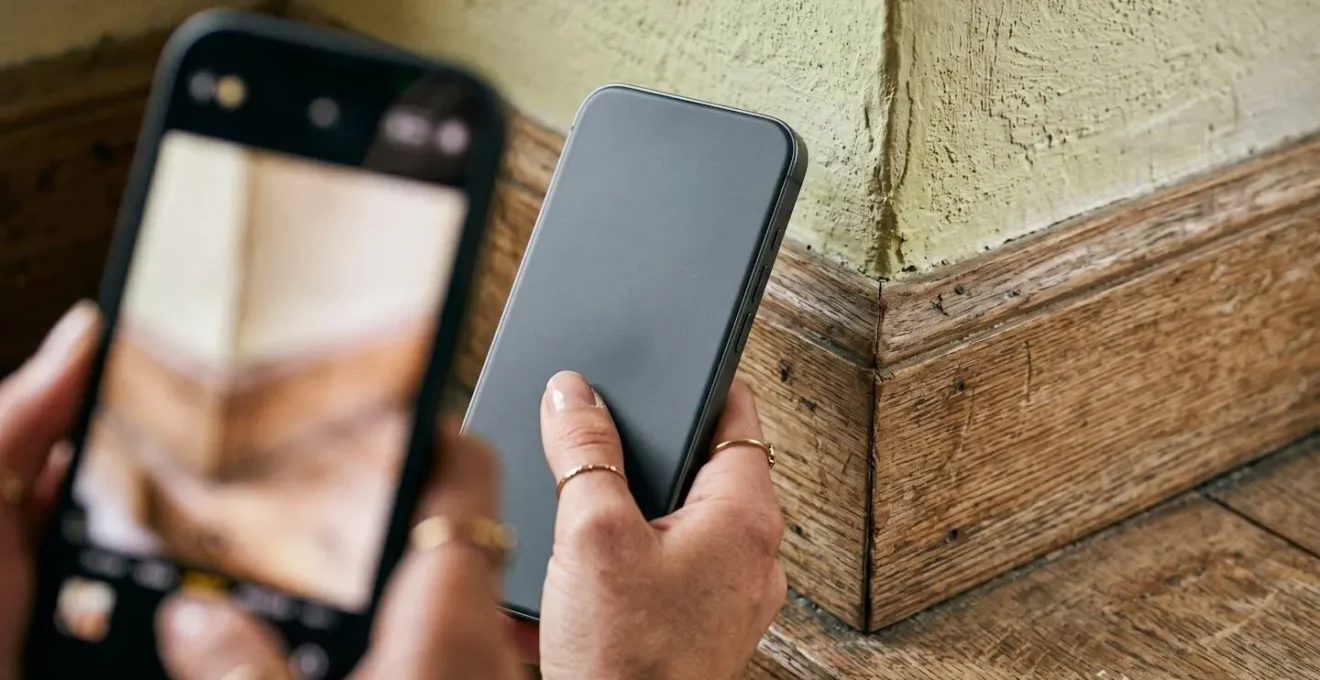
El mismo procedimiento exacto debe repetirse el día de la entrega de llaves. La comparación de ambos reportajes (el de entrada y el de salida) será la prueba irrefutable del estado real de la vivienda y de su evolución. Anexar este inventario al contrato, firmado por ambas partes, es la práctica ideal y la que ofrece mayor seguridad jurídica. Para que este proceso sea robusto y a prueba de disputas, siga una metodología clara y ordenada.
Plan de acción: Metodología de inventario fotográfico a prueba de disputas
- Certifique la fecha: Realice el inventario el mismo día de la firma del contrato o entrega de llaves. Es el punto de partida de su prueba.
- Documente de general a particular: Fotografía cada habitación (panorámicas, paredes, suelo, techo) y luego los detalles específicos: estado de contadores con su lectura, número de llaves, funcionamiento de electrodomésticos.
- Enfoque en lo preexistente: Capture con detalle todos los desperfectos que ya existan: arañazos, manchas, agujeros, roturas en mobiliario. Cuanto más minucioso sea, mejor.
- Grabe un vídeo-recorrido: Realice un vídeo comentado de la vivienda, narrando en voz alta el estado de cada elemento a medida que lo graba. Esto añade un contexto valioso.
- Envíe y certifique el material: Envíe todo el reportaje (fotos y vídeo) al arrendador a través de un canal certificado como un email con acuse de recibo o un servicio de burofax online para obtener un sello de tiempo legal.
¿Qué cláusulas debe incluir tu contrato y cuáles son nulas aunque las hayas firmado?
El contrato de alquiler es el documento que rige la relación entre las partes, pero no está por encima de la ley. La Ley de Arrendamientos Urbanos (LAU) es una norma de carácter imperativo en muchos de sus artículos, lo que significa que cualquier cláusula contractual que la contradiga en perjuicio del inquilino será nula de pleno derecho. Esto es crucial: aunque haya firmado un contrato con una cláusula abusiva sobre la fianza, esa cláusula no tiene validez legal y no puede ser aplicada.
Es fundamental que el contrato especifique claramente la duración, la renta, la identidad de las partes y la descripción de la vivienda. En lo que respecta a la fianza, debe indicar su importe (que debe ser de una mensualidad) y cualquier garantía adicional, si la hubiera. Sin embargo, los arrendadores a veces incluyen estipulaciones ilegales para intentar asegurarse una mayor capacidad de retención. Conocerlas es la primera línea de defensa del inquilino.
El hecho de que una cláusula sobre la fianza sea nula no anula el resto del contrato. Los derechos sobre la fianza están protegidos por la ley por encima de lo que ponga el contrato.
– Doctrina jurídica sobre nulidad parcial, Principio de nulidad parcial en contratos de arrendamiento
La protección del inquilino es robusta en este aspecto. A continuación, se detallan algunas de las cláusulas más comunes relacionadas con la fianza que son nulas, aunque aparezcan en el contrato:
- « La fianza se usará para una limpieza final »: Nula. La fianza solo cubre daños e impagos, no servicios obligatorios. El inquilino debe devolver la vivienda en condiciones de limpieza similares a las iniciales, pero no está obligado a contratar un servicio profesional.
- « El casero retendrá la fianza durante dos meses »: Nula. El plazo legal máximo para la devolución es de un mes.
- « El inquilino renuncia a los intereses por demora »: Nula. El derecho a percibir el interés legal del dinero si la devolución se retrasa es irrenunciable.
- « La fianza compensará la última mensualidad de renta »: Nula. La fianza es una garantía, no un medio de pago de la renta ordinaria.
- « El arrendador custodiará la fianza sin depositarla »: Nula. El depósito en el organismo oficial es una obligación legal en la mayoría del territorio español.
El estudio de solvencia obligatorio que si no realizas invalida tu seguro de impago
Desde la perspectiva del arrendador, especialmente para aquel que contrata un seguro de impago de alquiler, el estudio de solvencia del inquilino no es solo una buena práctica, es un requisito indispensable. Las compañías aseguradoras exigen que el propietario realice este análisis y que el inquilino demuestre un nivel de ingresos suficiente (generalmente, que la renta no supere el 40-45% de sus ingresos netos mensuales) para validar la póliza. Si el arrendador no realiza este estudio o lo hace de forma deficiente, el seguro podría negarse a cubrir un futuro impago.
Este procedimiento, aunque interno del arrendador, tiene implicaciones para el inquilino. Es legal y habitual que el propietario solicite documentación como contratos de trabajo, últimas nóminas o la declaración de la renta para llevar a cabo este análisis. El inquilino tiene derecho a la protección de sus datos, pero negarse a facilitar esta información probablemente resultará en el descarte de su candidatura.
Sin embargo, es crucial entender que este estudio de solvencia no da carta blanca al arrendador para exigir garantías desproporcionadas. Como ya se ha mencionado, la ley pone un techo muy claro a lo que se puede solicitar. Independientemente del resultado del estudio, la normativa prevalece. Según establece el artículo 36.5 de la Ley de Arrendamientos Urbanos, además del mes de fianza, la garantía adicional que puede exigirse tiene un límite claro.
Este límite, fijado desde la reforma de 2019, es de un máximo de 2 mensualidades de renta. Por lo tanto, aunque un propietario esté preocupado por la solvencia y quiera asegurar su póliza, no puede legalmente pedir, por ejemplo, un aval de seis meses de renta. Conocer este límite protege al inquilino de exigencias abusivas que a veces se justifican bajo el pretexto de la « seguridad » o los « requisitos del seguro ».
A recordar
- Procedimiento sobre opinión: La gestión de la fianza se rige por procedimientos formales. Las conversaciones informales carecen de valor legal; priorice siempre la comunicación escrita y certificada (burofax, email).
- La prueba es su mejor aliado: La carga de la prueba de los daños recae en el arrendador. Un inventario fotográfico exhaustivo y fechado al inicio y al final del contrato es su defensa más sólida contra reclamaciones injustas.
- La ley protege al inquilino: Cláusulas que contradicen la LAU son nulas. Conozca sus derechos sobre plazos de devolución, límites de garantías y la invalidez de descuentos por uso normal.
¿Qué derechos y obligaciones tienes como inquilino o casero según la LAU vigente?
La Ley de Arrendamientos Urbanos (LAU) es el pilar que sostiene toda la relación contractual del alquiler, estableciendo un equilibrio de derechos y obligaciones para ambas partes. Más allá de la fianza, es crucial tener una visión global de este marco para asegurar una convivencia pacífica y un cumplimiento riguroso del contrato. Para el inquilino, el principal derecho es el de disfrutar de la vivienda en condiciones de habitabilidad; para el arrendador, su derecho fundamental es percibir la renta puntualmente.
Las obligaciones son el reverso de la moneda. El arrendador debe realizar todas las reparaciones necesarias para la conservación de la vivienda (salvo las derivadas del uso diario), mientras que el inquilino debe hacerse cargo del pequeño mantenimiento, usar la vivienda de forma diligente y, por supuesto, pagar la renta. Un aspecto importante que a menudo se olvida es la subrogación de obligaciones. Este principio legal garantiza la continuidad de los derechos del inquilino incluso si la propiedad cambia de manos.
Consideremos un caso práctico: la venta de una vivienda alquilada. Según el artículo 14 de la LAU, el nuevo propietario se subroga automáticamente en la posición del anterior arrendador. Esto significa que asume todos los derechos y obligaciones del contrato de alquiler vigente. En lo que respecta a la fianza, el nuevo propietario es el responsable de su devolución al final del contrato, incluso si el vendedor no se la transfirió. El inquilino mantiene intacto su derecho a reclamar la fianza al propietario actual, quien a su vez deberá reclamar ese importe al vendedor. Este mecanismo protege al inquilino de quedar desamparado ante un cambio de titularidad de la vivienda.
En definitiva, la gestión de la fianza es un reflejo de la gestión general del alquiler: se basa en el cumplimiento de la ley, la buena fe y, sobre todo, en una comunicación y documentación claras y formales. Ignorar los procedimientos no solo genera riesgo, sino que abre la puerta a conflictos que son perfectamente evitables.
Aplicar estos procedimientos de forma rigurosa es la única manera de convertir la fianza en lo que debe ser: una garantía de cumplimiento y no una fuente de conflictos. El siguiente paso lógico es revisar su contrato actual o futuro con esta nueva perspectiva y empezar a documentar cada paso de su relación de alquiler.