En resumen:
- El Plan Estatal de Vivienda ofrece ayudas tanto para alquiler (Bono Joven) como para la compra de una primera vivienda (ayuda a la entrada).
- Los requisitos principales suelen ser tener menos de 35 años y unos ingresos inferiores a 3 veces el IPREM, pero existen excepciones y ayudas para otros colectivos.
- La gestión es autonómica, por lo que las convocatorias y condiciones específicas varían en cada comunidad.
- La clave del éxito es la anticipación: tener la documentación preparada y el Certificado Digital activo antes de que se abran los plazos.
- Además de las ayudas directas, existen deducciones fiscales autonómicas y avales del ICO que pueden facilitar la compra.
Acceder a una vivienda, ya sea en propiedad o de alquiler, se ha convertido en un desafío mayúsculo para muchos ciudadanos en España. La subida de precios y la dificultad para ahorrar son barreras constantes, especialmente para los jóvenes que buscan emanciparse y para colectivos vulnerables. Ante esta realidad, a menudo se habla de las ayudas públicas como una solución, pero el entramado de programas, requisitos y plazos puede resultar abrumador.
La mayoría de la gente se limita a buscar listas de requisitos, sin darse cuenta de que el verdadero secreto para conseguir una ayuda no es solo cumplir las condiciones, sino entender la lógica que hay detrás de ellas. El Plan Estatal de Vivienda no es un simple listado de subsidios; es un sistema con objetivos claros, como fomentar la emancipación juvenil, revitalizar zonas rurales o adaptar las viviendas para personas mayores. Comprender esta « estrategia de vivienda » es el primer paso para dejar de ser un solicitante pasivo y convertirte en un candidato proactivo.
Pero, ¿y si la clave no estuviera en encontrar la ayuda con el importe más alto, sino en identificar la que mejor se alinea con tu proyecto de vida y en anticipar las trampas burocráticas? Este artículo te guiará a través de esa perspectiva estratégica. Analizaremos las diferencias fundamentales entre los programas, te enseñaremos a navegar el mapa de las ayudas autonómicas y te daremos las herramientas para preparar tu candidatura con meses de antelación, aumentando drásticamente tus posibilidades de éxito.
A lo largo de las siguientes secciones, desglosaremos cada aspecto clave del Plan Estatal de Vivienda. Desde los programas principales hasta los detalles sobre los límites de patrimonio o las deducciones fiscales, obtendrás una visión completa y estratégica para que puedas tomar las mejores decisiones en tu camino hacia una nueva vivienda.
Sommaire : Tu estrategia para acceder a las ayudas de vivienda del Plan Estatal
- ¿Por qué el Plan Estatal ofrece ayudas tanto a jóvenes como a mayores de 65 años en situaciones diferentes?
- ¿Qué diferencia el programa de ayuda a la entrada del programa de alquiler para jóvenes en el Plan Estatal?
- Plan Estatal o ayudas autonómicas: ¿dónde conseguir más apoyo según tu comunidad autónoma?
- El límite de patrimonio que deja fuera del Plan a compradores que creían cumplir todos los requisitos
- ¿Cómo enterarte de las convocatorias del Plan Estatal y preparar tu documentación con antelación?
- ¿Cómo solicitar el bono joven de alquiler o las ayudas para entrada de vivienda en tu comunidad autónoma?
- ¿Qué deducciones autonómicas por compra de vivienda pueden ahorrarte hasta 3.000 € si eres menor de 35?
- ¿Qué ayudas públicas puedes solicitar para comprar tu primera vivienda en España?
¿Por qué el Plan Estatal ofrece ayudas tanto a jóvenes como a mayores de 65 años en situaciones diferentes?
El Plan Estatal de Vivienda no es una medida única, sino un conjunto de herramientas diseñadas para abordar problemas sociales específicos. Por ello, su enfoque se diversifica para atender a dos de los colectivos con mayores desafíos residenciales: los jóvenes y los mayores de 65 años. Esta dualidad responde a la lógica del Plan de actuar en los puntos críticos del ciclo vital de las personas.
Para los jóvenes, el principal obstáculo es la emancipación tardía. La precariedad laboral y la dificultad para ahorrar impiden el acceso a una vivienda, ya sea de compra o alquiler. Las ayudas como el Bono Alquiler Joven o los avales ICO están pensadas para inyectar la liquidez necesaria en el momento justo, facilitando ese primer paso crucial hacia la independencia. Se trata de una inversión en el futuro, que busca dinamizar el mercado y permitir que los jóvenes inicien sus proyectos de vida.
En el otro extremo, los mayores de 65 años enfrentan retos distintos. A menudo, sus problemas no son de acceso, sino de adaptación y accesibilidad de la vivienda que ya poseen. Con la edad, pueden surgir problemas de movilidad que convierten un hogar lleno de barreras arquitectónicas en una fuente de inseguridad. Aquí, las ayudas del Plan se centran en financiar obras para mejorar la accesibilidad (instalar ascensores, cambiar bañeras por duchas) o la eficiencia energética, mejorando su calidad de vida y permitiéndoles permanecer en su entorno de forma segura y digna.
Análisis del impacto demográfico del Plan Estatal
El Plan Estatal destaca por su clara orientación hacia la generación de vivienda asequible y por sus ayudas específicas a personas en situación de especial vulnerabilidad residencial, abordando tanto la emancipación tardía de los jóvenes como las necesidades de adaptación de vivienda para una población que envejece.
En definitiva, el Plan reconoce que « vivienda » significa cosas distintas en cada etapa de la vida. Para un joven, es la llave de su futuro; para una persona mayor, la garantía de un presente seguro y confortable. Entender esta doble misión es fundamental para comprender por qué existen programas tan diferentes bajo un mismo paraguas.
¿Qué diferencia el programa de ayuda a la entrada del programa de alquiler para jóvenes en el Plan Estatal?
Tomar la decisión entre comprar o alquilar es un dilema financiero y vital. El Plan Estatal de Vivienda lo reconoce y ofrece dos programas estrella para menores de 35 años que, aunque comparten objetivo (facilitar el acceso a la vivienda), operan de forma muy distinta. Conocer sus diferencias es clave para calcular el coste de oportunidad y elegir la senda que mejor se adapta a tu situación.
El Bono Alquiler Joven está diseñado para ofrecer un alivio inmediato y flexible. Consiste en una ayuda mensual de 250 euros durante un máximo de dos años. Su gran ventaja es la inmediatez en el alivio de la carga financiera mensual, permitiendo a los jóvenes acceder a alquileres que de otra forma serían inasumibles o destinar ese dinero a otros gastos o al ahorro. Es la opción ideal para quienes valoran la movilidad geográfica, no tienen ahorros previos significativos o no están seguros de querer establecerse en un lugar a largo plazo. Cubre tanto el alquiler de una vivienda completa como el de una habitación.
Por otro lado, la ayuda a la compra es una apuesta a largo plazo. Consiste en un pago único de hasta 10.800 euros, destinado a cubrir parte de la entrada de la hipoteca. Su objetivo es derribar la principal barrera para la compra: la necesidad de tener ahorrado cerca del 20% del valor de la vivienda más los gastos. Esta ayuda está específicamente orientada a la compra en municipios de menos de 10.000 habitantes, buscando así un doble objetivo: facilitar el acceso a la propiedad y luchar contra la despoblación en la España rural. Es la opción para quienes tienen un proyecto de vida más estable y la capacidad financiera para asumir una hipoteca.
La siguiente ilustración resume visualmente esta encrucijada entre firmar una hipoteca con ayuda para la entrada o recibir un apoyo mensual para el alquiler.
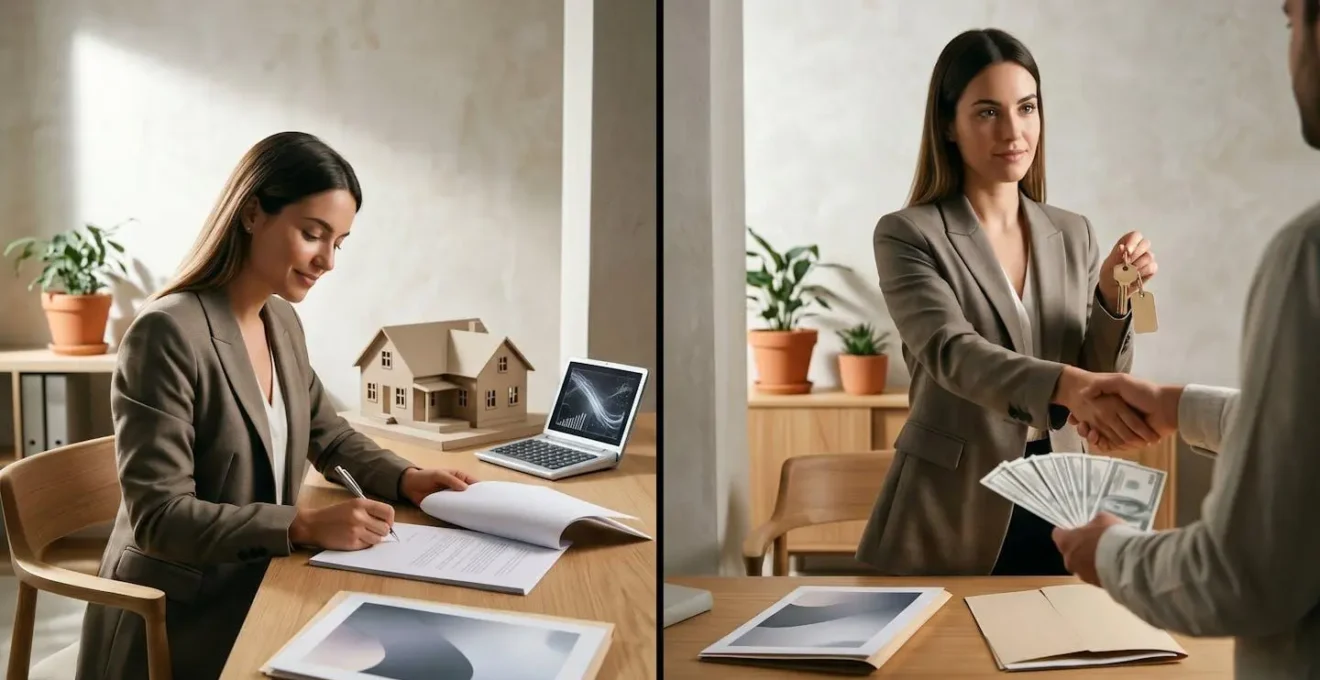
Como se puede ver, la elección no es solo económica, sino vital. Implica decidir entre la flexibilidad y la liquidez mensual del alquiler, o la estabilidad y la inversión a largo plazo de la compra, con el aliciente de contribuir a la revitalización de zonas rurales.
Para clarificar las cifras y condiciones, la siguiente tabla compara las características principales de ambos programas.
| Característica | Ayuda a la entrada (compra) | Bono Alquiler Joven |
|---|---|---|
| Cuantía máxima | Hasta 10.800€ (20% del precio) | 250€/mes durante 2 años (6.000€ total) |
| Edad límite | 35 años inclusive | 35 años inclusive |
| Límite de ingresos | 3 veces IPREM (general) | 3 veces IPREM (25.200€) |
| Tipo de vivienda | Compra en municipios <10.000 hab. | Alquiler vivienda o habitación |
| Duración | Pago único | 24 meses continuados |
Plan Estatal o ayudas autonómicas: ¿dónde conseguir más apoyo según tu comunidad autónoma?
Una de las mayores fuentes de confusión al buscar ayudas para la vivienda es entender la relación entre el Plan Estatal y los programas de las comunidades autónomas. La regla de oro es: el Estado diseña el marco, pero son las CCAA quienes gestionan, publican las convocatorias y, a menudo, complementan o modifican las ayudas. Esto crea un mapa de oportunidades desigual en el que la « compatibilidad autonómica » es un factor estratégico.
El Plan Estatal establece unos mínimos y máximos a nivel nacional. Por ejemplo, fija el Bono Alquiler Joven en 250 euros mensuales. Sin embargo, la ley permite que las CCAA complementen esta ayuda. De hecho, el Bono Alquiler Joven puede alcanzar hasta 900€/mes en ciertas zonas declaradas como mercado residencial tensionado, siempre que la suma de las ayudas no supere el coste del alquiler. Esto significa que vivir en una comunidad o ciudad con esta declaración puede triplicar el apoyo recibido.
Además, muchas comunidades autónomas tienen sus propios planes de vivienda con ayudas que pueden ser complementarias o excluyentes a las del Plan Estatal. Algunas ofrecen ayudas a la compra para jóvenes sin restringirlas a municipios pequeños, otras tienen programas específicos para familias numerosas o personas con discapacidad que son más ventajosos que los estatales. La clave, por tanto, no es solo mirar al Gobierno central, sino realizar una investigación exhaustiva a nivel local.
Convertirse en un experto buscador de ayudas en tu región es fundamental. No basta con leer las noticias nacionales; hay que sumergirse en los portales de vivienda y boletines oficiales de tu comunidad. La información más valiosa es siempre la más específica y localizada.
Plan de acción: Identifica las mejores ayudas en tu comunidad
- Consulta el portal de vivienda de tu comunidad autónoma para conocer las convocatorias vigentes.
- Compara los requisitos del Plan Estatal con los específicos de tu CCAA (pueden ser más restrictivos o ventajosos).
- Verifica si las ayudas estatales y autonómicas son complementarias o excluyentes entre sí para evitar sorpresas.
- Configura alertas en los boletines oficiales autonómicos (BOA, DOGV, BOCM, etc.) con palabras clave como « vivienda » o « alquiler ».
- Contacta con las oficinas de vivienda locales o puntos de información juvenil para obtener asesoramiento personalizado.
El límite de patrimonio que deja fuera del Plan a compradores que creían cumplir todos los requisitos
Uno de los aspectos más frustrantes y menos conocidos de las ayudas a la vivienda es el límite de patrimonio. Muchos solicitantes se centran exclusivamente en cumplir los requisitos de edad e ingresos, para luego descubrir, demasiado tarde, que un pequeño activo que ni siquiera consideraban relevante les deja fuera de la convocatoria. Esto es una de las principales trampas de la « anticipación burocrática » que hay que conocer.
La mayoría de las ayudas para la compra de primera vivienda exigen no ser propietario de otra vivienda en España. Esta regla parece sencilla, pero esconde una complejidad considerable. Por ejemplo, haber heredado un pequeño porcentaje de una propiedad familiar (la típica parte de la casa del pueblo) puede ser motivo de exclusión, aunque no se tenga el uso y disfrute de la misma. Existen excepciones, como no poder disponer de la vivienda por divorcio o si su valor es muy bajo, pero deben estar muy bien documentadas.
El concepto de « patrimonio » va más allá de los inmuebles. A la hora de calcularlo, las administraciones pueden tener en cuenta el valor de acciones, fondos de inversión, planes de pensiones e incluso el saldo medio de las cuentas bancarias. Un solicitante podría cumplir el límite de ingresos anuales, pero ser excluido porque tiene unos ahorros en un fondo que, según la valoración de la convocatoria, superan el umbral patrimonial permitido. Generalmente, el ajuar doméstico o el vehículo personal no computan, pero es crucial leer la letra pequeña de cada convocatoria.
Otro punto crítico afecta a los trabajadores autónomos. Para ellos, los ingresos no se computan por la nómina mensual, sino por los rendimientos netos de la actividad económica del ejercicio fiscal anterior. Esto puede crear un desajuste: un autónomo que tuvo un buen año previo pero cuyos ingresos actuales son bajos podría quedar fuera, mientras que otro con ingresos actuales altos pero un mal año anterior podría ser admitido. Es una rigidez del sistema que requiere una planificación financiera y fiscal cuidadosa.
¿Cómo enterarte de las convocatorias del Plan Estatal y preparar tu documentación con antelación?
En la carrera por las ayudas a la vivienda, la velocidad es tan importante como cumplir los requisitos. Las convocatorias suelen tener plazos muy cortos y los fondos se agotan rápidamente, a menudo por orden de llegada. Por eso, la estrategia ganadora se basa en la anticipación burocrática: tener toda la documentación lista y los canales de información controlados antes incluso de que se anuncie la ayuda.
El primer paso es saber dónde mirar. Las ayudas estatales son gestionadas por las Comunidades Autónomas, por lo que los anuncios oficiales se publican en sus respectivos boletines (BOCM en Madrid, DOGC en Cataluña, etc.) y en los portales de vivienda de cada gobierno regional. Es fundamental identificar estas fuentes y visitarlas semanalmente. Crear alertas de Google para términos como « Bono Alquiler Joven [tu comunidad] » o « ayudas vivienda [tu comunidad] » es una táctica sencilla y eficaz. Además, las oficinas de vivienda locales y los perfiles en redes sociales de las consejerías de vivienda son canales de información valiosísimos.
Mientras esperas la convocatoria, debes preparar tu « kit de documentación anti-estrés ». El proceso de solicitud es casi siempre telemático, lo que significa que necesitarás un Certificado Digital o Cl@ve Permanente. Obtenerlo puede llevar varios días, así que es lo primero que debes hacer. Con la identidad digital resuelta, el siguiente paso es recopilar los documentos que, con toda seguridad, te van a pedir. Tenerlos escaneados y organizados en una carpeta en tu ordenador te dará una ventaja decisiva.
La imagen a continuación representa el espacio de trabajo ideal para este proceso: un lugar ordenado donde los documentos, plazos y herramientas digitales están bajo control.
La siguiente lista detalla la documentación básica que deberías ir preparando:
- DNI/NIE del solicitante y de todos los miembros de la unidad de convivencia.
- Informe de vida laboral actualizado (se puede solicitar online en la web de la Seguridad Social).
- Certificado de empadronamiento histórico y colectivo (acredita quién vive en el domicilio y desde cuándo).
- Declaración de la Renta (IRPF) del último ejercicio o, si no se hizo, un certificado de imputaciones de la Agencia Tributaria.
- Nota Simple del Registro de la Propiedad que acredite que no posees otras viviendas (se solicita online).
- Borrador del contrato de arrendamiento o precontrato de compraventa que planeas firmar.
- Justificantes de pago de alquileres anteriores o de la señal entregada para la compra.
¿Cómo solicitar el bono joven de alquiler o las ayudas para entrada de vivienda en tu comunidad autónoma?
Una vez que se publica la convocatoria, el proceso de solicitud se convierte en una carrera contrarreloj que se realiza de forma casi exclusivamente telemática. Cada comunidad autónoma tiene su propia plataforma y procedimiento, pero los pasos generales suelen ser similares. La clave es tener el Certificado Digital o sistema Cl@ve listo para actuar desde el primer minuto.
El proceso comienza accediendo a la sede electrónica de la consejería de vivienda de tu CCAA. Allí deberás localizar el trámite específico (ej. « Solicitud Bono Alquiler Joven »). El primer paso es rellenar un formulario online con tus datos personales, económicos y los de la vivienda. Aquí es donde tener toda la información a mano (ingresos, referencia catastral, datos del arrendador/vendedor) te ahorrará un tiempo precioso.
Después de rellenar el formulario, el sistema te pedirá que adjuntes la documentación que preparaste en la fase de anticipación. Es fundamental que los documentos escaneados sean legibles y estén en el formato requerido (normalmente PDF). Un error común es subir un documento incorrecto o ilegible, lo que puede llevar a que tu solicitud sea inadmitida o requiera una subsanación que te haga perder puestos en la lista.
Ejemplo del proceso en la Comunidad de Madrid
En Madrid, el proceso es un buen ejemplo de la dinámica habitual. Tras la solicitud inicial, se abre un plazo específico, por ejemplo, del 31 de diciembre al 22 de enero, para aportar documentos a través de un servicio online llamado ‘Aportar documentos’, utilizando la referencia de la solicitud original. Los solicitantes deben preparar documentación particular como el certificado de la Administración de origen si vienen de otra CCAA, y la Nota de Localización del Registro de la Propiedad, que confirma la ausencia de propiedades a su nombre en todo el territorio nacional.
Una vez enviada la solicitud, recibirás un justificante de registro. Es vital guardarlo. El siguiente paso es la paciencia. La administración revisará las solicitudes y publicará listados provisionales de admitidos y excluidos, abriendo un plazo para subsanar errores. Es crucial estar atento a estas publicaciones para no quedar fuera por un simple formalismo. Mirando al futuro, el Gobierno ya planea nuevas fórmulas, como la mencionada en una nueva ayuda de hasta 30.000€ para alquiler con opción a compra en el Plan 2026-2030, lo que demuestra que el sistema de ayudas está en constante evolución.
¿Qué deducciones autonómicas por compra de vivienda pueden ahorrarte hasta 3.000 € si eres menor de 35?
La estrategia de vivienda no termina con la firma de la hipoteca o la concesión de una ayuda directa. Existe una poderosa herramienta fiscal que muchos nuevos propietarios desconocen: las deducciones autonómicas en el IRPF por la compra de vivienda habitual. Estas deducciones te permiten recuperar una parte del dinero invertido a través de tu declaración de la Renta, suponiendo un ahorro considerable que puede llegar a miles deeuros.
Aunque la deducción estatal por compra de vivienda se eliminó para compras posteriores a 2013, la mayoría de las comunidades autónomas mantienen sus propias deducciones, especialmente para colectivos como jóvenes menores de 35 años, familias numerosas o personas que adquieren una vivienda protegida (VPO) o en municipios rurales. Estas deducciones se aplican sobre las cantidades satisfechas durante el año para la adquisición de la vivienda, incluyendo el capital amortizado, los intereses y otros gastos derivados de la financiación.
El porcentaje de deducción y los límites varían enormemente entre comunidades. Por ejemplo, Andalucía permite deducir un 5% para menores de 35 años, mientras que la Comunidad Valenciana puede llegar al 10% si la vivienda está en un municipio en riesgo de despoblamiento. Es una clara muestra de cómo la fiscalidad se utiliza también como una herramienta de política demográfica y de vivienda.
El Ministerio de Vivienda y Agenda Urbana, según se analiza en un artículo de Blog Bankinter – Análisis Plan Estatal de Vivienda 2026-2030, sigue explorando nuevas vías de apoyo.
El nuevo Plan contempla ayudas de hasta 30.000 euros para alquiler con opción a compra de vivienda protegida.
– Ministerio de Vivienda y Agenda Urbana, Blog Bankinter – Análisis Plan Estatal de Vivienda 2026-2030
Para visualizar el impacto de estas medidas fiscales, la siguiente tabla resume algunas de las deducciones por compra para jóvenes en diferentes comunidades autónomas.
| Comunidad Autónoma | Edad límite | % Deducción | Condiciones especiales |
|---|---|---|---|
| Andalucía | 35 años | 5% | También VPO sin límite edad |
| Aragón | 36 años | 5% | Municipios <3.000 habitantes |
| Madrid | 30 años | Variable | Por nacimiento/adopción: 10% |
| C. Valenciana | 35 años | 5-10% | Municipios en despoblamiento |
| Extremadura | 36 años | 3-5% | Incremento en municipios pequeños |
| La Rioja | 36 años | 5% | Pequeños municipios |
A retenir
- La estrategia es clave: entender la lógica del Plan y anticiparse es más importante que solo cumplir los requisitos.
- Existen ayudas tanto para la compra (entrada en zonas rurales) como para el alquiler (Bono Joven), con lógicas y objetivos diferentes.
- La gestión es autonómica: las oportunidades y condiciones reales dependen de tu comunidad, por lo que la investigación local es fundamental.
- No subestimes los « requisitos ocultos » como los límites de patrimonio o las complejidades para los autónomos.
¿Qué ayudas públicas puedes solicitar para comprar tu primera vivienda en España?
Centrándonos en la opción de compra, el abanico de ayudas públicas conforma un « roadmap del comprador inteligente » que, si se sigue de forma ordenada, puede facilitar enormemente la adquisición de una primera vivienda. No se trata de una única ayuda milagrosa, sino de una combinación estratégica de varias herramientas a nivel estatal y autonómico.
El primer gran apoyo, y el más reciente, es la línea de avales del ICO (Instituto de Crédito Oficial). Esta medida no es una ayuda directa en dinero, pero su impacto es enorme: el Estado avala hasta el 20% de la hipoteca (o el 25% si la vivienda tiene una calificación energética alta). En la práctica, esto permite que los bancos concedan hipotecas por el 100% del valor de la vivienda, eliminando la barrera de tener que aportar la entrada. Los avales ICO cuentan con 2.500 millones € hasta diciembre de 2025, con una posible prórroga, lo que los convierte en la principal palanca de acceso a la compra para jóvenes y familias con menores a cargo.
En segundo lugar, encontramos la ayuda directa a la compra de hasta 10.800 euros del Plan Estatal. Como vimos, está condicionada a la compra en municipios de menos de 10.000 habitantes, lo que la convierte en una opción perfecta para quienes buscan un entorno rural o precios más asequibles fuera de las grandes urbes.
Finalmente, el tercer pilar son las ayudas y deducciones autonómicas. Como ya se ha mencionado, cada comunidad tiene sus propios programas, que pueden incluir ayudas directas adicionales o, más comúnmente, las importantes deducciones fiscales en el IRPF que se aplican a posteriori. Integrar este beneficio fiscal en el cálculo de la viabilidad de la compra es un ejercicio de planificación financiera inteligente.
El camino para obtener todas estas ayudas requiere un enfoque metódico. Los siguientes pasos resumen la hoja de ruta ideal para un comprador primerizo:
- Evalúa tu situación financiera y calcula tu capacidad de endeudamiento (no debería superar el 30-35% de tus ingresos netos mensuales).
- Verifica que cumples los requisitos generales de edad (normalmente menor de 35 años) e ingresos (entre 3 y 4 veces el IPREM).
- Si no dispones del 20% de la entrada, investiga y solicita el aval del ICO a través de las entidades bancarias adheridas.
- Consulta los portales de vivienda de tu comunidad autónoma para identificar ayudas directas a la compra y sus requisitos específicos.
- Si tu plan es comprar en un pueblo o zona rural, pon especial atención en la ayuda estatal de hasta 10.800 euros.
- Prepara toda la documentación necesaria con antelación y asegúrate de tener un método de identificación digital (Certificado o Cl@ve).
- Tras la compra y la firma de la hipoteca, no olvides aplicar las deducciones autonómicas a las que tengas derecho en tu siguiente declaración de la Renta.
Para poner en práctica estos consejos, el siguiente paso lógico es realizar una autoevaluación de tu situación y comenzar a recopilar la documentación. No esperes a que se abran las convocatorias; empieza hoy mismo a construir tu estrategia de vivienda.
Preguntas frecuentes sobre el Plan Estatal de Vivienda
¿Qué se incluye en el cálculo del patrimonio para las ayudas?
Se incluyen bienes inmuebles (excepto la vivienda habitual, si ya se tiene y se va a vender), valores mobiliarios como acciones o fondos, el saldo de cuentas bancarias y planes de pensiones, entre otros activos financieros. Generalmente, el valor de vehículos de uso personal y el ajuar doméstico no se tienen en cuenta para el cómputo.
¿Qué ocurre si heredé parte de una vivienda?
Haber sido propietario de parte de una vivienda, incluso si es por herencia y compartida con otros familiares, puede ser un motivo de exclusión de las ayudas para la compra de primera vivienda. Sin embargo, existen excepciones si se puede demostrar que no se tiene la disponibilidad de la misma (por ejemplo, por una sentencia de divorcio o si su valor es inferior a un umbral determinado por la convocatoria).
¿Cómo computan los ingresos para autónomos?
Para los trabajadores autónomos, los ingresos se suelen calcular en base a los rendimientos netos de la actividad económica del ejercicio fiscal anterior al de la solicitud (año N-1). Esto significa que no se miran los ingresos mensuales actuales, sino el resultado de la declaración de la Renta del año previo, lo que puede generar diferencias significativas y requiere una buena planificación.