Conseguir una ayuda para tu primera vivienda no es una lotería, sino una estrategia bien ejecutada.
- El principal obstáculo no es cumplir los requisitos, sino superar una burocracia compleja que deja fuera al 60% de los candidatos válidos.
- La clave del éxito reside en anticipar las convocatorias, entender la compatibilidad entre ayudas y evitar errores documentales básicos.
Recomendación: El primer paso no es buscar la ayuda, sino prepararse para ella. Obtén tu certificado digital y audita los plazos y requisitos específicos de tu comunidad autónoma desde hoy.
El sueño de comprar una primera vivienda en España a menudo choca con una realidad abrumadora: precios elevados y la necesidad de un ahorro inicial considerable. Ante este panorama, las ayudas públicas se presentan como una solución casi milagrosa. Sin embargo, la conversación suele centrarse en las cantidades disponibles, como los famosos 10.000 euros para la entrada, y se obvia la verdadera dificultad: el complejo laberinto burocrático que hay que atravesar para obtenerlas.
Muchos aspirantes se pierden en un mar de decretos, portales autonómicos y plazos inamovibles. La frustración lleva a pensar que estas ayudas son inalcanzables o están reservadas para unos pocos afortunados. Pero, ¿y si el problema no fuera tu elegibilidad, sino tu estrategia de solicitud? La clave no está solo en saber qué ayudas existen, sino en dominar el *cómo* y el *cuándo* solicitarlas para evitar los errores que descartan automáticamente miles de expedientes cada año.
Este artículo no es una simple lista de subvenciones. Es una hoja de ruta práctica, diseñada desde la perspectiva de un gestor especializado, para transformar la solicitud de una carrera de obstáculos en un proceso metódico. Analizaremos por qué fracasan tantas solicitudes, cómo planificar tu estrategia con meses de antelación y de qué manera puedes maximizar los beneficios combinando diferentes niveles de ayudas. El objetivo es claro: darte las herramientas para que formes parte de la estadística de éxito.
Para navegar con éxito el proceso, es fundamental entender la estructura de las ayudas disponibles y los pasos clave para solicitarlas. El siguiente sumario desglosa el camino que recorreremos, desde los errores más comunes hasta las ventajas fiscales que no puedes dejar pasar.
Sumario: Tu guía estratégica para obtener las ayudas a la vivienda en España
- ¿Por qué el 60% de los compradores que cumplen requisitos no solicitan las ayudas al alquiler o compra?
- ¿Cómo solicitar el bono joven de alquiler o las ayudas para entrada de vivienda en tu comunidad autónoma?
- Ayuda estatal, autonómica o municipal: ¿cuáles son compatibles y cómo sumarlas para maximizar el beneficio?
- El justificante de ingresos mal fechado que te puede dejar sin los 10.000 € de ayuda a la entrada
- ¿Cuándo comprar para aprovechar la próxima convocatoria de ayudas a la vivienda en tu comunidad?
- ¿Qué diferencia el programa de ayuda a la entrada del programa de alquiler para jóvenes en el Plan Estatal?
- ¿Qué deducciones autonómicas por compra de vivienda pueden ahorrarte hasta 3.000 € si eres menor de 35?
- ¿Qué ventajas fiscales y financieras tiene comprar tu primera vivienda antes de los 35 años en España?
¿Por qué el 60% de los compradores que cumplen requisitos no solicitan las ayudas al alquiler o compra?
La paradoja es alarmante: existen fondos públicos destinados a facilitar el acceso a la vivienda, pero una gran mayoría de los potenciales beneficiarios se queda por el camino. El problema no suele ser la falta de cumplimiento de los requisitos económicos o de edad, sino un conjunto de barreras burocráticas y psicológicas que actúan como un filtro invisible pero tremendamente eficaz. De hecho, los datos de procesos de concurrencia competitiva lo confirman: solo el 40% de los jóvenes que cumplen los requisitos llega a solicitar las ayudas en algunas convocatorias.
El principal culpable es la complejidad percibida del proceso. La idea de enfrentarse a formularios telemáticos, la necesidad de certificados digitales o el sistema Cl@ve, y la recopilación de numerosa documentación disuade a muchos antes incluso de empezar. Este sentimiento se ve agravado por una serie de barreras psicológicas y estructurales:
- Miedo al rechazo: Una creencia extendida es que las ayudas son « para otros » en una situación peor, lo que lleva a la autoexclusión.
- Complejidad real del procedimiento: El sistema de concesión por concurrencia competitiva significa que no basta con cumplir los requisitos, hay que presentar una solicitud perfecta y a tiempo. Por ejemplo, en algunas comunidades, una simple solicitud duplicada puede llevar a la anulación de oficio de ambas, como se ha detectado en procedimientos que exigen un formulario telemático obligatorio.
- Plazos estrictos e inamovibles: El desconocimiento de las fechas límite, tanto para presentar la solicitud como para cumplir las condiciones posteriores (por ejemplo, formalizar la compra en un plazo determinado tras la concesión), es una causa frecuente de fracaso.
En esencia, muchos candidatos desisten no por no ser válidos, sino porque el coste en tiempo y esfuerzo para navegar la burocracia parece superar el beneficio potencial. Sin una estrategia clara, el proceso se convierte en una montaña insuperable.
¿Cómo solicitar el bono joven de alquiler o las ayudas para entrada de vivienda en tu comunidad autónoma?
Una vez comprendidos los obstáculos, el siguiente paso es trazar un plan de acción concreto. La solicitud de cualquier ayuda a la vivienda en España se ha digitalizado casi por completo. Por tanto, el punto de partida indispensable es contar con las herramientas de identificación digital: el certificado digital o el sistema Cl@ve Permanente. Sin esto, es imposible iniciar la mayoría de los trámites telemáticos.
El proceso puede visualizarse como un camino por etapas, donde cada paso debe completarse correctamente para poder avanzar al siguiente. La preparación previa es el 90% del éxito.
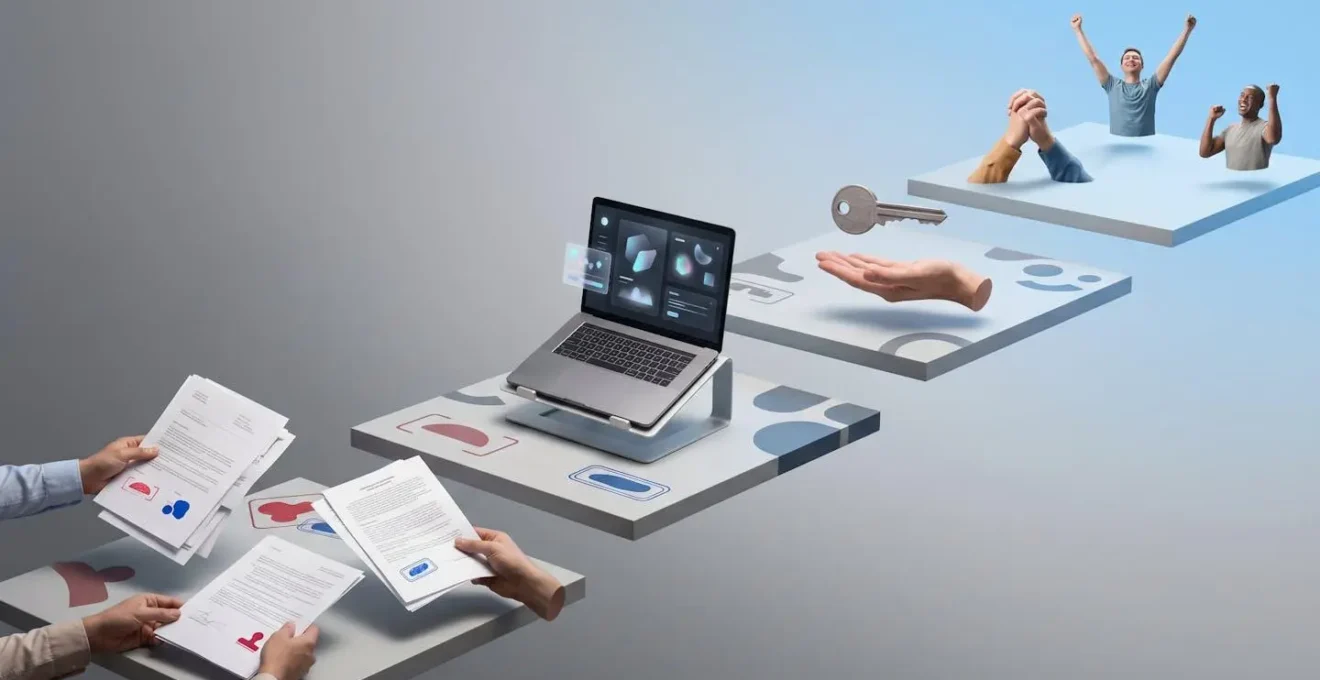
Como muestra la imagen, el recorrido va desde la preparación documental hasta la obtención final de la ayuda. El primer paso práctico, tras obtener tu identificación digital, es investigar. Las ayudas son gestionadas por las comunidades autónomas, y aunque se basan en un Plan Estatal, cada una tiene sus propios importes, requisitos y plazos. Comparar es fundamental.
El siguiente cuadro ofrece una visión general de algunas de las ayudas más relevantes para la compra en diferentes comunidades, demostrando la diversidad de opciones. Los datos son orientativos y deben ser confirmados en las convocatorias oficiales, como se detalla en un análisis comparativo reciente del sector financiero.
| Comunidad | Tipo de Ayuda | Importe Máximo | Requisitos Edad |
|---|---|---|---|
| Madrid | Mi Primera Vivienda | Aval 100% hipoteca | Hasta 40 años |
| Castilla-La Mancha | Ayuda directa compra | 10.800€ | ≤35 años |
| Andalucía | Aval hipotecario | 95% valor vivienda | <35 años |
| Valencia | Ayuda municipios pequeños | 20% precio (max 10.800€) | ≤35 años |
Plan de acción: tu checklist para solicitar ayudas sin errores
- Identificación digital: Obtén tu Certificado Digital o regístrate en el sistema Cl@ve. Es el primer paso obligatorio.
- Recopilación de documentos base: Reúne tu DNI, contrato de trabajo, las últimas nóminas y la declaración de la renta del ejercicio fiscal requerido en convocatorias anteriores.
- Auditoría de elegibilidad: Consulta el portal de vivienda de tu Comunidad Autónoma y verifica que cumples los límites de ingresos (normalmente medidos en múltiplos del IPREM).
- Suscripción a alertas: Date de alta en los boletines informativos o sistemas de aviso de la consejería de vivienda de tu CCAA para ser notificado en cuanto se abra la convocatoria.
- Preparación del borrador: Familiarízate con el formulario de solicitud de la convocatoria anterior. Ten listas las respuestas y documentos digitalizados para actuar con rapidez.
Ayuda estatal, autonómica o municipal: ¿cuáles son compatibles y cómo sumarlas para maximizar el beneficio?
Uno de los aspectos más confusos y, a la vez, más potentes de la estrategia de solicitud es la posibilidad de combinar ayudas de diferentes administraciones. El sistema se estructura en tres niveles: estatal, autonómico y municipal. Entender su jerarquía y sus reglas de compatibilidad es clave para maximizar el importe total que puedes recibir.
El Plan Estatal de Vivienda actúa como un marco general. Establece las líneas principales de ayuda (por ejemplo, la ayuda a la entrada de hasta 10.800€ o el Bono Alquiler Joven) y los requisitos básicos. Sin embargo, son las Comunidades Autónomas las que gestionan los fondos y publican las convocatorias. A menudo, las CCAA complementan las ayudas estatales con fondos propios, modificando ligeramente los requisitos o ampliando los importes.
Finalmente, muchos Ayuntamientos ofrecen sus propias ayudas, especialmente en áreas específicas como la rehabilitación de cascos históricos, la compra en zonas rurales para combatir la despoblación o ayudas para familias numerosas. Aquí reside la gran oportunidad: la maximización de beneficios. La regla general es que las ayudas de distinto nivel suelen ser compatibles, siempre que la suma total no supere el coste de la actuación (el precio de la vivienda o el alquiler).
Imaginemos un escenario práctico: una persona menor de 35 años que quiere comprar una vivienda de 120.000 € en un municipio de Teruel (Aragón) que busca atraer población. Podría:
- Solicitar la ayuda estatal de hasta 10.800 € gestionada por el Gobierno de Aragón.
- Beneficiarse de una deducción fiscal autonómica específica por comprar en una zona rural.
- Acceder a una posible subvención municipal por fijar su residencia en la localidad.
La clave es investigar activamente en los tres niveles administrativos. No asumas que una ayuda excluye a las demás. La compatibilidad debe consultarse en las bases de cada convocatoria, pero la estrategia proactiva de buscar sinergias puede marcar una diferencia de miles de euros.
El justificante de ingresos mal fechado que te puede dejar sin los 10.000 € de ayuda a la entrada
En la carrera por obtener una ayuda a la vivienda, la velocidad es importante, pero la precisión es vital. Un solo documento incorrecto puede provocar el rechazo fulminante de un expediente por lo demás perfecto. Uno de los « errores fatales » más comunes, y también más fáciles de evitar, está relacionado con la acreditación de los ingresos.
Las convocatorias establecen un umbral de ingresos máximo para ser elegible, normalmente expresado como un múltiplo del Indicador Público de Renta de Efectos Múltiples (IPREM). Para verificarlo, la administración no pide tus ingresos actuales, sino los correspondientes a un ejercicio fiscal cerrado y específico. Por lo general, se solicita la declaración del IRPF del último período impositivo con plazo de presentación vencido. Por ejemplo, una convocatoria abierta a mediados de 2024 probablemente solicitará los datos de la renta de 2023 (presentada en 2024) o incluso la de 2022 si la convocatoria se abre muy temprano en el año.
El error crítico consiste en aportar la declaración de un año diferente al solicitado. Si la convocatoria pide el IRPF de 2022 y presentas el de 2023, tu solicitud será inadmitida por no aportar la documentación requerida, sin posibilidad de subsanación en muchos casos. Esto es especialmente doloroso cuando el solicitante cumplía los requisitos en ambos ejercicios. Es un error puramente administrativo que cuesta, literalmente, los 10.000 € de la ayuda.
Otros errores documentales frecuentes que debes evitar a toda costa son:
- Contrato de arras incompleto: Debe estar firmado por todas las partes y especificar claramente el precio de la vivienda y la fecha prevista de compraventa.
- Certificado de empadronamiento caducado: La mayoría de las administraciones exigen que tenga una antigüedad máxima de 3 meses.
- Documentación ilegible: Asegúrate de que todos los documentos escaneados sean perfectamente legibles, sin sombras ni cortes.
La lección es clara: lee las bases de la convocatoria con atención de cirujano, especialmente el apartado de « Documentación a aportar », y prepara cada papel exactamente como se pide.
¿Cuándo comprar para aprovechar la próxima convocatoria de ayudas a la vivienda en tu comunidad?
El timing es un factor estratégico que a menudo se pasa por alto. Muchos compradores primerizos creen que las ayudas están disponibles permanentemente, pero la realidad es que funcionan mediante convocatorias con plazos de solicitud muy definidos y presupuestos limitados. Esto significa que no basta con encontrar la casa perfecta; hay que sincronizar la operación de compra con el calendario administrativo.
Las convocatorias no suelen anunciarse con meses de antelación. A menudo, el plazo de solicitud se abre de forma relativamente sorpresiva y dura solo unas pocas semanas o hasta que se agotan los fondos. Actuar de forma reactiva, es decir, empezar a buscar información y preparar papeles cuando la convocatoria ya está abierta, es una receta para el estrés y los errores. La estrategia ganadora es la anticipación.
El mejor enfoque es prepararse durante los meses previos al período en que suelen abrirse las convocatorias (históricamente, muchas se lanzan en el primer o segundo trimestre del año). Esto implica:
- Investigación proactiva: A finales de un año, revisa las bases y fechas de la convocatoria del año anterior en tu CCAA. Esto te dará una idea muy aproximada de los requisitos y plazos para la siguiente.
- Preparación del dosier « en la sombra »: Reúne toda la documentación que probablemente te pedirán (DNI, IRPF del año correcto, vida laboral, etc.) y tenla digitalizada y lista para ser adjuntada.
- Alerta temprana: Inscríbete en todos los boletines y sistemas de alerta de los portales de vivienda de tu comunidad. Configura alertas de Google con términos como « ayudas vivienda [nombre de tu CCAA] 2025 ».
Si estás en proceso de búsqueda de vivienda, intenta tener un cierto margen de maniobra. Firmar un contrato de arras justo antes de que se anuncie una convocatoria puede ser ideal, ya que este documento suele ser un requisito para la solicitud. Sin embargo, asegúrate de que los plazos del contrato de arras te den tiempo suficiente para que la ayuda se resuelva antes de la firma de la hipoteca.
¿Qué diferencia el programa de ayuda a la entrada del programa de alquiler para jóvenes en el Plan Estatal?
Dentro del Plan Estatal de Vivienda, coexisten dos de los programas más conocidos y solicitados por los jóvenes: el Bono Alquiler Joven y la ayuda directa para la compra. Aunque ambos buscan facilitar el acceso a una vivienda, sus objetivos, naturaleza y aplicación son fundamentalmente distintos. Confundirlos puede llevar a una estrategia de solicitud equivocada.
El Bono Alquiler Joven es una ayuda de funcionamiento, una subvención para el gasto corriente. Su objetivo es aliviar la carga mensual del alquiler para los jóvenes de entre 18 y 35 años con rentas de trabajo. Consiste en una ayuda directa de 250 € al mes durante un máximo de dos años. Está diseñada como un apoyo a la emancipación y a la capacidad de ahorro mientras se está de alquiler.
Por otro lado, la ayuda directa a la compra es una ayuda de inversión inicial. Su finalidad es ayudar a superar la barrera más grande para la compra: reunir el dinero para la entrada (generalmente el 20% del valor de tasación que no cubre la hipoteca, más los gastos). Esta ayuda consiste en un pago único que puede llegar hasta los 10.800 €, siempre que no supere el 20% del precio de adquisición. Está pensada para quienes ya tienen una cierta estabilidad y capacidad de endeudamiento, pero necesitan el empujón final para el capital inicial.
La diferencia fundamental reside en su propósito y momento de aplicación:
- Finalidad: El bono de alquiler subsidia un gasto mensual, mientras que la ayuda a la compra financia una inversión patrimonial.
- Impacto financiero: El bono mejora el flujo de caja mensual. La ayuda a la compra reduce drásticamente la barrera de entrada al mercado inmobiliario.
- Estrategia a largo plazo: A menudo, el Bono Alquiler Joven puede ser utilizado estratégicamente como un trampolín. Los dos años de ayuda pueden permitir al joven aumentar su capacidad de ahorro para, posteriormente, poder optar a la compra de una vivienda y solicitar la ayuda correspondiente a la entrada.
No son programas excluyentes en el tiempo, sino que pueden ser secuenciales dentro de una planificación financiera personal a medio plazo.
¿Qué deducciones autonómicas por compra de vivienda pueden ahorrarte hasta 3.000 € si eres menor de 35?
Más allá de las ayudas directas para la compra o el alquiler, existe otra herramienta financiera muy poderosa para los compradores jóvenes: las deducciones fiscales en el IRPF. Estas no te dan dinero por adelantado, pero reducen la cantidad de impuestos que pagas anualmente, lo que se traduce en un ahorro neto considerable. Muchas Comunidades Autónomas han legislado deducciones específicas para menores de 35 años que adquieren su primera vivienda habitual.
A diferencia de la antigua deducción estatal por compra de vivienda (eliminada en 2013), estas son de ámbito autonómico. Cada CCAA tiene sus propios porcentajes de deducción, límites máximos y requisitos específicos. Por ello, es imprescindible consultar la normativa fiscal de la comunidad donde residas y vayas a comprar. Un ahorro de hasta 3.000 € no es una cifra exagerada en algunos territorios si se cumplen todas las condiciones.
Aunque los detalles varían, los tipos de deducciones más comunes que debes buscar en tu comunidad son:
- Deducción general por compra para jóvenes: Suele ser un porcentaje del dinero invertido en la compra durante el año (parte de la entrada y las cuotas de la hipoteca), con un límite máximo anual.
- Deducciones por compra en zonas rurales o despobladas: Para incentivar la fijación de población, muchas CCAA (como Castilla y León, Aragón o Galicia) ofrecen deducciones más generosas si la vivienda se adquiere en municipios pequeños o con problemas demográficos.
- Deducciones por rehabilitación o mejora de eficiencia energética: Si la compra implica una reforma para mejorar el aislamiento o instalar energías renovables, puedes tener derecho a una deducción adicional.
- Deducciones para familias numerosas o personas con discapacidad: Estos colectivos suelen tener porcentajes de deducción incrementados.
El impacto de estas deducciones es directo en tu declaración de la renta. Pueden hacer que tu resultado sea a devolver o reducir significativamente la cantidad a pagar. Es un beneficio fiscal que se suma a cualquier ayuda directa que hayas podido recibir, constituyendo una ventaja financiera a medio y largo plazo.
Lo esencial para recordar
- El éxito en la solicitud de ayudas no depende solo de cumplir los requisitos, sino de una estrategia proactiva y una ejecución administrativa impecable.
- La anticipación es clave: prepara tu documentación y conoce el calendario de convocatorias de tu CCAA antes de que se abran los plazos.
- Combina ayudas de distintos niveles (estatal, autonómico, municipal) y no olvides las deducciones fiscales en el IRPF para maximizar el beneficio total.
¿Qué ventajas fiscales y financieras tiene comprar tu primera vivienda antes de los 35 años en España?
Llegados a este punto, queda claro que la edad no es solo un número en el DNI; es un factor estratégico determinante en el acceso a la primera vivienda. Comprar antes de cumplir los 35 años en España desbloquea un ecosistema de ayudas y beneficios diseñado específicamente para este colectivo, creando una ventana de oportunidad que se cierra con el tiempo.
La principal ventaja es el acceso a un abanico de ayudas directas que, en la mayoría de los casos, tienen esta edad como límite. Hablamos tanto del Bono Alquiler Joven, que facilita la capacidad de ahorro previa, como de las ayudas a la entrada o los avales hipotecarios (como los de Madrid o Andalucía), que atacan directamente la mayor barrera: la falta de capital inicial. Sin este requisito de edad, la mayoría de estos programas serían inaccesibles.
Además de las ayudas directas, el factor edad es crucial en el ámbito fiscal. Como hemos visto, numerosas Comunidades Autónomas reservan sus deducciones más ventajosas en el IRPF para los jóvenes compradores. Este beneficio, que se prolonga durante años, reduce la carga fiscal y mejora la rentabilidad de la inversión a largo plazo. Por último, aunque no es una regla escrita, ser un comprador joven con un perfil laboral estable puede ser visto favorablemente por las entidades financieras a la hora de negociar las condiciones de la hipoteca.
En resumen, actuar antes de los 35 años no es una simple recomendación, es una decisión financiera estratégica. Permite alinear el proyecto de vida con una estructura de apoyo público que facilita enormemente el salto al mercado inmobiliario. Dejarlo para más tarde no solo significa enfrentarse a la compra sin esta red de seguridad, sino también competir en un escenario mucho más exigente.
Para aplicar estos consejos de manera efectiva, el siguiente paso lógico es realizar un diagnóstico personalizado de tu elegibilidad y comenzar a reunir la documentación clave hoy mismo. No esperes a que se abra la convocatoria para empezar a actuar.
Preguntas frecuentes sobre las ayudas a la vivienda para jóvenes
¿Qué es el Bono Alquiler Joven?
Es una ayuda directa de 250 € al mes destinada a personas de entre 18 y 35 años para facilitar el pago de su alquiler. Se concede por un periodo de dos años, sumando un total de 6.000 €.
¿Cuáles son los requisitos principales para el Bono Alquiler Joven?
Debes tener entre 18 y 35 años, ser titular del contrato de alquiler y acreditar rentas de trabajo. Con carácter general, tus ingresos anuales deben ser inferiores a 3 veces el IPREM (Indicador Público de Renta de Efectos Múltiples).
¿Cuál es el límite de precio del alquiler para poder solicitar el bono?
La renta mensual de la vivienda no puede superar los 600 €/mes. En el caso de alquilar una habitación, el límite es de 300 €/mes. Estos límites pueden ampliarse hasta 900 €/mes para una vivienda o 450 €/mes para una habitación si así lo acuerda la Comisión de Seguimiento de la CCAA.