El seguro decenal no es un cheque en blanco; es un campo de minas procesal. La clave para que le indemnicen no es tener razón, sino saber demostrarla con la estrategia y documentación técnica correcta desde el primer día.
- Los daños estructurales (grietas en vigas, pilares) están cubiertos 10 años, pero las humedades o acabados requieren activar otras garantías con plazos mucho más cortos.
- Dispone de un plazo fatal de 2 años desde que detecta un daño para reclamar judicialmente. Interrumpir la prescripción con un burofax es su acción más urgente.
Recomendación: Antes de cualquier reclamación verbal, contrate a un perito independiente. Su informe técnico será la piedra angular de toda su estrategia frente al promotor y la aseguradora.
La adquisición de una vivienda de obra nueva es, para la mayoría, la culminación de un proyecto de vida. Sin embargo, ese sueño puede convertirse en una pesadilla cuando, meses o años después de la entrega de llaves, aparecen fisuras en los muros, humedades persistentes o defectos que comprometen la solidez del edificio. Muchos propietarios creen que el seguro decenal obligatorio es un escudo omnipotente que les protegerá ante cualquier eventualidad. La realidad, desde mi experiencia como perito de seguros en construcción, es mucho más compleja.
El consejo habitual es « llame al promotor », pero esta es solo la primera casilla de un tablero de juego lleno de plazos de prescripción, distinciones técnicas entre tipos de daños y requisitos formales que, de no cumplirse, pueden anular su derecho a una indemnización. No todos los defectos son iguales ante la ley, y confundir una garantía de acabado con una de habitabilidad o una estructural es el error más común y costoso. ¿Pero y si la clave no residiera en la existencia del daño, sino en el método para documentarlo y la secuencia de la reclamación? Este es el verdadero nexo causal entre un problema y su solución.
Este artículo no es un mero resumen de la Ley de Ordenación de la Edificación (LOE). Es una hoja de ruta técnica y estratégica, diseñada desde la perspectiva de quien evalúa estos siniestros. Le guiaremos paso a paso a través de las diferentes garantías, le enseñaremos a diferenciar un vicio ruinógeno de un simple defecto estético, a documentar las pruebas de forma irrefutable y, lo más importante, a navegar el laberinto procesal para proteger su inversión y su hogar antes de que sus derechos prescriban.
Para abordar con rigor este tema crucial, hemos estructurado el contenido en varias secciones clave. A continuación, encontrará el índice de los puntos que trataremos en profundidad para que pueda navegar directamente a la información que más le interese.
Sumario: La guía definitiva sobre las garantías de su obra nueva y cómo ejercer sus derechos
- ¿Por qué las humedades de tu piso nuevo no están cubiertas por el seguro decenal aunque sean un defecto?
- ¿Cómo documentar y reclamar al seguro decenal si descubres grietas estructurales en tu vivienda?
- Decenal, trienal o anual: ¿qué tipo de defecto está cubierto por cada garantía de la obra nueva?
- El plazo de dos años desde que detectas el daño que si dejas pasar te deja sin indemnización
- ¿Cómo comprobar que la promotora ha contratado el seguro decenal obligatorio antes de firmar la escritura?
- ¿Cómo documentar el defecto y presentar la reclamación antes de que prescriba tu derecho?
- ¿Qué avales y seguros debe entregarte la promotora para proteger tus cantidades anticipadas por ley?
- ¿Qué precauciones tomar al comprar sobre plano para no perder tu dinero si la promotora quiebra?
¿Por qué las humedades de tu piso nuevo no están cubiertas por el seguro decenal aunque sean un defecto?
Una de las frustraciones más comunes para los compradores de obra nueva es descubrir humedades por filtración o condensación y recibir una negativa de la aseguradora decenal. La razón es técnica pero fundamental: el seguro decenal cubre exclusivamente los daños materiales causados en el edificio por vicios o defectos que tengan su origen o afecten a la cimentación, los soportes, las vigas, los forjados, los muros de carga u otros elementos estructurales, y que comprometan directamente la resistencia mecánica y la estabilidad del edificio. Una humedad, por sí misma, rara vez cumple este criterio.
La mayoría de las humedades en cubiertas, fachadas o sótanos se deben a defectos en la impermeabilización o el aislamiento, no a un fallo estructural. Estos problemas afectan a la « habitabilidad » del inmueble, no a su estabilidad. Por ello, están cubiertos por otra garantía, la trienal, que es responsabilidad del promotor pero cuyo aseguramiento no es obligatorio por ley. De hecho, solo un 10% de las comunidades con daños reportados presentan una afectación estructural real que active la póliza decenal.
La única excepción para que una humedad pueda entrar en la cobertura decenal es si se puede demostrar un nexo causal directo con un defecto estructural (por ejemplo, una grieta en un muro de carga que permite la filtración) o si el problema es tan grave y generalizado que convierte la vivienda en inhabitable, constituyendo lo que la jurisprudencia denomina « ruina funcional ». Demostrar esto último es un proceso complejo que requiere, sin excepción, un informe pericial contundente que lo acredite.
¿Cómo documentar y reclamar al seguro decenal si descubres grietas estructurales en tu vivienda?
A diferencia de las humedades, la aparición de grietas importantes sí es una señal de alarma que puede activar directamente el seguro decenal. Sin embargo, no basta con detectarlas; la forma en que las documente y comunique definirá el éxito de su reclamación. Actuar con metodología pericial desde el primer minuto es imperativo. Olvídese de las llamadas telefónicas; aquí solo valen las pruebas fehacientes.
El primer paso es la documentación forense del daño. Debe fotografiar cada grieta en detalle y en contexto general. Utilice un testigo métrico (una regla) junto a la grieta para mostrar su tamaño y, si es posible, coloque un « testigo » de yeso o un fisurómetro sobre ella. Este dispositivo, por simple que parezca, es una prueba irrefutable de si la grieta está « viva », es decir, si sigue creciendo. Anote la fecha de cada fotografía. Este dossier visual será su principal activo.
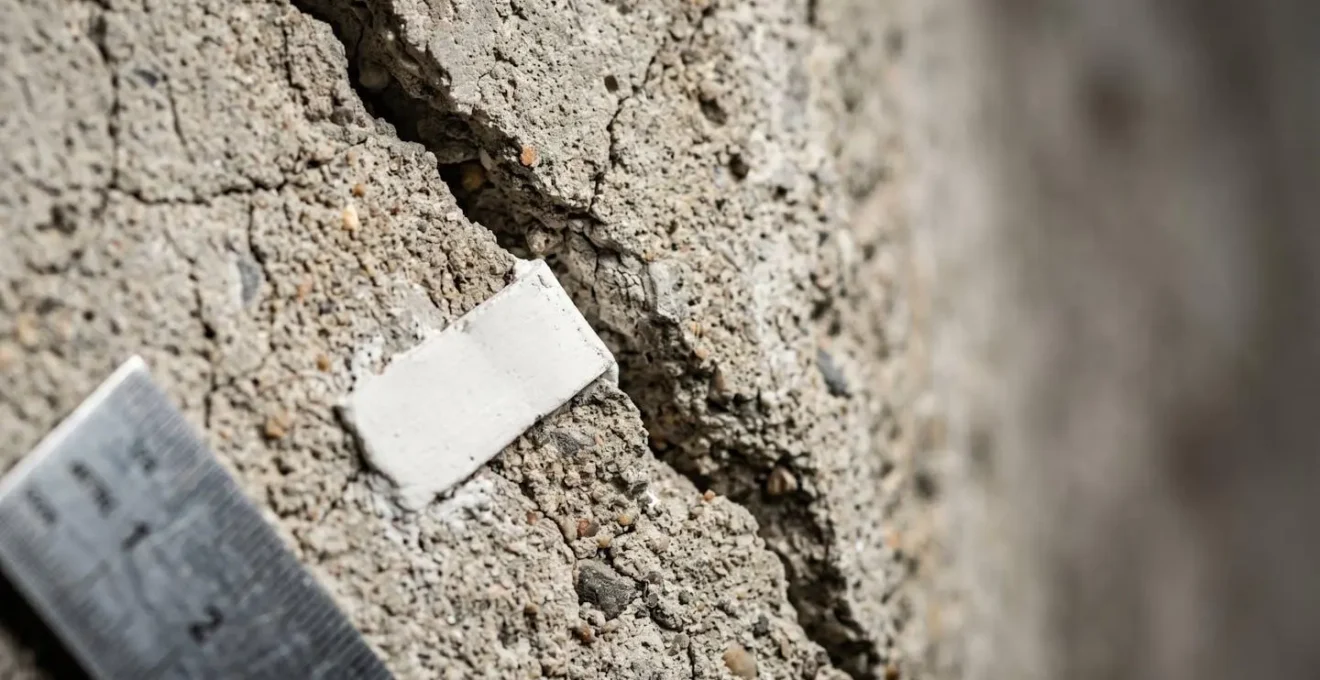
Con esta documentación inicial, el segundo paso es contratar a un arquitecto o aparejador independiente para que emita un informe pericial preliminar. Este técnico determinará el posible origen estructural del daño y establecerá el nexo causal. Armado con su dossier fotográfico y el informe pericial, debe iniciar la comunicación formal. La estrategia es un ataque en dos frentes: una reclamación fehaciente al promotor (vía burofax) y, simultáneamente, la notificación del siniestro a la aseguradora en su calidad de beneficiario de la póliza.
Plan de acción: su auditoría para reclamar grietas estructurales
- Puntos de contacto: Identifique y liste a todos los agentes responsables que figuran en el Libro del Edificio: promotor, constructor y la compañía del seguro decenal. Necesitará sus datos fiscales y domicilios para las notificaciones.
- Recopilación de pruebas: Inventaríe y archive toda la evidencia: fotografías fechadas con testigo métrico, vídeos que muestren la extensión del daño y, fundamentalmente, el informe pericial inicial que califica el defecto.
- Análisis de coherencia: Confronte el tipo de daño documentado con las coberturas de las garantías. ¿Es una grieta en un muro de carga (decenal), un desprendimiento de fachada (trienal) o una fisura en la pintura (anual)? Esta clasificación es vital.
- Evaluación de impacto: Documente no solo el daño físico, sino su impacto en la habitabilidad. ¿La grieta provoca corrientes de aire, humedades, o un temor fundado sobre la seguridad? Esto refuerza el concepto de « ruina funcional ».
- Plan de notificación: Prepare y envíe un burofax con acuse de recibo y certificación de contenido a todos los responsables. Este acto interrumpe la prescripción y formaliza el inicio del proceso de reclamación.
Decenal, trienal o anual: ¿qué tipo de defecto está cubierto por cada garantía de la obra nueva?
La Ley de Ordenación de la Edificación (LOE) establece un sistema de responsabilidades y garantías escalonado. Es un error pensar que todo está cubierto durante 10 años. Cada plazo responde a un tipo de defecto diferente, y conocer esta distinción es crucial para dirigir correctamente su reclamación. El responsable y la cobertura varían drásticamente, como muestra un análisis comparativo de las garantías en construcción.
| Tipo de Garantía | Duración | Elementos Cubiertos | Responsable Directo | Caso Frontera Ejemplo |
|---|---|---|---|---|
| Garantía Decenal | 10 años desde recepción obra | Cimentación, pilares, vigas, forjados, muros de carga que comprometan resistencia mecánica y estabilidad | Promotor (obligatorio Seguro Decenal) | Grieta en fachada de ladrillo: NO cubierta (fachada no es estructura). Grieta en muro de carga: SÍ cubierta si compromete estabilidad |
| Garantía Trienal | 3 años desde recepción obra | Impermeabilización cubiertas/fachadas, aislamiento térmico, instalaciones que afecten habitabilidad | Promotor (seguro trienal opcional, no obligatorio) | Baldosas que se levantan: Si es por defecto del solado que impide habitabilidad (trienal). Si es solo estético (anual acabado) |
| Garantía Anual | 1 año desde recepción obra | Defectos de terminación y acabado: pintura, puertas, sanitarios, persianas | Constructor | Ventana que no cierra: Si es por acabado mal instalado (anual). Si impide aislamiento térmico reglamentario (trienal) |
Como se puede observar, los llamados « vicios ruinógenos » que activan el seguro decenal son muy específicos. En cambio, los problemas más frecuentes, como los relacionados con la impermeabilización o el aislamiento, caen bajo la garantía trienal. Esta cubre los defectos que incumplen los requisitos de habitabilidad. Aquí es donde entran las humedades, las condensaciones excesivas o un sistema de calefacción que no funciona correctamente. La responsabilidad es del promotor, pero no está obligado a tener un seguro que lo cubra, lo que puede complicar la reclamación si este es insolvente.
Finalmente, la garantía anual, a cargo del constructor, se ocupa de los defectos de acabado. Son los pequeños fallos estéticos o de funcionamiento que se detectan al poco tiempo de ocupar la vivienda: una persiana que no baja, un grifo que gotea o una puerta que no cierra bien. El plazo es corto y la reclamación debe ser rápida.
Caso práctico: De ventanas sin aislamiento a una reparación cubierta por la garantía trienal
Un propietario detectó en 2013 que las ventanas de su vivienda nueva presentaban condensación persistente y una clara ausencia de aislamiento térmico reglamentario, lo que generaba importantes pérdidas energéticas. Tras solicitar sin éxito la reparación al promotor, decidió contratar un informe pericial. El dictamen fue claro: se incumplían los requisitos de habitabilidad, un defecto cubierto por la garantía trienal. Con el informe técnico en mano, envió un burofax al promotor, quien derivó la reclamación a su aseguradora. La compañía envió a su propio perito, confirmó el defecto y procedió a la sustitución de las ventanas por unas con la certificación energética adecuada en un plazo de 4 meses. Este caso demuestra la importancia crítica de un informe técnico independiente y de la notificación formal para activar con éxito la garantía trienal.
El plazo de dos años desde que detectas el daño que si dejas pasar te deja sin indemnización
Este es, posiblemente, el punto más crítico y desconocido por los propietarios, y la causa más frecuente por la que se pierden derechos de reclamación legítimos. Es fundamental diferenciar entre el « plazo de garantía » y el « plazo de prescripción de la acción ». Confundirlos es un error fatal.
El plazo de garantía (10, 3 o 1 año) es el periodo durante el cual el defecto debe manifestarse o aparecer. Por ejemplo, una grieta estructural que aparece en el año 8 está dentro de la garantía decenal. Sin embargo, esto no significa que tenga 10 años para reclamar. Aquí entra en juego el plazo de prescripción, regulado por el artículo 18 de la LOE: una vez que el daño se produce y usted tiene conocimiento de él, dispone de un plazo de solo dos años para ejercer las acciones legales (presentar una demanda judicial). Si deja pasar esos dos años, su derecho a reclamar habrá prescrito, aunque el defecto haya aparecido dentro del periodo de garantía.
La diferencia entre caducidad y prescripción, y cómo afecta a sus derechos, queda clara en este análisis detallado de los plazos legales.
| Concepto | Plazo de Garantía (Art. 17 LOE) | Plazo de Prescripción (Art. 18 LOE) |
|---|---|---|
| Definición | Período en que el defecto debe aparecer o manifestarse | Período para reclamar judicialmente desde que aparece el defecto |
| Duración | 10 años (estructural), 3 años (habitabilidad), 1 año (acabado) | 2 años desde que se produce el daño (para todos los tipos) |
| Inicio del cómputo | Desde la firma del Acta de Recepción de la obra | Desde que el propietario tiene conocimiento del daño Y de su causa |
| Naturaleza jurídica | Plazo de caducidad (no se interrumpe) | Plazo de prescripción (SÍ se interrumpe con reclamación fehaciente) |
| Consecuencia si expira | El defecto ya no está cubierto por la LOE | Se pierde el derecho a reclamar judicialmente (aunque el defecto esté en garantía) |
| Ejemplo práctico | Grieta estructural aparece en año 8 → dentro de garantía decenal (10 años) | Desde que detectas la grieta (año 8) tienes 2 años para demandar (hasta año 10) |
La buena noticia es que, a diferencia del plazo de garantía (que es de caducidad y no se puede detener), el plazo de prescripción de dos años SÍ se puede interrumpir. La acción clave para « parar el reloj » es la reclamación extrajudicial fehaciente. Un simple correo electrónico o una llamada no son suficientes. La jurisprudencia es clara: la interrupción debe realizarse mediante un medio que deje constancia indubitable de su contenido y de su recepción, siendo el burofax con acuse de recibo y certificación de contenido el método por excelencia. Cada vez que envía un burofax reclamando la reparación, el contador de dos años se reinicia.
¿Cómo comprobar que la promotora ha contratado el seguro decenal obligatorio antes de firmar la escritura?
La prevención es la mejor protección. El seguro decenal es una garantía que el promotor está legalmente obligado a contratar para poder inscribir la declaración de obra nueva y vender las viviendas. Sin este seguro, usted, como comprador, estaría desprotegido ante los vicios estructurales más graves. Por tanto, es su derecho y su deber verificar su existencia y validez antes de firmar la escritura de compraventa ante notario.
No se conforme con una simple mención verbal o un certificado provisional. Debe exigir al promotor la entrega de una copia completa de la póliza del seguro decenal. Este documento contiene todos los detalles de la cobertura, la suma asegurada y las condiciones. Es igualmente importante solicitar el certificado de estar al corriente de pago de la prima. La póliza puede estar emitida, pero si el promotor no ha pagado la totalidad de la prima (normalmente un 30% al inicio y el 70% restante al finalizar la obra), la aseguradora podría alegar falta de cobertura.
La propia ley respalda esta exigencia. Como establece el artículo 20 de la Ley de Ordenación de la Edificación (LOE), la contratación de esta garantía es un requisito indispensable para la transmisión de la propiedad. Así lo confirman expertos legales, al señalar que, según la normativa sobre la obligatoriedad del seguro decenal:
Sin esta garantía, el notario no podrá autorizar la escritura de declaración de obra nueva.
– Ley 38/1999 de Ordenación de la Edificación (LOE), Artículo 20 LOE sobre obligatoriedad del seguro decenal
Además de la póliza y el justificante de pago, verifique que la suma asegurada cubre, como mínimo, el 100% del coste de ejecución material de la obra y que en la póliza figuren como asegurados « el promotor y los sucesivos adquirentes ». Esta cláusula es la que le garantiza a usted la acción directa contra la aseguradora.
¿Cómo documentar el defecto y presentar la reclamación antes de que prescriba tu derecho?
Una vez detectado un defecto, sea cual sea su naturaleza, la rapidez y la metodología son sus mejores aliados. El objetivo es construir un caso sólido que no deje lugar a dudas ni a evasivas por parte de los responsables, interrumpiendo al mismo tiempo el plazo de prescripción de dos años. Este es el plan de acción consolidado que, como perito, recomiendo seguir a rajatabla.
En primer lugar, la fase de documentación exhaustiva. Como ya hemos mencionado, fotografíe y grabe en vídeo los daños desde todos los ángulos, incluyendo siempre un elemento que dé escala (una regla, una moneda). No repare ni maquille nada. Cualquier alteración podría ser utilizada en su contra. Paralelamente, recopile toda la documentación de la vivienda: escritura, memoria de calidades, planos y, si lo tiene, el Libro del Edificio.
En segundo lugar, la intervención técnica independiente. Contacte de inmediato con un arquitecto o aparejador que no tenga relación con la promoción. Su informe pericial es una pieza clave, ya que traduce un « problema » en un « defecto constructivo » con una causa técnica, una valoración económica y una propuesta de reparación. Este informe transforma su reclamación de una queja a una exigencia técnica fundamentada.
Finalmente, la comunicación fehaciente y estratégica. Con el informe pericial en mano, debe enviar un burofax certificado al promotor y, dependiendo del caso, también al constructor y a la dirección facultativa (arquitecto y aparejador de la obra). En este burofax debe describir los daños, adjuntar pruebas, exigir una solución y, muy importante, incluir una frase explícita como: « Mediante la presente, y a los efectos oportunos, interrumpo expresamente el plazo de prescripción para el ejercicio de las acciones que me correspondan ». Este es el movimiento que detiene el reloj en su contra.
¿Qué avales y seguros debe entregarte la promotora para proteger tus cantidades anticipadas por ley?
Al comprar una vivienda sobre plano, usted adelanta cantidades importantes de dinero mucho antes de recibir las llaves. ¿Qué ocurre si la promotora quiebra o la construcción no se finaliza? La ley (LOE) protege al comprador obligando al promotor a garantizar la devolución de todas las cantidades entregadas a cuenta, más los intereses legales, mediante un aval bancario o un seguro de caución. Es un derecho irrenunciable y una obligación para el promotor desde el momento en que obtiene la licencia de obras.
El promotor debe abrir una cuenta bancaria especial y separada, donde ingresará exclusivamente las cantidades anticipadas por los compradores. Además, debe entregarle a usted un documento individualizado del aval bancario o de la póliza de seguro que garantiza su dinero. No acepte excusas ni promesas: si va a pagar una cantidad a cuenta, debe recibir simultáneamente su justificante de la garantía. Sin este documento, su dinero está en riesgo. Ambas opciones, aval y seguro, son válidas, aunque tienen diferencias prácticas en su ejecución, como se detalla en esta comparativa sobre las garantías para cantidades anticipadas.
| Característica | Aval Bancario | Seguro de Caución |
|---|---|---|
| Definición | Garantía otorgada por una entidad bancaria | Póliza de seguro que garantiza la devolución |
| Emisor | Banco o caja de ahorros | Compañía aseguradora autorizada |
| Naturaleza jurídica | Contrato de garantía accesorio | Contrato de seguro independiente |
| Facilidad de ejecución | Rápida: el banco paga ‘a primer requerimiento’ sin discusión | Más lenta: la aseguradora puede investigar el siniestro antes de pagar |
| Plazo de devolución | 5-10 días hábiles tras requerimiento | 30-60 días tras apertura de expediente |
| Coste para el promotor | Comisión anual 0,5%-2% del importe avalado | Prima única 0,3%-1,5% del importe asegurado |
| Más habitual en la práctica | SÍ (preferido por promotores y bancos) | En aumento, especialmente en grandes promociones |
| Ventaja para el comprador | Ejecución inmediata sin justificación compleja | Suele tener solvencia garantizada por reaseguros |
La principal ventaja del aval bancario para el comprador es que se ejecuta « a primer requerimiento ». Esto significa que si usted acredita el incumplimiento del promotor (por ejemplo, que no ha entregado la vivienda en el plazo pactado), el banco está obligado a devolverle el dinero de forma casi inmediata, sin entrar a valorar las causas del retraso. El seguro de caución cumple la misma función, pero la aseguradora suele tener un proceso de gestión del siniestro que puede demorar ligeramente la devolución. En cualquier caso, ambas son herramientas de protección muy potentes.
Puntos clave a recordar
- Tres garantías, tres plazos: No todo son 10 años. Diferencie la garantía decenal (estructural), trienal (habitabilidad) y anual (acabados) para reclamar al responsable correcto.
- El reloj de la prescripción: Tiene solo 2 años desde que conoce un daño para reclamar. Interrumpa este plazo con un burofax certificado para no perder sus derechos.
- La prueba pericial es su mejor arma: Un informe técnico independiente transforma una queja en una reclamación fundamentada y es crucial para demostrar el nexo causal y la ruina funcional.
¿Qué precauciones tomar al comprar sobre plano para no perder tu dinero si la promotora quiebra?
Comprar sobre plano ofrece ventajas, como un precio más ajustado o la posibilidad de personalizar acabados, pero también conlleva un riesgo mayor: la posible insolvencia del promotor. Más allá de la garantía sobre las cantidades anticipadas que hemos visto, realizar una labor de investigación previa (due diligence) sobre la promotora puede ahorrarle innumerables problemas.
Antes de firmar cualquier contrato de reserva o entregar un solo euro, debe actuar como un detective. Investigue la salud financiera y el historial de la empresa promotora. Una consulta en el Registro Mercantil le permitirá ver sus cuentas anuales, su fecha de constitución y si tiene deudas o embargos. Una promotora de reciente creación sin proyectos anteriores entregados es una señal de alerta. Asimismo, solicite al promotor documentos clave que demuestren la viabilidad del proyecto, como la Licencia de Obras y una nota simple del Registro de la Propiedad que acredite que es el dueño del solar y que este no tiene cargas excesivas.
El contrato de compraventa es otro campo de minas potencial. Léalo con lupa, preferiblemente con el asesoramiento de un abogado. Desconfíe de las cláusulas abusivas que son, lamentablemente, bastante comunes. Esté atento a los detalles, pues a menudo son negociables antes de la firma.
Estudio de caso: Cómo negociar cláusulas abusivas en un contrato sobre plano
Un comprador detectó varias cláusulas problemáticas en su contrato: un plazo de entrega « aproximado » sin penalización por retraso, una memoria de calidades genérica sin especificar marcas, y una penalización por desistimiento del 20% para él, pero no para el promotor. Antes de firmar, propuso modificaciones: una fecha de entrega máxima con penalización diaria por retraso, una memoria detallada con marcas o la cláusula « calidad equivalente o superior », y una penalización recíproca y reducida al 10%. El promotor, ante un comprador informado, aceptó las condiciones, demostrando que la negociación es posible y necesaria.
No subestime la importancia de esta fase previa. Una promotora sólida y transparente no tendrá inconveniente en facilitarle toda esta información. La negativa o las excusas son el indicio más claro de que debe reconsiderar la operación. Su tranquilidad futura depende de la diligencia que aplique hoy.
Ahora que conoce en profundidad el mapa de las garantías, los plazos críticos y las acciones preventivas, el siguiente paso es aplicar este conocimiento. Si se encuentra ante un defecto constructivo, no demore la acción: contactar con un perito técnico para obtener una evaluación profesional e independiente es la decisión más inteligente para iniciar su reclamación con una base sólida.