Contrario a la creencia de que la reputación de una promotora es garantía suficiente, la única protección real de tu dinero en una compra sobre plano es un ecosistema de seguros y avales que debes verificar personalmente.
- El aval bancario no es una opción, es una obligación legal del promotor para proteger cada euro que adelantas.
- El seguro decenal es el escudo que protege la estructura de tu vivienda durante 10 años, y su existencia debe ser comprobada ante notario antes de firmar.
Recomendación: No firmes ningún contrato de reserva o compraventa sin tener en tu poder un certificado individual de aval a tu nombre y verificar su autenticidad directamente con la entidad emisora.
La idea de comprar una vivienda sobre plano es innegablemente atractiva. La posibilidad de personalizar acabados y, sobre todo, de acceder a un precio significativamente más bajo que el de una vivienda terminada, seduce a muchos compradores. Sin embargo, esta ventaja económica es la cara visible de un riesgo que a menudo se subestima: entregar los ahorros de toda una vida a una entidad cuyo proyecto aún no existe físicamente. La historia inmobiliaria de España está tristemente marcada por promotoras que, en su día, parecían gigantes invencibles y acabaron en los juzgados, dejando a miles de familias sin casa y sin dinero.
Muchos compradores se fían de la publicidad, de la oficina de ventas o de la aparente solidez de la promotora. Creen que « leer el contrato » es suficiente protección. Pero la realidad es mucho más cruda. La única defensa real no reside en la confianza, sino en la verificación activa de un ecosistema de garantías legales diseñado específicamente para protegerte. Si la verdadera clave no fuera la reputación de la empresa, sino tu capacidad para auditar las protecciones que la ley te otorga, ¿sabrías por dónde empezar? ¿Conoces la diferencia crítica entre una póliza de afianzamiento colectiva y un certificado de aval individual?
Este artículo no es una simple lista de consejos. Es un protocolo de actuación, la hoja de ruta que seguiría un abogado especializado para blindar tu inversión. Te guiaremos paso a paso a través de las comprobaciones esenciales que debes realizar, los documentos que debes exigir y las señales de alarma que no puedes ignorar. Desde la validación del aval bancario que protege tus anticipos hasta la confirmación del seguro decenal que ampara la estructura de tu futuro hogar, aquí aprenderás a convertirte en el guardián de tu propia compra.
Para navegar con seguridad este proceso complejo, hemos estructurado esta guía en varias etapas clave. A continuación, encontrarás un desglose de los puntos críticos que abordaremos, permitiéndote comprender el ecosistema completo de protección a tu disposición.
Sumario: Protocolo completo para la compra segura de una vivienda sobre plano
- ¿Por qué los pisos sobre plano se venden un 15% más baratos pero muchos compradores acaban en los juzgados?
- ¿Qué avales y seguros debe entregarte la promotora para proteger tus cantidades anticipadas por ley?
- Sobre plano o llave en mano: ¿qué opción te da más control sobre el resultado final y menos riesgos?
- El contrato sin aval bancario que puede dejarte sin piso y sin los 30.000 € que adelantaste
- ¿En qué momentos de la construcción debes visitar la obra para detectar problemas a tiempo?
- ¿Qué debe revisar un técnico en la estructura, instalaciones y humedades antes de que compres?
- ¿Cómo comprobar que la promotora ha contratado el seguro decenal obligatorio antes de firmar la escritura?
- ¿Qué cubre el seguro decenal de tu vivienda nueva y cómo reclamar si aparecen grietas estructurales?
¿Por qué los pisos sobre plano se venden un 15% más baratos pero muchos compradores acaban en los juzgados?
La principal ventaja de la compra sobre plano es económica. Las promotoras necesitan liquidez para iniciar y avanzar en la construcción, y ofrecer un precio reducido es el principal incentivo para que los compradores asuman el riesgo de pagar por algo que todavía no existe. De hecho, los análisis del mercado inmobiliario español confirman que esta modalidad de compra puede suponer un descuento de hasta el 15% frente a una vivienda llave en mano de características similares. Este ahorro es el gancho, pero también el cebo que puede llevar a una situación desastrosa.
El problema fundamental radica en que el comprador actúa como un inversor temprano, financiando parcialmente el proyecto. Si la promotora gestiona mal los fondos, sufre sobrecostes imprevistos o, en el peor de los casos, entra en concurso de acreedores, el comprador se encuentra en una posición de extrema vulnerabilidad. Sus ahorros están en manos de una empresa insolvente, y la vivienda por la que ha pagado es, en el mejor de los casos, un esqueleto de hormigón a medio construir. Aquí es donde comienza el calvario judicial: largos y costosos procesos legales para intentar recuperar el dinero, a menudo con pocas esperanzas si no se tomaron las precauciones debidas desde el inicio.
Estudio de caso: El colapso de Martinsa Fadesa
El ejemplo más devastador de este riesgo en España es el de Martinsa Fadesa. En julio de 2008, la compañía protagonizó la mayor quiebra de la historia de España, con una deuda de 7.200 millones de euros. Miles de familias que habían adelantado importantes sumas para sus viviendas sobre plano se vieron atrapadas. De la noche a la mañana, sus proyectos de vida se desvanecieron y sus ahorros quedaron bloqueados en un laberinto concursal. Aunque la empresa finalmente salió del concurso de acreedores, el daño para innumerables compradores fue irreparable, demostrando que la reputación o el tamaño de una promotora no son un seguro de vida.
Este riesgo sistémico es precisamente la razón por la que la legislación española ha creado un ecosistema de garantías. No están ahí para ser ignoradas, sino para ser exigidas y verificadas. La diferencia entre un comprador que recupera su dinero y otro que lo pierde todo no suele ser la suerte, sino el haber entendido y aplicado este protocolo de protección desde el primer día.
¿Qué avales y seguros debe entregarte la promotora para proteger tus cantidades anticipadas por ley?
El pilar fundamental para proteger el dinero que adelantas al comprar sobre plano es el aval bancario o seguro de caución. No es una cortesía de la promotora, sino una obligación legal irrenunciable. Su propósito es claro: garantizar que, si la construcción no se inicia o no llega a buen término en el plazo pactado, recuperarás la totalidad de las cantidades entregadas, más los intereses legales. Como especifica el propio Banco de España al interpretar la normativa, esta protección es un derecho esencial del comprador.
Como subraya el portal del Cliente Bancario del Banco de España:
La obligación de garantía especial se regula en la disposición adicional primera de la Ley 38/1999, de 5 de noviembre, de ordenación de la edificación.
– Banco de España, Cliente Bancario – Portal del Banco de España
Sin embargo, no basta con que el contrato mencione la existencia de una garantía. Tu labor como comprador es la de un auditor. Debes exigir y verificar activamente una serie de documentos. El más importante es el certificado de aval individual. No te conformes con una póliza colectiva a nombre de la promoción; necesitas un documento específico a tu nombre que cubra cada uno de los pagos que realizas. Este certificado es tu « póliza de seguro » personal contra la quiebra de la promotora.
La promotora tiene la obligación de tener a disposición del público y de los compradores una copia de la póliza general, pero tú debes centrarte en tu garantía individual. Al recibirla, tu trabajo no ha terminado. Debes contactar directamente con el banco o la aseguradora que la emite para confirmar su autenticidad y vigencia. Una simple llamada telefónica o una visita a una sucursal puede ahorrarte miles de euros y años de litigios. Si una promotora te da largas para entregar este certificado, considéralo la señal de alarma más grave posible.
Sobre plano o llave en mano: ¿qué opción te da más control sobre el resultado final y menos riesgos?
La decisión entre comprar una vivienda sobre plano o una ya terminada (llave en mano) es una de las primeras disyuntivas a las que se enfrenta un comprador. No hay una respuesta universalmente correcta, ya que cada opción implica un balance diferente entre personalización, precio, control y, sobre todo, riesgo. Entender estas diferencias es clave para tomar una decisión informada y alineada con tu perfil y aversión al riesgo.
La compra sobre plano te ofrece un lienzo en blanco. Puedes elegir la distribución de ciertos espacios, seleccionar materiales, acabados y, en general, adaptar la vivienda a tus gustos desde el inicio. Este nivel de personalización es su mayor atractivo, junto con el ya mencionado descuento en el precio. Sin embargo, este control sobre el « qué » (qué azulejos, qué color de pared) viene a costa de una pérdida de control sobre el « cuándo » y el « cómo ». Dependes completamente de la solvencia y la diligencia de la promotora para que el proyecto se complete en tiempo y forma.
Por otro lado, la compra llave en mano ofrece una certeza casi total. Lo que ves es lo que obtienes. Puedes inspeccionar físicamente la propiedad, tocar los materiales, medir los espacios y evaluar la calidad de la construcción antes de desembolsar un solo euro (más allá de la reserva). El riesgo de quiebra del promotor es prácticamente nulo en esta etapa, ya que la obra está finalizada. La contrapartida es un precio más elevado y una capacidad de personalización muy limitada o inexistente. Cualquier cambio que desees realizar correrá de tu cuenta y será una reforma post-compra. Además, si hay algún vicio o defecto, tendrás que reclamarlo a posteriori en lugar de poder detectarlo durante la construcción.
Para visualizar mejor estas diferencias, el siguiente cuadro compara los aspectos más importantes de ambas modalidades:
| Aspecto | Sobre Plano | Llave en Mano |
|---|---|---|
| Precio | Más bajo (hasta 15% de descuento) | Precio de mercado, más elevado |
| Riesgo de insolvencia | Alto. Dependencia total de la promotora | Muy bajo o nulo |
| Personalización | Alta (elección de acabados, posibilidad de modificaciones) | Nula o muy baja (la vivienda ya está construida) |
| Control del proceso | Bajo (dependencia de plazos y gestión de terceros) | Total (inspección física antes de la compra) |
| Plazo de entrega | Incierto, sujeto a posibles retrasos | Inmediato tras la firma |
El contrato sin aval bancario que puede dejarte sin piso y sin los 30.000 € que adelantaste
Imagina la situación: encuentras la promoción de tus sueños, firmas un contrato de reserva y adelantas 30.000 euros. La promotora te asegura verbalmente que « todas las garantías están en orden », pero nunca te entrega un certificado de aval individual. Pasan los meses, la construcción se paraliza y, finalmente, la empresa se declara en quiebra. En ese momento, descubres la cruda realidad: tu dinero se ha esfumado junto con la promotora. Este escenario, desgraciadamente común, es la consecuencia directa de firmar un contrato sin el respaldo de un aval bancario o seguro de caución.
Un contrato de compraventa sobre plano que no va acompañado de la entrega efectiva y verificada de una garantía para las cantidades anticipadas es, desde un punto de vista protector, papel mojado. La Ley 38/1999 de Ordenación de la Edificación (LOE) es taxativa al respecto: el promotor está legalmente obligado a garantizar la devolución de estos fondos. Firmar y pagar sin tener ese aval es como navegar en un barco sin botes salvavidas: mientras el mar está en calma, todo parece ir bien, pero ante la primera tormenta, el naufragio es inevitable.
La ausencia de aval te convierte en un acreedor ordinario más en el concurso de acreedores de la promotora. Esto significa que te pones a la cola para cobrar, por detrás de acreedores privilegiados como la Hacienda Pública, la Seguridad Social y los propios bancos. En la mayoría de las quiebras inmobiliarias, para cuando llega el turno de los acreedores ordinarios, la caja está vacía. El aval, en cambio, te saca de esa cola. Es un mecanismo de ejecución directa contra una entidad solvente (un banco o una aseguradora) que te permite recuperar tu dinero sin depender de la liquidación de la promotora.
Afortunadamente, incluso en el peor de los escenarios, si las garantías se constituyeron correctamente, la ley protege al comprador. Existen numerosos casos documentados donde, gracias a la existencia de estos avales, los compradores han logrado recuperar su inversión. Por ejemplo, en procesos judiciales recientes, se ha conseguido que más del 90% de las cantidades invertidas fueran recuperadas por familias afectadas por quiebras en zonas como Alicante. Esto demuestra que la clave no es evitar el riesgo, sino gestionarlo con las herramientas legales adecuadas.
¿En qué momentos de la construcción debes visitar la obra para detectar problemas a tiempo?
Aunque la promotora es la responsable final de la calidad de la construcción, tu participación activa mediante visitas programadas a la obra es una herramienta de control de valor incalculable. Estas inspecciones no son un capricho, sino una oportunidad para detectar desviaciones, defectos o cambios en las calidades pactadas antes de que queden ocultos tras capas de yeso y pintura, momento en el cual su reparación es mucho más costosa y compleja. No se trata de desconfiar, sino de verificar que lo que se está construyendo se corresponde con lo que has comprado sobre el papel.
Es fundamental pactar por escrito en el contrato de compraventa un régimen de visitas periódicas. Generalmente, estas se pueden organizar coincidiendo con el fin de las fases más críticas de la construcción. Acompañarte de un arquitecto o aparejador de tu confianza en estas visitas puede marcar la diferencia, ya que un profesional detectará problemas que un ojo inexperto pasaría por alto.
Este calendario de inspecciones te permitirá tener un control tangible sobre la evolución de tu futura vivienda. A continuación, se muestra una imagen que representa la importancia de una supervisión técnica en las fases iniciales de la obra.
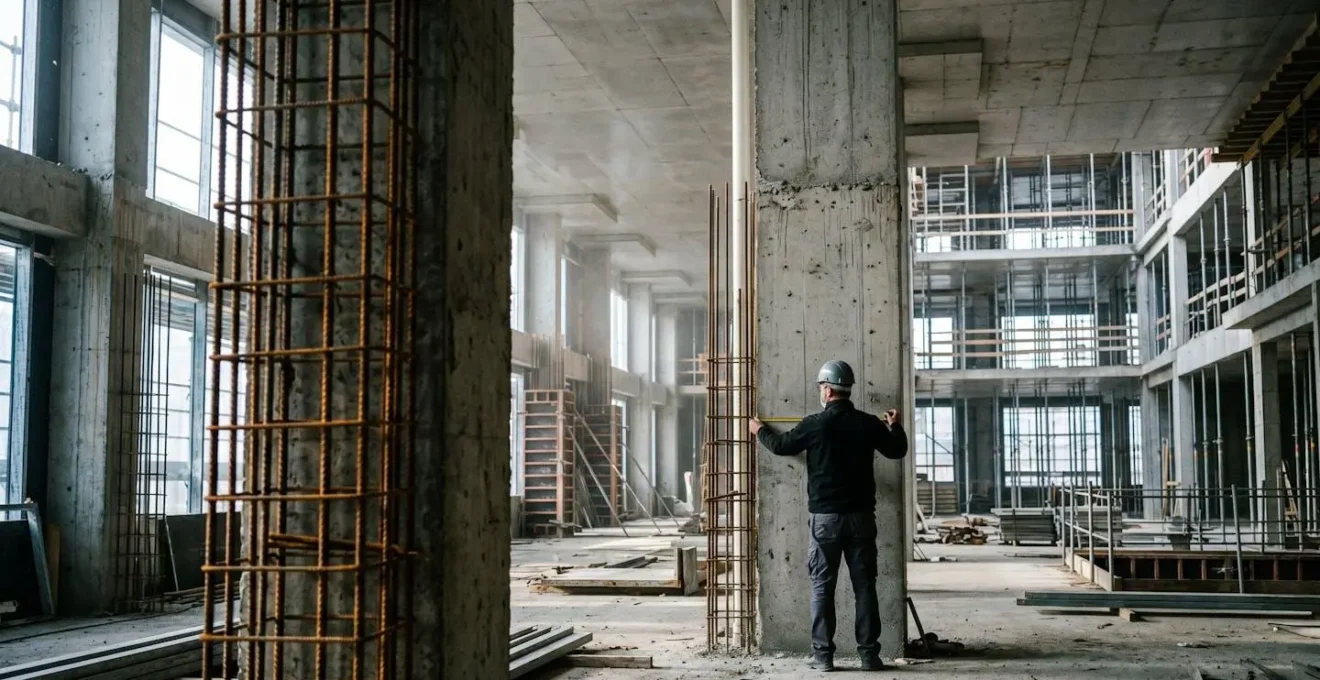
Como se puede apreciar, es en esta fase estructural donde se pueden identificar problemas de base que más tarde serán invisibles. Un calendario de visitas críticas podría estructurarse de la siguiente manera:
- Visita 1 – Final de la estructura: Es el momento de inspeccionar los elementos que sostendrán todo el edificio, como pilares, forjados y muros de carga, antes de que sean cubiertos. Se deben buscar fisuras o deformaciones anómalas.
- Visita 2 – Cerramientos y tabiquería: Con la distribución interna ya definida, es la hora de verificar las superficies reales con una cinta métrica. Compara las medidas con los planos para detectar cualquier reducción de metros cuadrados.
- Visita 3 – Instalaciones a la vista: Antes de que se cierren paredes y techos, revisa el trazado de las instalaciones de fontanería, electricidad y climatización. Es tu última oportunidad para ver si las tuberías o el cableado presentan defectos.
- Visita 4 – Antes de los acabados finales: Justo antes de la instalación de suelos, puertas y sanitarios, comprueba que los materiales que van a ser utilizados se corresponden con los prometidos en la memoria de calidades. Documenta con fotos cualquier sustitución por materiales de inferior calidad.
¿Qué debe revisar un técnico en la estructura, instalaciones y humedades antes de que compres?
Contratar a un arquitecto o aparejador independiente para que realice una inspección técnica de la vivienda antes de la entrega de llaves no es un gasto, es la mejor inversión que puedes hacer para tu tranquilidad. Este profesional actuará como tus ojos expertos, utilizando conocimientos y herramientas específicas para detectar vicios ocultos y defectos que podrían convertirse en graves problemas (y costosas reparaciones) en el futuro. Su informe será tu principal arma de negociación para exigir reparaciones antes de firmar la escritura.
El técnico no se limita a una inspección visual. Realiza un análisis exhaustivo de los tres pilares de cualquier construcción: la estructura, las instalaciones y la estanqueidad. Por ejemplo, para evaluar la estructura, no solo mirará si hay grietas, sino que sabrá diferenciar una fisura estética superficial de una grieta estructural que compromete la seguridad del edificio. Del mismo modo, no se conformará con ver que los grifos echan agua; realizará pruebas de presión para asegurar que no hay fugas en las tuberías ocultas.
La detección de humedades es otro punto crítico, especialmente en sótanos, garajes o plantas bajas. Un técnico utilizará herramientas como un higrómetro para medir el nivel de humedad dentro de los muros o una cámara térmica para identificar puentes térmicos y posibles puntos de filtración en la fachada, invisibles a simple vista.
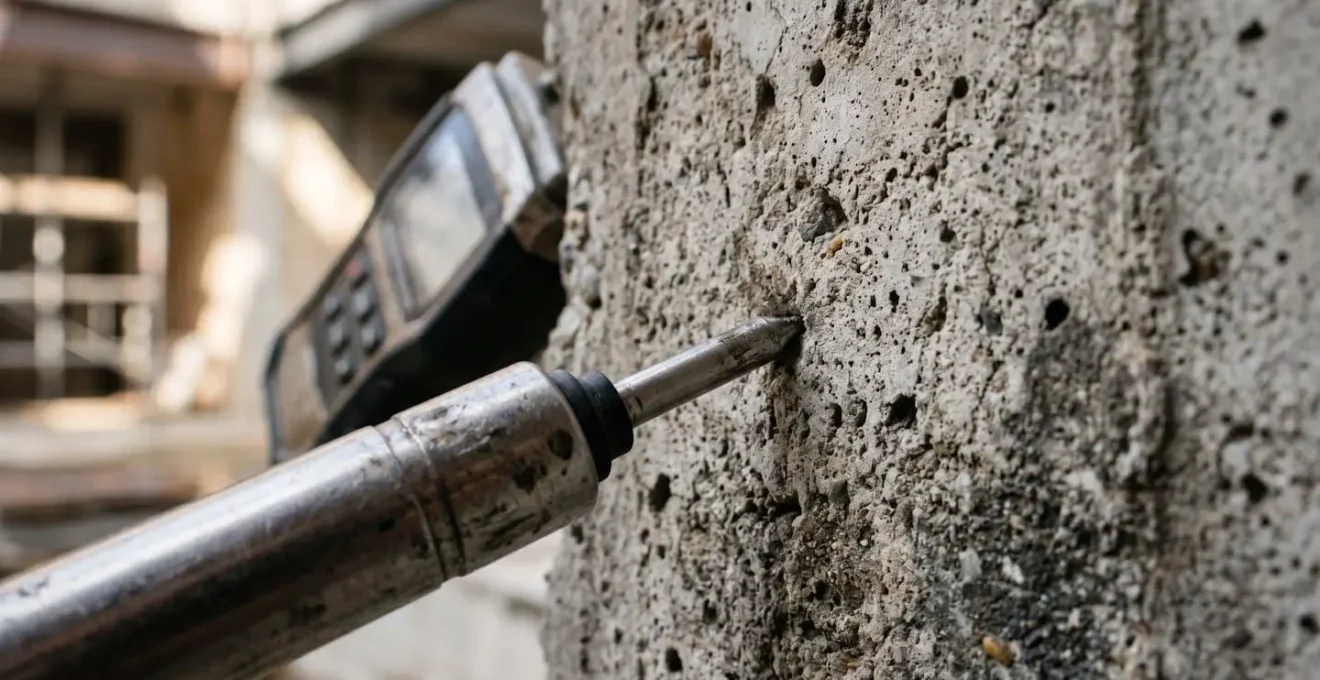
La clave de esta inspección es que culmina con un informe escrito y detallado. Este documento no solo lista los defectos, sino que los clasifica por su gravedad (leves, graves, muy graves) y, a menudo, incluye una estimación del coste de su reparación. Este informe tiene validez legal y te otorga una posición de fuerza para exigir a la promotora que subsane todos los desperfectos antes de la firma.
Plan de acción: Checklist de inspección técnica pre-compra
- ESTRUCTURA: Analizar el tipo y tamaño de las fisuras para diferenciar entre estéticas y estructurales, comprobar la verticalidad de pilares con plomada láser e inspeccionar los forjados en busca de flechas (deformaciones) excesivas.
- INSTALACIONES: Ejecutar pruebas de presión en el circuito de fontanería (manteniendo una presión de al menos 10 bares durante 2 horas), revisar la totalidad del cuadro eléctrico, la toma de tierra y verificar que cada punto de luz y enchufe se corresponde con el proyecto.
- HUMEDADES: Utilizar un higrómetro en zonas sensibles (sótanos, baños, paredes orientadas al norte) para detectar humedades ocultas y realizar una inspección con cámara térmica de fachadas y cubiertas para identificar puentes térmicos y filtraciones.
- ACABADOS: Comprobar la correcta nivelación de los suelos, el funcionamiento suave y el sellado hermético de todas las carpinterías (puertas y ventanas), y la calidad de los revestimientos (azulejos, pintura) cotejando con la memoria de calidades.
- DOCUMENTACIÓN: Exigir al técnico la emisión de un informe por escrito que clasifique los defectos encontrados (leves, graves, muy graves), ya que este documento será la base probatoria para negociar reparaciones o compensaciones antes de la firma de la escritura.
¿Cómo comprobar que la promotora ha contratado el seguro decenal obligatorio antes de firmar la escritura?
El seguro decenal de daños a la edificación es la última gran garantía que protege tu inversión, pero su ámbito es muy específico: cubre durante diez años los daños materiales causados en el edificio por vicios o defectos que afecten a la cimentación, los soportes, las vigas, los forjados, los muros de carga u otros elementos estructurales, y que comprometan directamente la resistencia mecánica y la estabilidad del edificio.
Este seguro es obligatorio por ley para poder inscribir la declaración de obra nueva y vender las viviendas. Sin él, un notario no debería autorizar la escritura de compraventa y un registrador no debería inscribirla. Sin embargo, tu papel como comprador protector no es confiar ciegamente en que todos los profesionales harán su trabajo. Debes verificarlo activamente. El momento crítico para esta comprobación es justo antes de la firma de la escritura pública de compraventa.
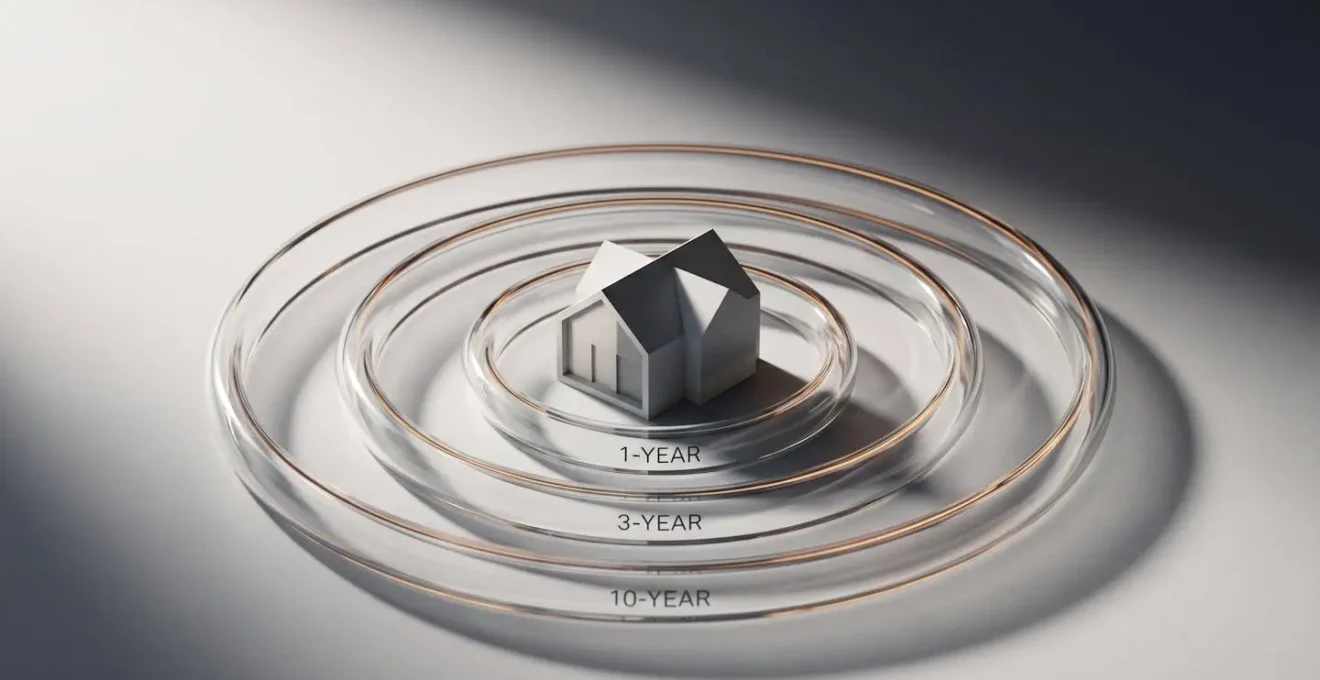
El procedimiento de verificación es un protocolo claro que puedes y debes seguir. El primer paso es solicitar a la promotora una Nota Simple actualizada del Registro de la Propiedad. En ella debe constar la inscripción de la obra nueva, lo cual es una prueba indirecta de que el seguro se ha depositado, ya que es un requisito previo para dicha inscripción. A continuación, debes exigir una copia de la póliza del seguro y el Acta de Recepción de Obra, el documento que marca la fecha exacta en la que comienzan a contar los plazos de todas las garantías (1, 3 y 10 años).
Tu labor más importante es dar instrucciones claras al notario. Antes de la firma, debes solicitarle expresamente que compruebe la existencia y validez del seguro decenal. El notario tiene la obligación legal de realizar esta verificación. Si por cualquier motivo la promotora no puede acreditar la existencia de dicho seguro, el notario puede y debe negarse a autorizar la firma. No dudes en instruir al notario para que verifique la póliza como condición indispensable para proceder. Como última medida de seguridad, puedes contactar directamente a la compañía aseguradora para confirmar que la póliza está en vigor y que tu vivienda específica está cubierta.
Puntos clave a recordar
- La compra sobre plano no es una relación de confianza, es una operación financiera que exige un protocolo de verificación legal.
- El aval bancario individual y el seguro decenal no son negociables; son derechos irrenunciables que debes exigir y comprobar activamente.
- Contratar a un técnico independiente para la inspección pre-compra es la inversión más rentable para garantizar la calidad de la vivienda y tu tranquilidad futura.
¿Qué cubre el seguro decenal de tu vivienda nueva y cómo reclamar si aparecen grietas estructurales?
El seguro decenal es el escudo protector definitivo para los defectos más graves que pueden aparecer en una vivienda nueva. A diferencia de otras garantías, su cobertura es muy específica y se centra exclusivamente en los daños estructurales que comprometen la estabilidad del edificio. Esto incluye problemas graves en la cimentación, vigas, pilares, forjados o muros de carga. No cubre defectos de acabado (como una pintura defectuosa o un azulejo roto) ni problemas en instalaciones (cubiertos por otras garantías de menor duración). Su vigencia es de diez años a partir de la fecha del Acta de Recepción de la Obra.
Si tras mudarte a tu nueva casa descubres la aparición de grietas preocupantes o cualquier otro signo que sugiera un problema estructural, es fundamental actuar con método y rapidez. El primer responsable legal siempre es el promotor. Por lo tanto, el primer paso es notificarle el problema de manera fehaciente, idealmente mediante un burofax. Este documento debe describir detalladamente los daños, adjuntar fotografías fechadas y exigir una solución.
Si el promotor no responde en un plazo razonable (por ejemplo, 30 días), ignora tu reclamación, o si la empresa ha desaparecido, es el momento de activar el seguro decenal. Debes contactar directamente con la compañía aseguradora cuyos datos deben figurar en tu escritura de compraventa. La aseguradora enviará a un perito para que evalúe los daños y determine si su origen es estructural y, por tanto, está cubierto por la póliza. Es tu derecho solicitar una copia de este informe pericial.
Si el informe confirma el problema estructural, la aseguradora se hará cargo del coste de la reparación. En caso de que lo rechace, aún tienes la opción de encargar un peritaje contradictorio y, en última instancia, acudir a la vía judicial. Es importante destacar que si los problemas afectan a elementos comunes del edificio (como la fachada o la cubierta), la reclamación debe ser gestionada de forma conjunta a través de la comunidad de propietarios. Las reclamaciones colectivas no solo tienen más fuerza legal, sino que también permiten compartir los costes de peritos y abogados.
En definitiva, comprar una vivienda sobre plano puede ser una excelente decisión financiera, siempre y cuando se aborde no como un acto de fe, sino como un proceso de auditoría. Para poner en práctica estos consejos y asegurar que tu inversión está completamente protegida, el siguiente paso lógico es buscar asesoramiento legal experto que revise tu contrato y verifique por ti cada una de estas garantías antes de que firmes nada.