La rentabilidad de un alquiler no es un cálculo, es una estrategia defensiva: la cifra real tras impuestos y gastos puede ser menos de la mitad de la prometida si no se anticipan los « destructores silenciosos » del rendimiento.
- La rentabilidad bruta anunciada (ej. 7,2%) ignora gastos fijos, imprevistos y vacancia, que pueden reducirla drásticamente.
- El coste de oportunidad frente a otras inversiones, como un fondo indexado, es un factor crucial que determina el verdadero éxito a largo plazo.
Recomendación: Deje de buscar la máxima rentabilidad bruta y céntrese en construir un flujo de caja defensivo, provisionando un 10-15% de los ingresos anuales para imprevistos y periodos sin inquilino.
Como inversor inmobiliario en España, probablemente haya escuchado cifras atractivas sobre la rentabilidad del alquiler. Se habla de un 6%, un 7% o incluso más. Es una promesa tentadora, que posiciona al ladrillo como un refugio seguro y lucrativo frente a la volatilidad de otros mercados. Sin embargo, muchos inversores con años de experiencia saben que la cifra que aparece en el portal inmobiliario y la que realmente llega a su cuenta bancaria son dos mundos aparte. La diferencia no reside únicamente en los gastos evidentes como el IBI o la comunidad.
El verdadero desafío, y donde se distingue un inversor aficionado de un estratega patrimonial, es en la capacidad de anticipar y cuantificar lo que llamamos los « destructores silenciosos » del rendimiento. Hablamos de reformas imprevistas, periodos de vacancia, una fiscalidad mal optimizada y, sobre todo, el coste de oportunidad de no tener ese dinero en otra inversión. Estos factores, a menudo ignorados en los cálculos iniciales, pueden erosionar su beneficio hasta convertir una supuesta gran inversión en una fuente de estrés financiero.
Pero si la clave no estuviera en la fórmula matemática, sino en la estrategia defensiva que la precede? Este artículo no le dará otra vez la misma fórmula de rentabilidad neta. En su lugar, le proporcionaremos un marco de análisis para que pueda evaluar su inversión como lo haría un asesor fiscal: identificando los riesgos ocultos, ajustando las expectativas y tomando decisiones informadas. Exploraremos cómo un cálculo de flujo de caja realista, la elección estratégica entre tipos de alquiler y una planificación patrimonial inteligente son sus mejores herramientas para proteger y hacer crecer su riqueza familiar a través del inmobiliario.
A lo largo de este análisis, desglosaremos cada componente que afecta a su beneficio real, desde los gastos mensuales hasta las decisiones estratégicas a largo plazo que pueden marcar la diferencia entre un activo rentable y un problema financiero. Acompáñenos en este recorrido para construir una visión completa y profesional de su inversión.
Sumario: La anatomía completa de la rentabilidad inmobiliaria en España
- ¿Por qué el 7% de rentabilidad bruta que te prometen puede quedarse en un 3% neto real?
- ¿Cómo calcular el flujo de caja mensual de tu inversión incluyendo IBI, comunidad, seguros y vacíos?
- Alquiler de larga duración o vacacional: ¿cuál ofrece mejor rentabilidad ajustada al riesgo en tu zona?
- El gasto del 15% en reformas imprevistas que convierte una inversión rentable en un quebradero de cabeza
- ¿Cuántos años debes mantener un piso en alquiler para que la inversión supere a un fondo indexado?
- ¿Cómo utilizar una sociedad patrimonial para gestionar tus inmuebles y optimizar la sucesión en España?
- ¿Por qué gastar 5.000 € en aislar tu fachada puede ahorrarte 800 € anuales durante treinta años?
- ¿Cómo diseñar una estrategia patrimonial inmobiliaria que proteja y haga crecer tu riqueza familiar?
¿Por qué el 7% de rentabilidad bruta que te prometen puede quedarse en un 3% neto real?
El punto de partida de casi cualquier análisis de inversión inmobiliaria es la rentabilidad bruta. Es una cifra seductora y fácil de calcular: (Ingresos anuales por alquiler / Precio de compra) x 100. Con datos recientes que sitúan la rentabilidad de la vivienda en un 7,2% en España, es fácil entender el atractivo. Sin embargo, este número es solo el titular de una historia mucho más compleja. La rentabilidad neta real, que es la que verdaderamente importa, emerge solo después de restar una letanía de gastos fijos y variables.
El primer golpe a la rentabilidad bruta viene de los gastos fijos anuales. Estos son los « destructores silenciosos » más predecibles. Hablamos del Impuesto sobre Bienes Inmuebles (IBI), las cuotas de la comunidad de propietarios, la tasa de basuras, y los seguros (hogar y, cada vez más recomendable, de impago de alquiler). La cuantía de estos gastos varía enormemente según la ubicación. Por ejemplo, el IBI para una misma vivienda puede ser más del doble en una ciudad como Girona que en Santander. Por lo tanto, un cálculo de rentabilidad basado en medias nacionales es, en el mejor de los casos, una estimación optimista y, en el peor, una ficción.
Si a estos gastos fijos sumamos una provisión conservadora para reparaciones menores (un grifo que gotea, una persiana rota) y un mes de vacancia al año (el tiempo medio para encontrar un nuevo inquilino), esa rentabilidad del 7,2% puede caer fácilmente por debajo del 4%. Y esto es antes de considerar los impuestos sobre los ingresos del alquiler (IRPF) y los gastos imprevistos de mayor envergadura. El espejismo del 7% se desvanece para revelar una cifra mucho más modesta, que exige un análisis más profundo.
¿Cómo calcular el flujo de caja mensual de tu inversión incluyendo IBI, comunidad, seguros y vacíos?
Para superar la superficialidad de la rentabilidad bruta, el inversor estratégico debe centrarse en el flujo de caja mensual (o *cash flow*). Este indicador es el verdadero pulso de su inversión, ya que mide el dinero que realmente entra en su bolsillo cada mes. Un flujo de caja positivo significa que el alquiler cubre todos los gastos y además genera un excedente. Un flujo de caja negativo, por otro lado, implica que debe aportar dinero de su propio patrimonio para mantener el activo.
El cálculo de un flujo de caja defensivo es un ejercicio de realismo. No basta con restar los gastos fijos a la renta mensual. Se debe incluir una provisión para los « destructores silenciosos » que, aunque no mensuales, son estadísticamente inevitables. Una buena práctica es provisionar entre un 5% y un 10% de la renta mensual para futuras reparaciones y mantenimiento. Además, es crucial provisionar para la vacancia: si su zona tiene una rotación media de un mes al año, debería restar 1/12 de los ingresos anuales a su cálculo.
Este análisis financiero detallado es clave para la toma de decisiones. El siguiente espacio de trabajo ilustra este proceso de planificación, donde cada gasto se desglosa y se proyecta para obtener una visión clara del rendimiento real.
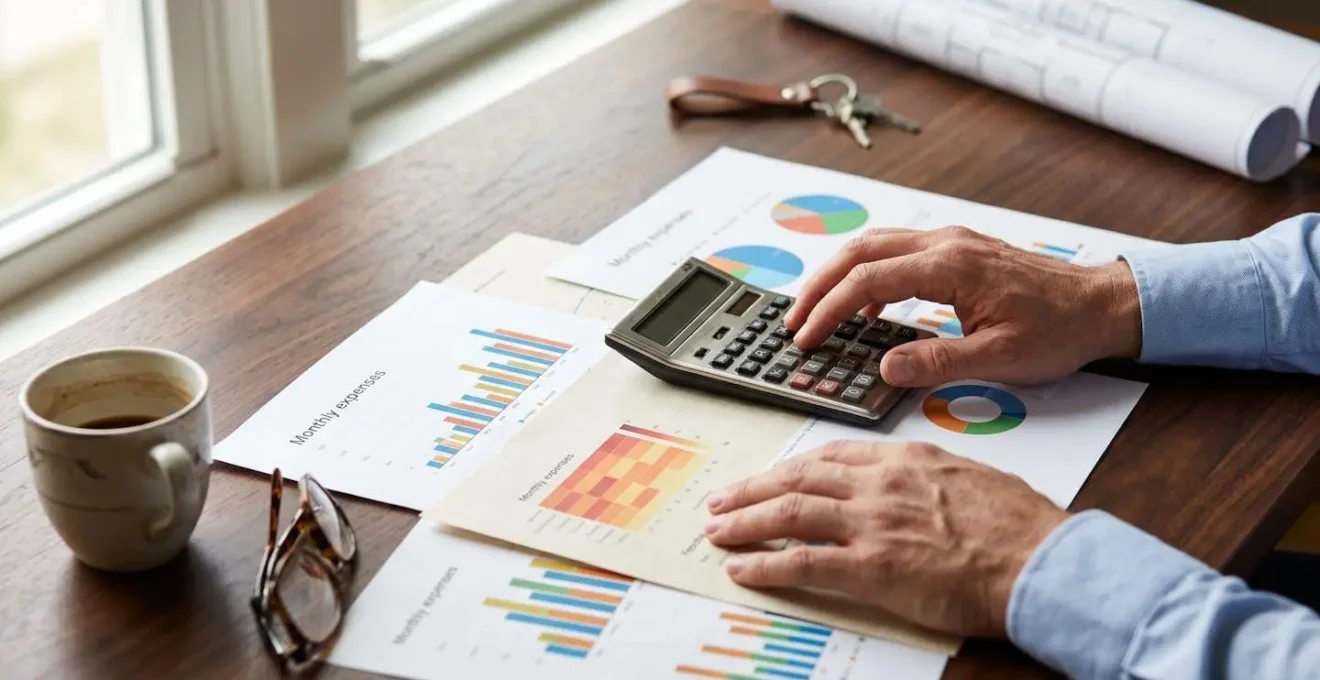
Como se puede observar, un análisis profesional va más allá de la simple resta. Implica proyectar escenarios y construir un colchón financiero. El impacto de los impuestos locales, como el IBI, es un claro ejemplo de por qué este análisis debe ser localizado. Una media nacional no sirve cuando los costes reales varían tanto entre municipios.
Para ilustrar esta variabilidad, la siguiente tabla muestra cómo el IBI para una vivienda de valor catastral idéntico cambia drásticamente entre las principales ciudades españolas, según un análisis comparativo de Fotocasa.
| Ciudad | Tipo IBI (%) | Coste anual (vivienda 80.000€ valor catastral) |
|---|---|---|
| Girona | 1,04% | 832€ |
| Tarragona | 1,02% | 816€ |
| Barcelona | 0,66% | 528€ |
| Madrid | 0,504% | 403€ |
| Santander | 0,40% | 320€ |
Alquiler de larga duración o vacacional: ¿cuál ofrece mejor rentabilidad ajustada al riesgo en tu zona?
Una de las decisiones estratégicas más importantes para un inversor es el tipo de alquiler: ¿larga duración o turístico/vacacional? La respuesta no es universal y depende de un análisis que vaya más allá de los ingresos brutos potenciales. El concepto clave aquí es la rentabilidad ajustada al estrés, que considera no solo el dinero, sino también el tiempo de gestión, la complejidad regulatoria y la volatilidad de los ingresos. A menudo, el alquiler vacacional promete ingresos mensuales más altos, pero a costa de un mayor esfuerzo y riesgo.
El alquiler de larga duración ofrece estabilidad. Los ingresos son predecibles, la gestión es menos intensiva (un solo inquilino por años) y el marco legal, aunque protector para el inquilino, es claro. La principal desventaja es una rentabilidad bruta potencialmente menor y una menor flexibilidad si el propietario necesita recuperar la vivienda. Fiscalmente, en España, goza de una importante ventaja: una reducción del 60% sobre el rendimiento neto en el IRPF, lo que aumenta significativamente la rentabilidad neta final.
Por otro lado, el alquiler vacacional puede generar ingresos brutos mucho más elevados, especialmente en zonas de alta demanda turística. Sin embargo, esta modalidad implica una gestión activa casi diaria (check-in, check-out, limpieza, comunicación constante), mayores costes de suministros, comisiones de plataformas y una mayor tasa de desgaste del inmueble. Además, la regulación es cada vez más estricta, con licencias, tasas e impuestos específicos que varían por comunidad autónoma e incluso por municipio. Los ingresos son estacionales y mucho más vulnerables a crisis económicas o sanitarias, lo que lo convierte en una opción de mayor riesgo.
La elección correcta depende de su perfil como inversor. Si busca un ingreso pasivo con mínima implicación, la larga estancia es probablemente su mejor opción. Si tiene tiempo, energía y opera en una ubicación turística consolidada, el vacacional puede ser más lucrativo, pero debe provisionar para una mayor volatilidad y costes operativos. El análisis debe ser local, investigando la ocupación media, la regulación municipal y la competencia en su zona específica.
El gasto del 15% en reformas imprevistas que convierte una inversión rentable en un quebradero de cabeza
El « destructor silencioso » más devastador para la rentabilidad de un inversor novel es la reforma imprevista de gran envergadura. Mientras que los cálculos iniciales suelen contemplar pequeños arreglos, pocos presupuestan adecuadamente una derrama para cambiar el ascensor, una reparación de la fachada o una renovación completa del sistema de fontanería. Un gasto inesperado de 5.000€ o 10.000€ puede aniquilar el beneficio neto de varios años y convertir una inversión teóricamente rentable en un pozo sin fondo.
Imaginemos un ejemplo práctico: una vivienda de 150.000€ con un alquiler de 900€/mes. Los ingresos anuales son 10.800€, lo que arroja una rentabilidad bruta del 7,2%. Tras restar gastos fijos (IBI, comunidad, seguros), la rentabilidad neta podría situarse en un 5,2%, una cifra atractiva. Sin embargo, si en el tercer año surge una derrama de 6.000€ para la fachada, ese gasto equivale a más de la mitad de los ingresos brutos de todo un año. La rentabilidad neta real de ese trienio se desploma, demostrando que no provisionar para estos eventos es el mayor error financiero que se puede cometer.
La única defensa es la anticipación. Un inversor prudente debe destinar un porcentaje de los ingresos del alquiler a un fondo de imprevistos. Una regla general es apartar entre el 10% y el 15% de los ingresos brutos anuales para este fin. Este colchón no solo protege su flujo de caja, sino que también le proporciona tranquilidad mental. Este fondo es tan importante como el pago de la hipoteca o el IBI; es un coste operativo más de su negocio inmobiliario. Ignorarlo no es optimismo, es negligencia.
Plan de acción: Auditoría de su rentabilidad real
- Inventario de ingresos y gastos: Liste todos sus ingresos por alquiler y todos los gastos fijos mensuales y anuales (IBI, comunidad, seguros, tasas).
- Cuantificación de la inversión inicial: Sume al precio de compra todos los gastos asociados (notaría, impuestos de transmisiones, registro, agencia, reformas iniciales).
- Cálculo de la rentabilidad neta básica: Reste los gastos anuales a los ingresos anuales y divida el resultado por la inversión total. Multiplique por 100.
- Test de estrés (imprevistos y vacancia): Reste a su beneficio neto un 10% adicional como provisión para reparaciones y el equivalente a un mes de alquiler por vacancia. ¿Sigue siendo rentable?
- Análisis fiscal: Aplique la reducción del 60% a su rendimiento neto y calcule el impacto del IRPF según su tramo marginal. Este es su resultado final.
¿Cuántos años debes mantener un piso en alquiler para que la inversión supere a un fondo indexado?
Un error común del inversor inmobiliario es analizar el activo de forma aislada. La pregunta correcta no es solo « ¿es rentable? », sino « ¿es *más* rentable que mis otras opciones? ». El principal competidor del ladrillo para un inversor a largo plazo es, a menudo, un producto financiero como un fondo de inversión indexado al mercado global (ej. MSCI World). Esta comparación introduce el crucial concepto del coste de oportunidad activo.
La inversión inmobiliaria ofrece una rentabilidad bruta atractiva. En el último trimestre de 2024, la rentabilidad bruta del alquiler se situó en torno al 7%, frente al 3% de los Bonos del Estado a 10 años. Sin embargo, a diferencia de un fondo indexado, el inmueble no es un activo pasivo. Requiere gestión, sufre gastos, no es líquido y concentra el riesgo en un solo activo y ubicación. Un fondo indexado, por otro lado, ofrece diversificación global, liquidez casi inmediata y una gestión totalmente pasiva, con un rendimiento histórico a largo plazo que también ronda el 7-8% anual compuesto.
La ventaja del inmueble reside en dos factores: el apalancamiento (la capacidad de invertir con dinero del banco) y la potencial plusvalía (la revalorización del piso a lo largo del tiempo). Sin embargo, para que la inversión inmobiliaria supere a un fondo indexado, la suma de la rentabilidad neta del alquiler y la plusvalía anual debe ser consistentemente superior al rendimiento del fondo, y además compensar la falta de liquidez y la mayor carga de gestión y riesgo.
Esta perspectiva a largo plazo es fundamental. La inversión inmobiliaria no es una carrera de velocidad, sino de resistencia. El éxito depende de mantener el activo el tiempo suficiente para que la amortización de la hipoteca y la revalorización del capital hagan su efecto, superando los baches de rentabilidad provocados por gastos e imprevistos.
¿Cómo utilizar una sociedad patrimonial para gestionar tus inmuebles y optimizar la sucesión en España?
Cuando un inversor acumula varias propiedades en alquiler, su fiscalidad personal puede volverse un obstáculo. Los ingresos del alquiler se suman a sus otras rentas (salario, etc.) y tributan en el IRPF a un tipo marginal que puede llegar a superar el 45%. A partir de cierto volumen de ingresos, la pregunta de si es mejor seguir como persona física o crear una sociedad patrimonial se vuelve inevitable. Este paso es el inicio de una verdadera arquitectura patrimonial.
La principal ventaja de una sociedad es fiscal. Como explica el despacho Quikprokuo, experto en la materia, la diferencia es sustancial. En lugar de que los beneficios escalen en los tramos del IRPF, se someten a un tipo fijo del 25% en el Impuesto de Sociedades. Como ellos mismos señalan:
Con una sociedad, todos los beneficios tributarán al 25% en lugar de escalar a los tipos máximos de IRPF, lo cual ahorra dinero a partir de cierto nivel de ingresos. Además, en una empresa puedes consolidar resultados (compensar pérdidas de unas propiedades con ganancias de otras).
– Despacho Quikprokuo, Ventajas fiscales de invertir a través de una sociedad patrimonial
Además de la optimización fiscal, una sociedad facilita enormemente la planificación sucesoria. Es mucho más sencillo, barato y fiscalmente eficiente donar o transmitir participaciones de una sociedad a los herederos que transmitir múltiples inmuebles uno por uno, con sus correspondientes gastos de notaría, registro y plusvalía municipal. Sin embargo, es crucial entender que no es una solución mágica. La Agencia Tributaria vigila de cerca estas estructuras. Para que los alquileres se consideren una « actividad económica » y no una mera tenencia de patrimonio (lo que limitaría muchas ventajas fiscales), la ley exige, por lo general, tener al menos una persona empleada con contrato laboral a jornada completa y un local afecto exclusivamente a la gestión.
No cumplir estos requisitos puede llevar a que Hacienda considere la sociedad como una entidad « transparente » y anule los beneficios fiscales esperados. Por ello, la decisión de crear una sociedad patrimonial debe tomarse siempre con el asesoramiento de un experto fiscal que analice el caso particular y diseñe una estructura sólida y defendible.
¿Por qué gastar 5.000 € en aislar tu fachada puede ahorrarte 800 € anuales durante treinta años?
En el cálculo de la rentabilidad, a menudo vemos los gastos como un mal necesario. Sin embargo, un inversor estratégico sabe distinguir entre un gasto y una inversión. Las mejoras en eficiencia energética son el mejor ejemplo de una inversión que no solo aumenta el valor del activo, sino que también mejora la rentabilidad neta de forma directa y sostenida en el tiempo. Gastar hoy para ahorrar (y ganar) mucho más mañana.
Consideremos el ejemplo del título: una inversión de 5.000€ en un Sistema de Aislamiento Térmico por el Exterior (SATE). Este gasto puede parecer elevado, pero sus beneficios son múltiples. En primer lugar, el ahorro directo en costes energéticos. Una vivienda bien aislada puede reducir su consumo de calefacción y aire acondicionado hasta en un 30-40%. Para una factura energética media, esto puede suponer un ahorro de 800€ anuales o más. En menos de siete años, la inversión se ha amortizado por sí sola y a partir de ahí, es un beneficio neto anual durante toda la vida útil del sistema (más de 30 años).
Pero el retorno no acaba ahí. En segundo lugar, el Gobierno español ofrece incentivos fiscales significativos para este tipo de reformas. Es posible acceder a deducciones en el IRPF de hasta el 60% del coste de la obra, lo que reduce drásticamente la inversión inicial neta. En tercer lugar, un mejor certificado de eficiencia energética (obligatorio para alquilar) es un argumento de venta poderoso. Permite justificar una renta de alquiler entre un 5% y un 10% superior, ya que el inquilino sabe que sus facturas de suministros serán más bajas. El piso se vuelve más atractivo en el mercado y se alquila más rápido, reduciendo los periodos de vacancia.
Finalmente, estas mejoras incrementan la plusvalía del inmueble. Una vivienda con una calificación energética A o B tiene un valor de mercado superior a una con una calificación E o F. Por lo tanto, lo que inicialmente parecía un « gasto » de 5.000€ se convierte en un motor de rentabilidad que reduce costes, aumenta ingresos, proporciona ventajas fiscales y revaloriza el activo. Es una de las decisiones más inteligentes que un inversor puede tomar.
A recordar
- La rentabilidad neta real raramente supera el 3-4% después de contabilizar todos los gastos, impuestos, imprevistos y periodos de vacancia.
- Un flujo de caja defensivo, que provisiona un 10-15% para imprevistos, es la única métrica fiable para evaluar la salud de una inversión inmobiliaria.
- La optimización fiscal, ya sea a través de las deducciones del IRPF o de una sociedad patrimonial, es un factor tan importante como la renta del alquiler para maximizar el beneficio.
¿Cómo diseñar una estrategia patrimonial inmobiliaria que proteja y haga crecer tu riqueza familiar?
Hemos deconstruido la rentabilidad, analizado los gastos y comparado opciones. La conclusión es clara: calcular la rentabilidad de un piso no es el objetivo final, sino la primera herramienta de un plan mucho más grande. El verdadero éxito a largo plazo no reside en encontrar la propiedad con el 7% de rentabilidad bruta, sino en diseñar una estrategia patrimonial inmobiliaria que se alinee con sus objetivos familiares, su perfil de riesgo y su horizonte temporal.
Una estrategia sólida se basa en tres pilares. El primero es la protección del capital. Esto implica realizar un análisis de riesgos exhaustivo antes de comprar, construir un flujo de caja defensivo con provisiones generosas para imprevistos y contratar los seguros adecuados. Se trata de jugar a no perder antes de intentar ganar. El segundo pilar es la optimización del rendimiento. Aquí es donde entran las decisiones activas: elegir entre alquiler de larga duración o vacacional, invertir en mejoras de eficiencia energética para aumentar la renta y reducir gastos, y estructurar la propiedad (como persona física o sociedad) para minimizar la carga fiscal.
El tercer y último pilar es el crecimiento a largo plazo. Esto implica pensar en la revalorización, la reinversión de los beneficios y la planificación sucesoria. La meta no es solo generar una renta mensual, sino construir un patrimonio que perdure y se transmita a la siguiente generación de la forma más eficiente posible. Esta visión integral es lo que diferencia a un mero propietario de un gestor de patrimonio. Las oportunidades de alta rentabilidad siguen existiendo, como demuestran los datos de ciertas zonas de España, donde se alcanzan rentabilidades brutas muy superiores a la media, como las de El Ejido (11,6%) o San Javier (10,9%). Sin embargo, incluso en estos casos, el éxito dependerá de la aplicación de una estrategia defensiva y bien estructurada.
Para construir una estrategia patrimonial robusta y maximizar la rentabilidad real de sus inversiones, el siguiente paso lógico es obtener un análisis detallado y personalizado por parte de un asesor experto en fiscalidad inmobiliaria.
Preguntas frecuentes sobre el cálculo de la rentabilidad y el IBI en España
¿Quién debe pagar el IBI en un alquiler?
En el caso de los alquileres, es el propietario quien debe pagar el IBI y no el arrendatario, aunque es posible que el propietario haya pactado con el inquilino que sea este quien deba asumir el impuesto. Este pacto debe constar por escrito en el contrato de arrendamiento.
¿Cuándo se paga el IBI del año en curso?
Quien sea titular del inmueble a fecha 1 de enero de cada año es el responsable legal de pagar la totalidad del impuesto correspondiente a ese año, independientemente de si vende la propiedad a lo largo del mismo.
¿Cómo afecta el valor catastral al IBI?
El cálculo del IBI se basa en dos elementos: por un lado, está el valor catastral del inmueble, que fija la Dirección General del Catastro; por otro, los tipos de gravamen que cada ayuntamiento decide aplicar sobre ese valor, dentro de unos márgenes legales.