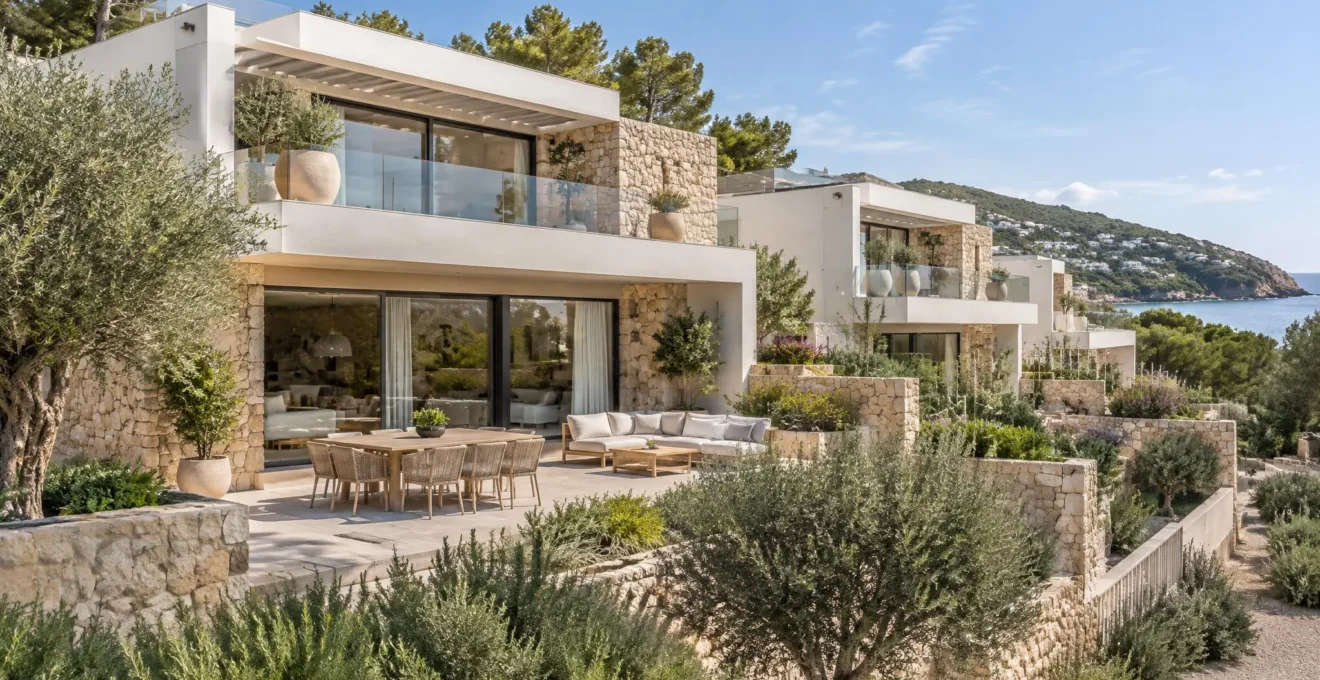
Una vivienda puede tener una arquitectura atractiva y una ubicación deseable, pero eso no basta para convertirla en una buena inversión. Su potencial a largo plazo depende también de la seguridad jurídica del proyecto, los costes de conservación, la demanda que pueda mantener durante todo el año y la facilidad para encontrar un comprador en el futuro.
La decisión exige comparar promociones con criterios homogéneos y calcular cuánto capital será necesario no solo para adquirir el inmueble, sino también para mantenerlo. En Ibiza, además, conviene distinguir entre el atractivo turístico de una zona y su utilidad como entorno residencial permanente.
La ubicación: el primer filtro para una inversión duradera
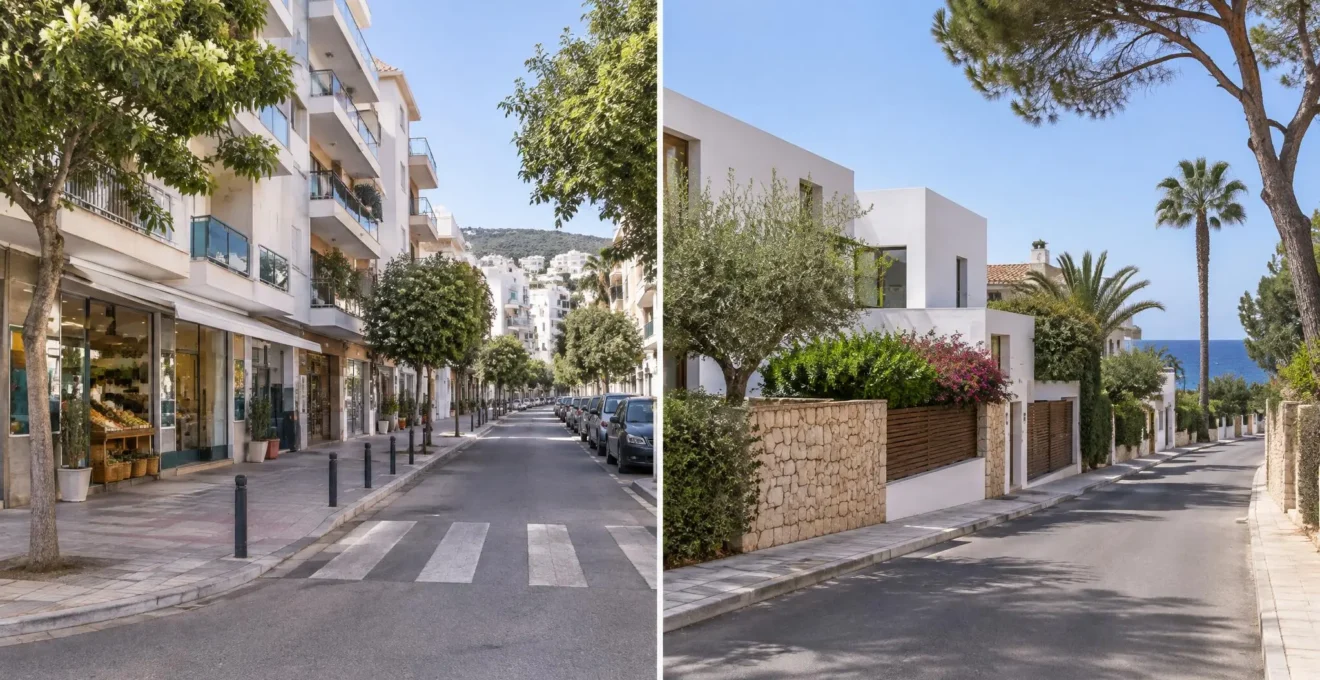
En una isla como Ibiza, la localización influye tanto en la experiencia cotidiana como en el tipo de demanda que puede interesarse por una vivienda. No es lo mismo comprar cerca de servicios que funcionan durante todo el año que hacerlo en un entorno cuya actividad se concentra principalmente en los meses de mayor afluencia turística.
Antes de valorar una promoción, conviene recorrer el entorno en diferentes momentos y comprobar varios aspectos:
- Servicios permanentes: disponibilidad de supermercados, centros sanitarios, comercios y otros equipamientos cotidianos.
- Conectividad: facilidad para desplazarse entre la vivienda, los núcleos urbanos y los principales servicios.
- Entorno residencial: tranquilidad, densidad edificatoria, actividad durante el invierno y características de las calles próximas.
- Accesibilidad: condiciones de acceso, aparcamiento y desplazamiento para diferentes perfiles de residentes.
- Características de la parcela: orientación, exposición solar, privacidad, vistas y relación con las construcciones colindantes.
También interesa diferenciar la demanda residencial permanente de la estacional. Una ubicación atractiva durante el verano no garantiza que mantenga el mismo interés para una familia residente, un comprador que busca una segunda vivienda o alguien que desea conservar el inmueble durante muchos años.
La comparación debe realizarse municipio por municipio y, cuando sea posible, entre barrios concretos. La proximidad a una playa o a una zona de ocio puede ser un atributo atractivo, pero no sustituye la comprobación de los servicios, la accesibilidad y el uso real del entorno.
Cómo comparar promociones sin fijarse solo en el precio
Dos viviendas con superficies similares pueden presentar diferencias importantes en distribución, orientación, anexos, calidades y gastos recurrentes. Por eso, comparar únicamente el importe anunciado puede conducir a una elección poco equilibrada.
Al examinar alternativas comerciales de obra nueva en la isla, el catálogo inmobiliario de John Taylor permite contrastar ubicaciones, superficies, precios anunciados y características de diferentes inmuebles mediante Inmobiliario en nueva construcción en Ibiza. Esos datos sirven como punto de partida para comparar las alternativas, pero deben completarse con la documentación contractual, urbanística y técnica de cada promoción.
| Criterio | Qué comparar | Qué comprobar |
|---|---|---|
| Ubicación | Municipio, barrio y entorno | Servicios permanentes y accesibilidad |
| Superficie | Metros útiles y distribución | Planos y superficies contractuales |
| Prestaciones | Aislamiento, climatización y anexos | Memoria de calidades |
| Precio | Importe y gastos asociados | Coste total de adquisición |
| Entrega | Terminada, en construcción o sobre plano | Licencias, contrato y calendario |
| Mantenimiento | Comunidad, piscina y jardines | Presupuesto y gastos previsibles |
La situación de entrega también modifica el riesgo de la operación. Una vivienda terminada permite inspeccionar directamente los acabados y comprobar su estado. En una promoción en construcción todavía pueden existir trabajos pendientes, mientras que la compra sobre plano exige prestar especial atención a la documentación del proyecto, las condiciones contractuales y la protección de los anticipos.
Para decidir entre promociones, conviene seguir tres pasos. Primero, comprobar las condiciones documentales indispensables: licencia correspondiente, identificación del promotor, planos, memoria de calidades, garantías exigibles y calendario de entrega. En las viviendas en construcción o sobre plano, los planos y la memoria de calidades deben quedar incorporados a la documentación contractual, con unas condiciones de entrega claramente definidas. Segundo, comparar las ofertas cuya información sea suficientemente verificable, utilizando el coste total de adquisición —incluidos impuestos, formalización y equipamientos necesarios— y no solo el precio anunciado. Finalmente, valorar qué alternativa responde mejor al uso residencial previsto, presenta gastos recurrentes asumibles y conserva sentido para una estrategia de largo plazo. Una promoción con documentación decisiva pendiente de aclaración no debe considerarse equivalente a otra cuya situación ya se ha comprobado.
Licencias, promotor y garantías: qué comprobar antes de firmar
Una promoción anunciada comercialmente no equivale a un proyecto cuya situación urbanística haya sido comprobada por el comprador. La primera revisión consiste en identificar la parcela, el municipio competente y la licencia de edificación correspondiente. También debe comprobarse que el proyecto autorizado coincide con las características de la vivienda que se comercializa.
Esta consulta debe realizarse ante el ayuntamiento correspondiente al inmueble. Ibiza comprende varios municipios y no se puede extrapolar automáticamente el planeamiento de Eivissa a una parcela situada en Santa Eulària, Sant Josep, Sant Antoni o Sant Joan.
La identidad del promotor merece una comprobación independiente. Hay que identificar la sociedad que asume la promoción, distinguirla de la empresa constructora y de la agencia comercializadora y revisar, en la medida de lo posible, sus proyectos anteriores, entregas y antecedentes de ejecución. La reputación de quien comercializa una vivienda no sustituye la evaluación de quien responde legalmente de su construcción.
En las compras sobre plano, la protección de las cantidades anticipadas está regulada por la disposición adicional primera de la Ley de Ordenación de la Edificación. La norma establece que, desde la obtención de la licencia de edificación, el promotor debe garantizar la devolución de las cantidades anticipadas en los supuestos previstos, mediante seguro de caución o aval solidario, y recibirlas en una cuenta especial separada. El comprador debe recibir la documentación individualizada que acredita la garantía correspondiente.
Es importante no confundir esta protección con una obligación idéntica aplicable automáticamente a cualquier importe entregado antes de esa fase. Hay que revisar el momento del pago, el contrato, la licencia y la garantía constituida. Tampoco debe confundirse la devolución de anticipos con las responsabilidades por defectos constructivos.
La Ley de Ordenación de la Edificación diferencia estas últimas según la naturaleza del daño: un año para defectos de terminación o acabado, tres años para los que afectan a la habitabilidad y diez años para daños estructurales en los supuestos legalmente establecidos. Estos periodos de responsabilidad se computan desde la recepción de la obra, expresa o tácita, conforme a las condiciones previstas en la ley. No cubren indiscriminadamente cualquier incidencia y deben distinguirse de los plazos y requisitos legales para ejercer las acciones correspondientes.
- Identificación de la parcela y del municipio competente.
- Licencia de edificación y correspondencia con el proyecto comercializado.
- Identidad de la sociedad promotora y de los agentes responsables.
- Memoria de calidades y planos contractuales.
- Calendario de ejecución y entrega pactado.
- Garantía individualizada de las cantidades anticipadas cuando resulte exigible.
- Identificación de la cuenta especial para los anticipos.
- Documentación de ocupación y certificado energético en la fase correspondiente.
- Comprobación independiente de la posibilidad de explotación prevista.
Hay otra cuestión que puede cambiar por completo las previsiones de ingresos: el uso turístico. Comprar una vivienda nueva en Ibiza no significa obtener automáticamente autorización para comercializar estancias turísticas. La normativa balear contempla requisitos de habitabilidad, aptitud territorial y condiciones específicas de comercialización. Por tanto, la posibilidad de explotar el inmueble de esa manera debe comprobarse para la vivienda y la zona concretas antes de incorporarla al análisis financiero.
Calidad constructiva y eficiencia: lo que condiciona el mantenimiento
Una promoción no debe valorarse exclusivamente por los acabados que se perciben durante una visita. La memoria de calidades permite conocer qué materiales, instalaciones y soluciones técnicas están previstos y constituye una referencia importante para contrastar lo anunciado con lo contratado.
Conviene prestar atención a los siguientes elementos:
- Aislamiento térmico y acústico: revisar las soluciones previstas en fachadas, cubiertas, cerramientos y separaciones entre viviendas.
- Carpinterías exteriores: comprobar materiales, acristalamientos, cierres y soluciones de protección frente al ambiente marino.
- Climatización y ventilación: identificar los sistemas instalados y las necesidades previsibles de mantenimiento.
- Orientación y luz natural: valorar la exposición solar y la distribución de las estancias según su uso.
- Zonas comunes: examinar piscinas, jardines, ascensores y otros servicios que pueden aumentar las cuotas y los gastos de conservación.
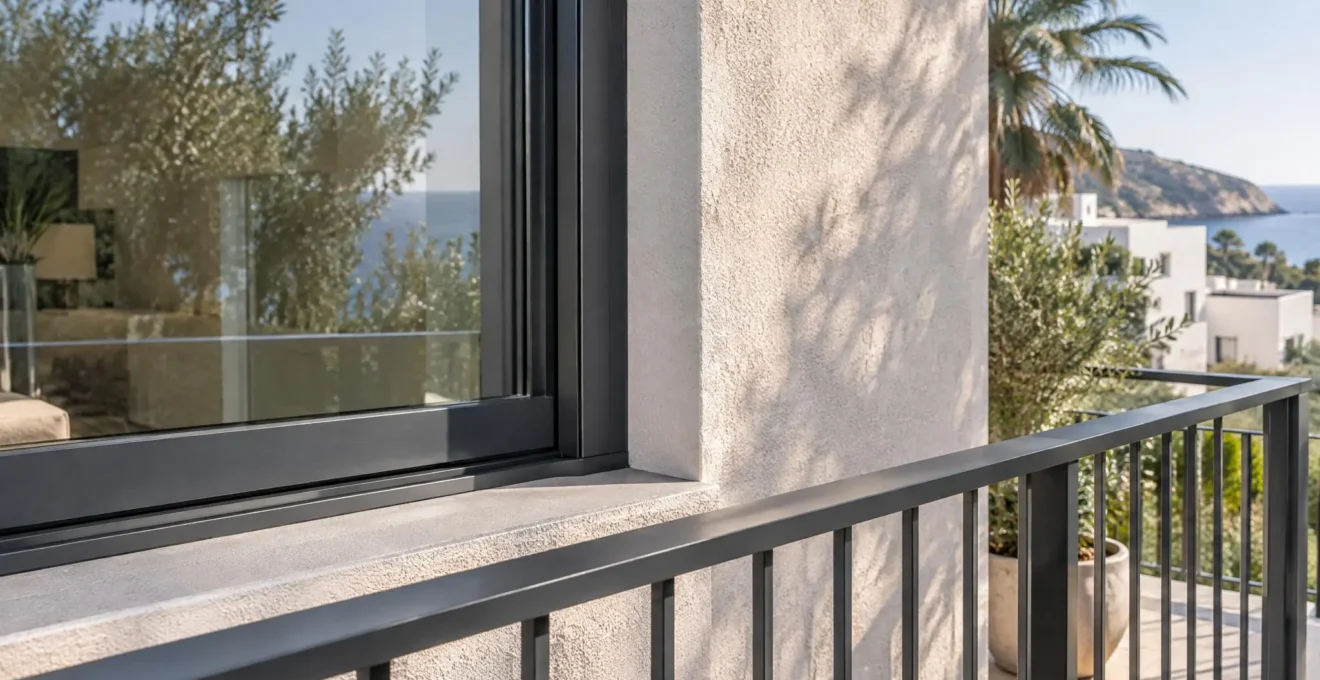
El entorno costero merece una atención particular. La exposición al salitre, la humedad y el sol puede influir en el envejecimiento de determinados acabados y componentes exteriores. Por eso interesa conocer los materiales empleados, los sistemas de protección y las condiciones de mantenimiento recomendadas, en lugar de asumir que una vivienda nueva no necesitará intervenciones durante años.
La eficiencia energética también es un elemento documental que conviene comprobar. En Baleares, los edificios nuevos están sujetos a las exigencias de certificación energética aplicables y el comprador debe recibir el certificado correspondiente. La información del certificación energética en Baleares explica, además, su relación con la inscripción previa a la licencia de primera ocupación en los supuestos contemplados por la normativa autonómica.
La calificación energética permite comparar características del edificio, pero no garantiza por sí sola un ahorro concreto en las facturas. El consumo real dependerá también de la superficie, los sistemas instalados, el mantenimiento y los hábitos de uso. Es más útil examinar el certificado junto con la memoria de calidades y las características de la vivienda que interpretar una letra aislada como una promesa económica.
Precio total y rentabilidad: calcula antes de invertir
El importe anunciado no refleja necesariamente todo el capital que habrá que desembolsar. Para comparar dos promociones correctamente hay que incorporar los impuestos correspondientes, los gastos de formalización, los equipamientos necesarios y cualquier otro coste asociado a la adquisición.
Una vez calculado ese coste, se puede estimar la rentabilidad bruta de una eventual explotación mediante esta fórmula:
Rentabilidad bruta anual (%) = ingresos anuales previstos por alquiler ÷ coste total de adquisición × 100.
Para comparar promociones con una misma base, el coste total de adquisición debe incluir el precio de compra, los impuestos, los gastos de formalización y los desembolsos iniciales necesarios que se hayan considerado. Los ingresos anuales, por su parte, deben partir de una hipótesis de alquiler identificable, sin confundir una ocupación teórica completa con los ingresos que razonablemente podrían obtenerse.
La rentabilidad bruta no representa el dinero que finalmente quedará en manos del propietario. Para obtener una estimación de la rentabilidad neta operativa antes de financiación e impuestos personales, hay que descontar de los ingresos locativos efectivamente previstos los gastos de explotación y conservación correspondientes.
Rentabilidad neta operativa anual (%) = (ingresos anuales previstos ajustados por vacancia − gastos anuales de explotación y conservación) ÷ coste total de adquisición × 100.
Entre los gastos deben identificarse los de comunidad, seguros, mantenimiento, gestión y demás costes recurrentes pertinentes, sin descontar dos veces los periodos sin ocupación. La fiscalidad personal requiere un análisis separado. Si existe financiación, el flujo de caja debe considerar también los pagos del préstamo, distinguiendo intereses y devolución del capital, así como los desembolsos efectivamente soportados por el propietario. La rentabilidad del inmueble y la rentabilidad sobre el capital propio no son el mismo indicador.
La diferencia entre ingresos anunciados y rendimiento efectivo exige un cálculo que incorpore todos esos conceptos. El análisis de la rentabilidad neta del alquiler desarrolla esta distinción y permite profundizar en los componentes que deben entrar en la comparación económica.
La Estadística Registral Inmobiliaria del Colegio de Registradores recoge que, durante 2025, la vivienda nueva libre representó el 19,77 % de las compraventas de vivienda en España, frente al 78,84 % de vivienda usada y el 1,39 % de vivienda nueva protegida. Son proporciones nacionales, no datos específicos de Ibiza ni previsiones de demanda para una promoción determinada. Su utilidad consiste en aportar contexto sobre la composición del mercado, no en anticipar el rendimiento de una inversión individual.
Una precaución importante sobre el alquiler turístico: No incluyas ingresos de alquiler vacacional en tu previsión financiera hasta comprobar que la vivienda, la zona y la modalidad de explotación cumplen los requisitos legales aplicables. La condición de obra nueva no concede por sí misma autorización turística.
Para reducir la dependencia de previsiones optimistas, es aconsejable elaborar tres escenarios: uno conservador, otro central y otro favorable. Deben variar hipótesis identificables, como los ingresos previstos, los periodos de vacancia y los gastos de mantenimiento. Si la operación solo resulta atractiva bajo condiciones muy favorables, su margen de seguridad puede ser insuficiente para una estrategia patrimonial prolongada.
Liquidez futura: piensa también en quién podría comprarla
Una inversión inmobiliaria a largo plazo no termina en el momento de la adquisición. También importa la facilidad con la que el propietario podría vender la vivienda si cambian sus circunstancias, sus necesidades financieras o las condiciones del mercado.
La distribución funcional, una superficie adecuada, la accesibilidad, el aparcamiento y unos gastos comunitarios asumibles pueden ampliar el número de perfiles interesados en el inmueble. Por el contrario, una distribución demasiado particular, unos costes recurrentes elevados o unas instalaciones complejas de conservar pueden limitar las alternativas de uso y reducir el atractivo para determinados compradores.
En las viviendas próximas al mar, el mantenimiento futuro también forma parte de la valoración patrimonial. El estado de las carpinterías, los sellados y otros componentes exteriores puede determinar qué intervenciones habrá que prever y qué gastos podría asumir un futuro propietario. Examinar estos detalles permite anticipar preguntas sobre conservación, accesibilidad de las reparaciones y costes recurrentes. No garantiza un precio de reventa determinado, pero ayuda a valorar si las prestaciones de la vivienda seguirán resultando prácticas y asumibles para distintos compradores.
La elección debe considerar también quién podría estar interesado en la vivienda dentro de varios años. Una propiedad funcional para distintos perfiles residenciales no garantiza una venta futura, pero evita depender exclusivamente de un comprador muy específico o de una única modalidad de explotación.
Por eso, la decisión más sólida es aquella que conserva sentido bajo distintas circunstancias: si los ingresos por alquiler son inferiores a los previstos, si aumentan los gastos de comunidad o si el propietario necesita vender antes de lo esperado. Una promoción bien evaluada no es necesariamente la que promete el mayor rendimiento, sino la que combina documentación comprobable, utilidad residencial, costes asumibles y características capaces de mantener su atractivo sin depender de una sola hipótesis optimista.